
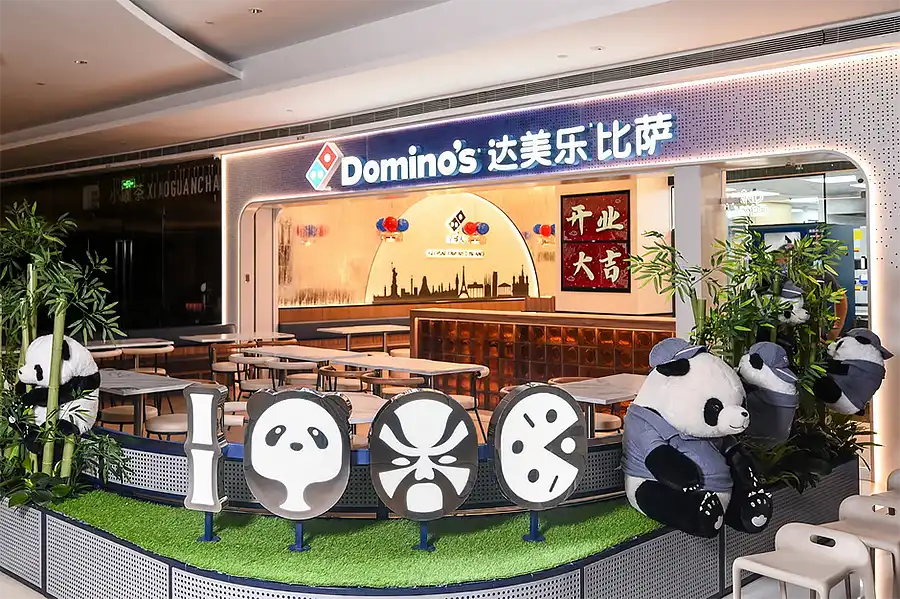
达美乐比萨在中国的独家特许经营商达势股份披露去年营收增长41%,并宣布将加速2025年新店拓展计划
重点:
- 达势股份2024年实现首度全年盈利,营收增长41%,并突破千家门店大关
- 公司计划今年新开300家门店,重点布局京沪以外的”新兴增长市场”
阳歌
对于达势股份有限公司(1405.HK),2024年是里程碑之年,公司不仅实现了首度全年盈利,更包揽了全球门店首月业绩排名的前30强,成为达美乐(DPZ.US)全球市场当之无愧的领军企业。
公司还是中国餐饮行业中,极少数实现全年同店销售额正增长的企业。更具象征意义的是,第1,000家门店的开业,使其跻身中国三家千店规模的比萨连锁品牌之列。
尽管成绩斐然,达美乐中国仍然会受到宏观经济放缓的影响。在消费者日趋审慎的当下,这种需求疲软正冲击多个行业的市场。
中国政府正通过多项刺激措施力图扭转局面,其中提振消费的举措持续加码。上个月早些时候召开的全国两会传递积极信号,维持2025年GDP增长目标在5%左右,与去年持平,为经济企稳注入信心。
达美乐中国的战略布局与政策导向不谋而合,去年业绩显示,公司计划今年加速开店步伐,重点拓展众多尚未深度开发的低线城市。继去年新增240家门店、以1,008家的总数突破千店里程碑后,公司表示2025年力争再开300家新店。
公司为这项雄心勃勃的扩张计划安排了5.7亿元人民币(约合7,860万美元)的资本开支预算。这一相对克制的投入,得益于其门店惊人的投资回报速度。异域风情餐饮品牌引爆消费热潮,新城市的消费者慕名打卡门店。2023年圣诞节至2024年底期间,达美乐中国在18个新城市开设的80家门店,平均投资回收期在12个月以内,远低于全球平均3年以上的周期。
公司在2024年度业绩公告中表示:“我们继续深耕现有市场、並审慎开拓新市场的门店战略,持续扩大全国布局,提升达美乐比萨品牌影响力。”
达势股份与达美乐的合作始于2010年,2017年成为达美乐在中国内地、中国香港和中国澳门的独家特许经营商。去年十月,双方关系迎来重要转折,美国达美乐将其在合资公司中的持股比例从约12%削减至6.2%,这既彰显了达势股份日益增强的独立运营能力,也反映出其对外部投资者的吸引力。
自2023年3月赴港上市集资逾6亿港元(约合7,700万美元)以来,投资者对达势的股票热情高涨。该股累计涨幅已超一倍,其中今年迄今上涨约30%。以当前股价计,预期市盈率达42倍,不仅是对手品牌必胜客中国运营商百胜中国(YUMC.US;9987.HK)20倍的一倍有余,更远超本土火锅龙头海底捞(6862.HK)的16倍。
突破一线城市边界
达美乐中国最初聚焦北京、上海这两大消费力强劲且更接受异国风味的一线城市。但近年来,公司在二三线市场发现新蓝海,并以此为据点开启快速扩张。这些城市的新店外常常大排长龙,迫使公司不得不采取非常规措施——有时会暂停其标志性的外送服务,直至业务回归正常水平。
公司此前曾包揽达美乐全球体系新店首月业绩前30强中的28席,近期更是横扫前40强。其中最新上榜的是东北城市沈阳的一家新店,开业首月即实现1,110万元(约合153万美元)销售额。
2024年,达美乐中国新进入10个城市,截至年底已覆盖全国39个城市。被公司称为“新兴增长市场”的京沪以外区域,正贡献日益增长的业绩份额,去年占营收比重达62%。2025年开年以来,公司继续保持扩张势头,进入了6个新城市。
受益于新店开业和同店销售增长,公司去年营收同比攀升41.4%至43.1亿元。其中新兴增长市场贡献增速高达77%,主要得益于去年新店的布局,240家店中,约90%位于京沪以外的二三线城市。
尽管消费需求走弱,达势股份仍实现全年同店销售额2.5%的正增长。不过较前一年有所收窄,因为彼时的数据包含首年销售额较高、但18个月后通常会下滑的新店。这一表现已优于几乎所有竞争对手,因大多数的同业会出现负增长,其中必胜客去年同店销售额下降5%。
公司通过培养忠实会员,促进他们的重复消费来巩固市场地位。其会员规模从去年初的1,460万,强劲增长至年底的2,450万。随着会员基数扩大,会员消费贡献率从2023年的59.2%提升至去年的64.5%。
值得关注的还有门店经营利润率的提升势头。受益于规模效应,该指标从2023年的13.8%升至2024年的14.5%。这助推公司在2024年实现5,520万元的年度净利润,成功扭转2023年2,660万元的亏损局面。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值
业绩持续改善 为何蔚来股价屡创新低?
持续亏损债务沉重 海昌走在崩溃边缘
新氧做大美丽生意 规模效益逐步浮现





