
矿机养大的铂科 能否享受AI供电红利?
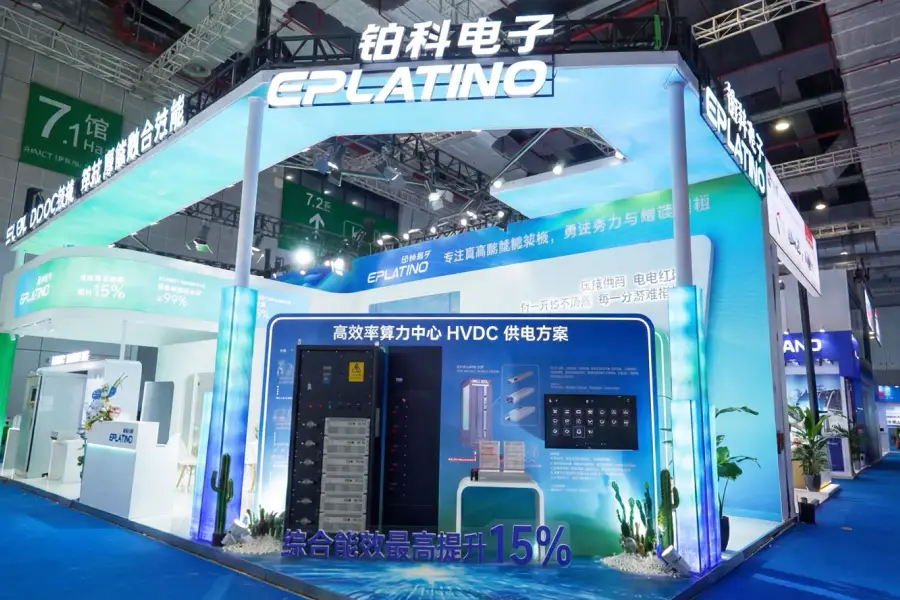
铂科电子五年内把收入推上十亿元,这家以矿机电源起家的企业,将目光转向火热的AI电源设备市场
重点:
- 铂科电子二度递表赴港上市,公司正积极由矿机电源转向AI电源市场
- AI电源毛利率高达47.7%,收入占比却只有0.7%
李世达
AI竞赛的底层,是一场电力竞赛,电源设备如今已是影响算力密度、散热效率及数据中心部署速度的关键环节。在这一轮需求重构中,原本服务数字资产挖矿的高功率电源厂商,看见了一条转型道路。
与数据中心类似,矿机同样需要长时间满载运行,对转换效率、功率密度、可靠性及散热均有较高要求。两者的终端用途虽然不同,部分底层技术却可以相通。近日二度递表赴港上市的杭州铂科电子股份有限公司,过去在矿机电源市场积累的经验,如今成为它进入AI数据中心供应链的起点。
铂科创办人尹国栋毕业于哈尔滨工业大学,曾在台湾电源供应器大厂台达电子(2308.TW)工作逾十年,由研发岗位做到技术总监,负责全球高端电源开发。2016年离开台达电后,他继续从事服务器电源业务,并在此期间与矿机设备商深圳比特微建立联系。
2021年,尹国栋及其团队创立铂科电子,同年便推出首代矿机电源,并在比特微的投资与订单支持下迅速完成商业化。2023年,比特微集团一度贡献公司89.9%的收入,至今年第一季已降至约9%。不过,矿机市场本由少数整机厂商主导,铂科同期前五大客户仍占收入93.5%,业绩容易受到大客户采购节奏影响。
近年铂科的增长速度亮眼,收入由2023年的2.61亿元增至2025年的10.45亿元(1.54亿美元),两年内增约三倍;净利润由2023年的424万元升至2025年的9,713万元。申请文件引用第三方数据指出,以2025年收入计,铂科是中国内地第二大高性能算力服务器电源供应商,在全球及中国内地市场的份额分别为6.9%和15.8%。
支撑铂科过去快速增长的矿机电源,也成为它切入AI市场的技术跳板。随着GPU服务器功耗持续上升,市场对电源的瞬态响应、稳压能力及功率密度提出更高要求,这些与矿机长时间高负载运行的需求存在相通之处。铂科因此将原有高功率电源技术延伸至AI服务器,但两类产品并非可以直接移植,公司仍须重新设计,并通过服务器厂商及云计算客户漫长的测试与认证。
AI收入仍是零头
铂科的AI电源在2024年第四季开始获客户认可,但距离接棒仍远。2025年,矿机电源及ESS业务分别贡献收入7.19亿元和3.18亿元,占比68.8%及30.5%;AI电源收入仅743万元,占0.7%。今年第一季,AI电源收入虽由15.8万元增逾七倍至135万元,销量亦由600台倍增至1,200台,收入占比仍只有0.6%,呈现“增长快、规模小、毛利高”的特征。其2025年毛利率达47.7%,远高于专用算力服务器电源的26.6%和ESS的13.2%;若能跨过客户导入与规模量产门槛,有望真正改善公司的盈利结构。
今年第一季,公司收入按年增长35.3%至2.15亿元,却由去年同期盈利700万元转为亏损532万元。期内研发开支增加约70%至2,850万元,占收入比重由10.5%升至13.3%,公司同时录得汇兑亏损。此外,现有主力业务的盈利能力也开始受压。受到加密货币行情滑落影响,公司不得不下调部分产品售价,以维持价格竞争力。今年第一季,专用算力服务器电源毛利率由去年同期22.5%降至19.7%。
这给了铂科加速转型的压力,公司正试图把服务器电源和储能技术整合,研发20千瓦液冷单元、800伏高压直流方案及光储荷一体化算力微电网,希望由单个电源,延伸至AI数据中心的供电、储能及负载协同。不过,相关产品仍处于商业化早期,公司目前也没有AI电源专用生产线。
竞争压力同样不小,尹国栋老东家台达电子已推出120千瓦AI服务器机架式电源,并将电源、液冷及能源管理整合为数据中心方案;美国Vertiv(VRT.US)则横跨不断电系统、配电和液冷等AI数据中心基础设施。两家公司不论在市占率或技术层面均大幅领先铂科。
尽管如此,AI供电与散热仍是今年资本市场最炙手可热的主题之一。台达电股价年初至今上升约86%,Vertiv同期亦升约73%,反映投资者愿意为AI带动的电力与散热需求提前定价。然而,铂科的AI电源收入目前仍不足1%,微电网方案也处于商业化初期,业绩底色依然是矿机电源。市场或许会先为故事买单,但估值能否站稳,仍取决于新客户、订单与利润能否兑现。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
相关新闻
-
简讯:时迈药业赴港上市获中证监批准

- 矿区自驾龙头易控智驾通过港交所上市聆讯
-
化工品制造商滨化股份挂牌 半日收跌12.4%
6745.HK601678.SHG


