Ximalaya files for IPO

这家中国领先的播客平台,可能成为香港近年最热门的科技股之一,它拥有庞大的忠实用户群,并在最近实现了盈利

重点

  • 喜马拉雅已申请在香港上市,据报道其早前曾在中国政府官员的压力下,撤回了2021年在美国的IPO申请
  • 去年,这家中国领先的播客平台首次实现净利及和调整后盈利,因它在保持适度增长时又强化成本控制

阳歌

先是2021年尝试纽约上市失败,不久后又在香港提出IPO申请,但再次无疾而终。现在,领先的播客提供商喜马拉雅控股希望自己的第三次IPO申请(这次也是在香港)能够引起投资者的关注。对这家与喜马拉雅山脉同名的公司来说,自前两次提出申请以来,情况发生了很大的变化。

最值得注意的是,由于面临的竞争日益激烈,加上注重成本控制,喜马拉雅的增长大幅放缓。但同样重要的是,公司同时实现了净利润和调整后盈利,这壮举就连行内巨头Spotify (SPOT.US)都做不到。

对于很多中国科技公司来说,喜马拉雅的故事并不让人陌生,这些公司已经开始优先考虑盈利能力,而非单纯的增长。对于寻求吸引海外投资者的中国科技公司来说,这个新焦点变得越来越重要,海外投资者对过去几年增长急剧放缓的中国经济变得更加不安。

与此同时,喜马拉雅是一家用户生成内容供应商,这在中国是一个难度极大的领域,要求平台监控并删除一切认为过于敏感的内容。在当前环境下,过于敏感的定义变得越来越严格,甚至提到经济放缓都可能被认为是禁忌。

由于在行业的主导地位,喜马拉雅面临的一大挑战是巨大的监控量。根据上周五提交的IPO上市文件,截至去年底该公司的平台上有约4.88亿条音频内容,总时长约为36亿分钟,去年移动端用户共花费长达18万亿分钟的时间收听其音频内容。

公司的3.03亿月活跃用户(MAU)是相当忠实的群体,平均每天花130分钟,相当于两个多小时收听喜马拉雅的内容。虽然这个数字很高,但我们应该注意到,数字实际低于2021年的144分钟。

但不管怎么划分,公司都拥有巨大的影响力,因它的用户听众人数相当于中国人口的四分之一。据报道,正是这种影响力,促使中国政府官员向该公司施压,要求其撤回2021年在纽约上市的申请,并将上市目的地改为香港。

最近,数据安全已成为中美两国关注的重点,双方都担心某些公司持有的大量本土用户数据,可能落入对方政府手中。眼下,这些担忧正推动美国,尝试逼迫字节跳动出售其在美国的业务TikTok。

在香港上市应该有助于喜马拉雅避免此类数据安全问题,但降低监控平台上的海量内容,是一项堪比攀登喜马拉雅山的挑战,对于降低这项挑战,它无能为力。

大牌承销商

该公司最初的上市文件中没有给出目标融资金额,这是港股IPO文件的惯例。但其承销商包括高盛、摩根士丹利和国内巨头中金公司,显示这是一笔不小的交易。

Spotify是该公司最接近的上市同行,目前的市销率(P/S)为4.1倍,而中国在线视频网站快手 (1024.HK)和爱奇艺(IQ.US)的市销率则要低一些,分别为1.78倍和0.91倍。

有点讽刺的是,爱奇艺和快手虽然都实现了盈利,但市销率却较低,而Spotify还处于亏损状态。这表明,由于对经济放缓的担忧,以及企业陷入监管麻烦的可能性增加,目前市场上的中国股票被严重低估了。

鉴于喜马拉雅的市场领先地位,以及在中国的播客平台当中率先上市,假设其市销率为2倍,略高于快手,那么喜马拉雅的市值将达到17亿美元。这意味着,如果成功,此次IPO可能会筹集到远远超过1亿美元的资金,这在当前市场是一个相对较大的金额。

正如我们所指,该公司现在的情况与前两次申请上市时有所不同,现在更加注重盈利,而非不惜一切代价追求增长。在2021年实现收入增长44%后,2022年增长急剧下降至3.5%,去年仅为1.7%,收入61.6亿元。

订阅用户增长也表现出类似的缓慢增长趋势,月付费用户从两年前的1,490万增至去年的1,580万,仅增长6%。公司仍是中国播客市场绝对的领导者,去年占据移动收听市场60.5%的份额。但在这里,我们也应注意到,与2021年上半年提出上市申请时71%的市场份额相比,这个数字一直在下滑。

虽然最近的营收增速不算太快,但公司的运营成本却较之前提交申请时大幅下降。销售及营销开支从2021年的26.3亿元下降到去年的20.7亿元,降幅约为20%;同期行政开支从14.1亿元降至去年的4.68亿元,降幅超过三分之二。

对提高效率的关注,帮助公司去年将毛利率提高到56.3%,比2022年的51.9%提高了4个百分点。公司在2022年实现了净盈利,但调整后,即剔除包括与股票价值变化和员工股票薪酬相关的成本后,仍处于亏损状态。但去年同时实现了净利润和调整后盈利,分别为37.4亿元和2.24亿元。

总言之,喜马拉雅看起来像是最近上市的中国科技公司中更有趣的一家,这既是因为它的市场领先地位,也是因为它的盈利能力。高盛和中金等大牌机构承销也是一个积极因素,这意味着,如果喜马拉雅第三次上市尝试成功的话,可能会引起一些投资者的强烈兴趣。

咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。

欲订阅咏竹坊每周免费通讯,请点击这里 

新闻

诺比侃折让近14% 配股筹1.31亿港元

AI技术公司诺比侃人工智能科技(成都)股份有限公司(2635.HK)周二公布,拟配售1648.85万股新H股,配售股份约占扩大后已发行股本4.17%,每股配售价8.19港元,较前一日收市价9.48港元折让13.61%,集资净额1.31亿港元。 公司拟将净额40%用于研发铁路、石化及机场等大型基建的AI运维技术,20%拓展海外业务,20%寻求收购,余下20%补充营运资金。 诺比侃去年12月以每股80港元上市,集资净额约2.57亿港元,截至今年8月底已动用约1.60亿港元,尚余约9,700万港元。 公司于今年3月将股份1拆10,并于4月纳入港股通,股价一度冲上83.20港元高位,相当于招股价逾10倍,但此后快速回调,自高位回落近九成。周二股价低开,至中午休市报8.75港元,跌7.7%,创52周新低。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

出師不利 彤程新材首掛即下挫

新材料制造商彤程新材料集团股份有限公司(9607.HK;603650.SH)周二挂牌,首日股价下挫。截至午间休市,彤程新材收報40.14港元,较上市定价下跌8.8%。 公司发售6,810万股,募资净额约29亿港元。其中,香港公开发售部分获得约2.4倍超额认购,国际发售部分则获1.75倍超额认购。八家基石投资者合计认购了2,260万股,约占发售股份总数的三分之一。 彤程新材拥有三大核心产品线:轮胎用橡胶助剂、电子材料以及可完全生物降解材料。今年上半年,公司营收从去年同期的16.5亿元增至21.3亿元,同比增长29%。期间,橡胶助剂总营收只有61.9%,低于去年同期的70%。电子材料的营收占比从去年同期的26.7%升至32.5%,全生物降解材料的占比也由3.3%提高至5.6%。 今年上半年,公司实现利润3.89亿元,较去年同期的3.51亿元增长10.8%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

景旺电子首开跳水 午收反弹转涨9%

印制电路板(PCB)制造商深圳市景旺电子股份有限公司(3228.HK; 603228.SH)周二在港首日挂牌,开盘即跌7%,之后股价反弹,中午收报76.4港元,倒升9.3%。 公司发售7,294.4万股,每股售价69.88港元,募资净额近49.6亿港元,公开发售获得超额认购近93倍,国际配售超额认购9.6倍。共有14名基石投资者,认购3,478.8万股,占全球发售股份的47.69%。 按2025年度收入计算,景旺电子是全球第一大汽车电子PCB供应商,市占率达10.6%,在全球则排名11,市场份额2.5%。 今年前四个月,收入同比上升18%至53.41亿元,净利润却下跌25.3%至3.17亿元。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Onyx sells e-readers

电子纸设备销售失色 文石转售芯片续写增长

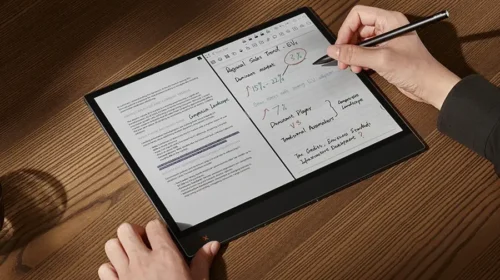
BOOX品牌持有者文石正申请在香港上市。其两大核心设备销售下滑,但通过转售储备芯片,仍维持收入增长 重点: 2026年上半年,文石的收入增长全数来自转售储备芯片;旗下两大电子纸产品线“高速阅读器”及“生产力平板”的销售收入合计下降4.7% 这家香港上市申请人的存货在2026年上半年增加50%,占用大量现金,同期银行借款增逾一倍    胡鸣鹤 以电子纸阅读设备闻名的广州文石信息科技股份有限公司,最近却从一项意想不到的业务找到增长来源:转售储备的芯片。 这家总部位于广州的BOOX阅读器及数码笔记本制造商,上周申请在香港上市。公司收入结构正在转变,至少暂时偏离了核心业务,能否获投资者接受仍待观察。更大的挑战是,在智能手机不断蚕食市场之际,如何让消费者继续愿意购买专门用于阅读和书写的设备。 芯片价格上涨也正考验文石及其同业,智能手机和个人电脑制造商同样受到冲击,被迫提价后,核心产品销量下滑。 至少从收入看,文石似乎稳住了阵脚。2026年上半年收入由上年同期的5.34亿元,增长7.4%至5.74亿元。但细看之下,转售储备芯片带来5,570万元收入,已超过整体收入的增幅。 随着阅读器销售急跌,公司两大设备产品线的收入同比下降4.7%,合计毛利减少11.7%。主要受芯片转售带动的“其他产品及服务”毛利增长,足以抵消上述跌幅。不过,由于开支及其他成本增加,盖过了毛利的小幅增长,文石上半年净利润仍下降24%至5,330万元。 零部件成本上涨,尤其是存储芯片涨价,正考验文石及其竞争对手。亚马逊(AMZN.US)8月将美国基本款Kindle售价由109.99美元提高至149.99美元,称原因是内存和存储成本增加。中国电子阅读器制造商汉王科技(002362.SZ)副总裁王杰8月接受《华夏时报》访问时则表示,尽管面临成本压力,公司仍维持售价不变,因为这类设备并非必需品。 储备芯片 芯片价格自2025年下半年开始上涨,文石于是增加采购,以防日后进一步涨价。这项部署后来派上用场。公司在保留足够零部件满足自身生产需要后,按市价转售部分储备。 即使如此,文石的存货仍由2025年底至2026年6月底增加50%,达7.488亿元,其中约四分之三为原材料。公司上半年经营活动耗用现金1.987亿元,同期银行借款增逾一倍。管理层表示,现有原材料存货足以支持今明两年的生产及交付。 董事会主席淡玉婷曾任电子纸技术公司荷兰iRex科技的中国区首席代表,并于2008年共同创办文石。公司于2009年创立BOOX品牌,当时设计出首款具手写功能的阅读器。 今年上半年,大中华区以外的客户及经销商贡献文石54.6%的收入,其中欧洲占20.1%,美国占17.7%。 在中国市场,亚马逊于2023年6月关闭Kindle中国电子书店,并于一年后停止下载服务,把市场让给文石等本土对手。BOOX的安卓设备可以运行腾讯的微信读书,让中国用户换用电子纸屏幕时,仍可使用熟悉的阅读应用程序。不过,手机阅读的趋势持续冲击电子阅读器厂商。中国最新的全民阅读调查显示,2025年有79%的成年人使用手机阅读。 毕竟,对经常外出的消费者来说,多带一部文石设备既要花钱,也要腾出空间。BOOX中国网站上的阅读器售价由899元起,部分型号超过3,000元。在美国,6英寸的Go 6(第二代)税前售价约200美元,带有锁屏广告的基本款Kindle则为150美元。消费者必须认为阅读舒适度、应用程序选择和书写工具值得这笔额外开支,才会购买另一部设备。 阅读器的吸引力 30多岁的香港传媒工作者Jessie Liu两年前买了一部BOOX Go Color 7。她喜欢它比基本款Kindle的6英寸屏幕更大,而且购买时Kindle还没有彩色型号。不过,她说若要向朋友推荐,自己大概还是会选Kindle。 一名40多岁的北京科技公司创办人表示,自己曾拥有四、五部Kindle;亚马逊退出中国市场前,那是他主要的阅读方式。后来他经朋友推荐买了一部BOOX,但对产品评价平平。他说:“没有什么特别出色的地方,但也没有什么明显问题。” 研究机构洛图科技认为,专用电子阅读器能否吸引消费者,取决于彩色显示效果和软件能否改善。支持手写笔的笔记本则把用途延伸至读书以外,让专业人士可以批注报告和记录手写笔记。 文石表示,随着纯阅读产品需求减弱,客户正转向具手写功能的设备。2026年上半年,其“高速阅读器”收入减少逾一半至1.043亿元,毛利率亦由上年同期的35.8%降至26.2%。管理层将毛利率受压归因于旧款阅读器折价、较低毛利产品占比提高,以及芯片成本上升。 相比之下,文石同期“生产力平板”收入增长32%至3.837亿元,但较小尺寸型号热销,令平均售价下降22%。…