
印度生产基地成形,伯恩光学会否重启IPO计划?
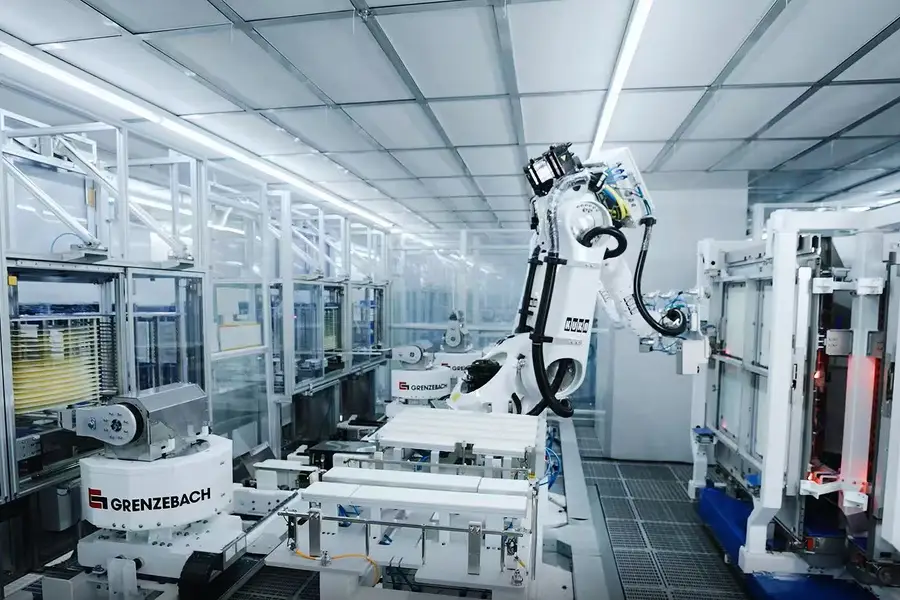
港股IPO近期表现强劲,同业上市表现亮眼,或促使苹果手机玻璃供应商伯恩光学重启香港上市计划
重点:
• 伯恩光学正在印度新建生产基地,并在越南进一步扩张,以响应客户需求,实现境外制造多元化布局
• 这家为智能手机和平板电脑生产玻璃配件的企业可能重启在港的上市计划
阳歌
2025年或将成为港股十年来IPO表现最为强劲的年份之一,同时也可能成为“玻璃之年”。
一家领先的高科技玻璃制造商、伯恩光学的竞争对手刚在港募资48亿港元(6.11亿美元)仅数日,市场传闻伯恩光学也可能筹备融资额更高的IPO。因为蓝思科技(300433.SZ; 6613.HK)此次登陆港股是对其深交所主板上市的补充,而若伯恩光学在港上市,则将是首次公开募股。
伯恩光学并未对此次传闻作出任何评论。公司之前曾尝试赴港上市,最近一次是在2022年。当时报道称其拟募资高达20亿美元,约为蓝思科技募资额三倍多。
伯恩光学最受瞩目的是其iPhone核心供应商的地位,公司客户还包括三星、荣耀及小米等头部智能设备制造商。据悉,正是与苹果的合作关系,正推动伯恩光学进军印度市场。为了减少对中国的过度依赖,苹果近年加速将智能手机生产转移至印度。
据媒体报道,苹果这家美国科技巨头目前约有20%的iPhone是通过富士康和塔塔电子在印度生产的,并计划在未来两年将比例提升至约三分之一。随着产量提升,苹果正鼓励其供应商在印建立本地生产基地。
据官网信息显示,总部位于香港的伯恩光学在全球设有八个生产基地,总投资达400亿港元,其中中国与越南工厂年产能合计18.5亿件,雇员总数逾7万人。
据去年的媒体报道,伯恩光学拟在印度建立生产基地。相关投资的报道最初源于去年1月,印度汽车零部件制造商Samvardhana Motherson International Ltd.表示伯恩光学将投资其电子零部件子公司Motherson Electronic Components Pvt Ltd.
去年8月,印度媒体Business Standard报道称,该电子零部件公司将成为双方的合资企业,投资额约250亿卢比(2.9亿美元),伯恩光学最终持股比例或达49%,剩余股份由Motherson International持有。今年4月的后续报道显示,伯恩光学已完成首期注资。
该报道同时指出合资公司将生产玻璃盖板及其他零部件,厂址或定于泰米尔纳德邦——苹果另一家玻璃供应商康宁(GLW.US)正在当地建设新厂,预计今年底投产。据报道,伯恩光学在印度的合资企业预计前四至五年营收可达10亿美元。
同样重要的是,伯恩光学有望通过此合资项目构建其海外产能,为客户提供更多选项,从而成为更受信赖的战略合作伙伴,也获得更多海外发展的机遇。
相比之下,蓝思科技大部分生产仍在中国,但正通过越南及墨西哥工厂实现多元化布局。伯恩光学进军印度的举措或使其占据竞争优势,因其印度工厂能更高效地服务苹果及其他正将生产转向印度的客户群。
手机行业元老
作为元老级的中国科技公司,伯恩光学三十余年前开始在深圳生产手表玻璃盖板。深圳是中国市场经济改革的早期试验田,这里培育出微信运营商腾讯及全球最大无人机制造商大疆等科技巨头。
据《福布斯》报道,公司创始人杨建文、林惠英夫妇于2000年代初开始研发手机玻璃屏幕,旨在替代当时普遍采用的易刮花的塑料盖板。
伯恩的重大突破源于摩托罗拉在其畅销的RAZR机型中采用了伯恩的玻璃盖板。除手机外,其玻璃产品还应用于可穿戴设备、平板电脑、AR/VR眼镜及汽车等领域。
作为非上市公司,伯恩光学的公开财务信息有限。但根据其2021年提交的初步招股书显示,截至2021年3月的财年,公司营收达约300亿港元。
相较而言,根据蓝思科技港股招股书,其2022年营收为人民币467亿元(65亿美元),约超出伯恩光学三分之二。但需要注意的是,蓝思科技的整机组装业务的利润率相对较低,而伯恩光学凭借较高毛利率或能取得较同业更高的估值溢价。
伯恩光学若推进IPO,将恰逢香港迎来自2021年以来最强劲、十年来第二佳的IPO市场窗口期。经历三年低迷后,今年港股以44宗新股上市、136亿美元募资额重登全球榜首,其中领头的是中国科技巨头宁德时代——这家电动汽车电池制造商5月募资了45亿美元。
与宁德时代类似,蓝思科技属于“A+H”双重上市阵营中的新成员——这些企业已在沪、深A股上市,再赴港二次上市以提升全球知名度并吸引国际投资者。伯恩光学创始人杨建文曾在访问中表示,IPO既不仅有助于公司运营融资,更是提升国际影响力的关键一步。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
开发商的救命稻草 新城发Reits融资续命


