
奔赴星辰大海 中国商业航天掀上市潮
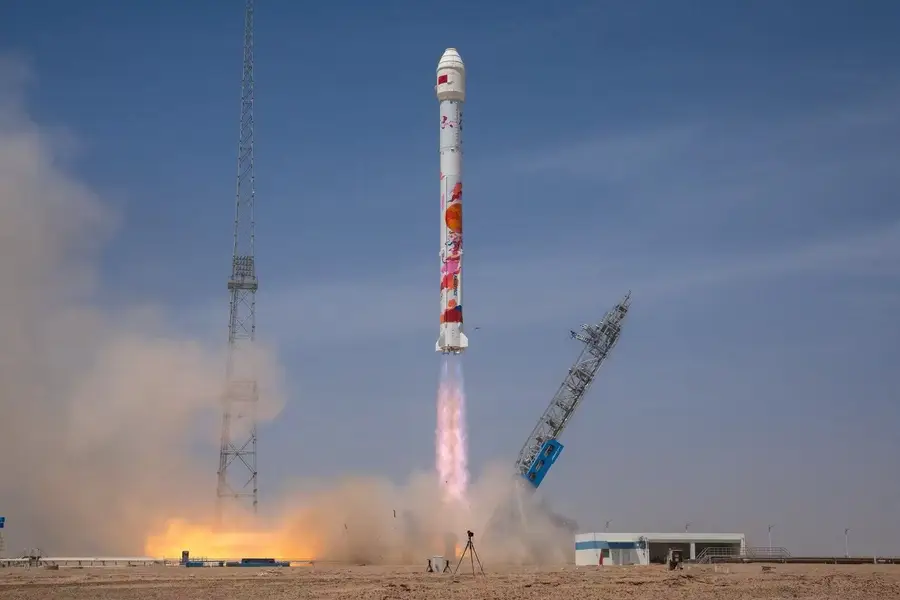
卫星初创企业天仪空间最新一轮融资及IPO筹备,是中国航天企业更大规模上市浪潮的一部分
重点:
- 随着天仪空间完成13亿元融资,并展开初步IPO筹备,愈来愈多中国商业航天企业也正瞄准类似的上市路径
- 科创板规则愈加明确加上政策支持力度增强,共同推动了这股上市浪潮,但对大多数企业而言,稳定盈利仍难实现
胡鸣鹤
亿万富豪伊隆・马斯克旗下的SpaceX等航天企业,已经实现了一项中国尚未复制的成就,就是将火箭、卫星及太空服务转化为足以吸引全球投资者关注的资本叙事。随着越来越多本土航天初创企业迈向资本市场,掌握这种能力在中国变得愈发重要。当前的关键已不再是谁能把东西送入轨道,而是谁能在此基础上建立一个可盈利的商业模式。
这也正是卫星初创企业天仪空间科技股份有限公司(Spacety)最新动作值得关注的原因。这家总部位于长沙的公司本月稍早披露,已获得13亿元(1.9亿美元)的新一轮融资。根据其一位投资者发布的信息,公司亦于2月初在湖南证监局完成IPO辅导备案,这一程序标志着其迈向中国A股市场上市的第一步。
天仪空间是一家专注于合成孔径雷达(SAR)卫星的细分领域企业。尽管该领域属于卫星产业中的细分市场,但天仪空间的发展轨迹,为观察中国商业航天产业的走向提供了一个窗口。这是因为天仪空间正处于行业多个核心趋势的交汇点,包括低成本硬件、数据服务,以及商业模式的探索。
在中国航天企业争相进入资本市场的浪潮中,天仪空间并非个例。包括蓝箭航天与中科宇航等火箭制造商,已处于最接近上市的阶段;而天兵科技、星河动力航天及星际荣耀等企业亦在推进IPO进程。这些企业的共同目标,是上海“纳斯达克式”的科创板,该市场去年已扩大上市标准,将商业航天纳入其中。其结果是,中国商业航天产业正逐渐从一系列工程实验,转变为一个正在成形的市场。值得注意的是,目前这批企业普遍选择在境内市场上市,令香港的国际投资者暂时被排除在外。
中国首批民营航天企业覆盖多个赛道,包括卫星发射与制造、低轨卫星星座建设,以及相关下游应用业务。第一波市场热潮主要由发射技术带动,特别是可重复使用火箭。例如,蓝箭航天的科创板上市申请,计划为其可重复使用火箭业务募集75亿元资金。
迈入新阶段
但下一阶段的重点,将从发射本身转向发射之后,市场开始关注哪些企业能将卫星转化为通信网络、导航服务、遥感产品或其他可持续产生收入的业务。
在这一点上,天仪空间是一个具有代表性的案例。与更为人熟知的火箭公司不同,天仪空间专注于合成孔径雷达(SAR)卫星,这是一个技术门槛更高、但也更具护城河的细分领域。不同于依赖可视条件的光学卫星,SAR卫星利用微波信号运作,使其能在夜间,以及穿透云层与烟雾的情况下持续工作。
天仪空间已完成21次航天任务并发射38颗卫星,成为中国较具代表性的商业SAR企业之一。其于2020年发射的“海丝一号”(Haisi-1),被广泛视为中国首颗商业SAR遥感卫星,公司亦表示目前已具备毫米级地表形变监测能力。这一能力之所以重要,在于真正的商业价值在于对地面信息的监测,例如桥梁与隧道状况、地面沉降,以及在紧急情况下提供影像服务。
但这种能力并不会立即转化为可持续的商业模式,这也是为何中国民营航天企业纷纷加速进入资本市场,以寻求资金维持运营。蓝箭航天目前仍处于大幅亏损状态,而中科宇航亦警告,发射频次有限、有效载荷不足以及折旧压力沉重,导致单次任务难以覆盖全部成本。类似的结构性问题同样存在于卫星与遥感企业,即在客户尚未充分开拓前,资产利用率偏低。
这代表上市不仅是对企业愿景的肯定,也将决定哪些公司能够获得更多资本持续发展。几年前,这些企业的投资叙事仍多停留在假设层面,主要围绕庞大的潜在市场规模,以及谁能成为“中国版SpaceX”的论述。而如今,市场关注的问题正变得更加务实:发射频率有多高?成本能否下降?载荷是否饱满?订单储备情况如何?收入中有多少属于可重复性收入?
政策助推
政府政策促成了航天产业从理论走向实践的这一关键转折。北京推出的新规,为航天企业在科创板上市扫清障碍,使最具潜力的企业在探索可盈利商业模式的同时,获得更清晰的境内融资渠道。
将中国航天企业与SpaceX作比较具有参考价值,但两者之间仍存在关键差异。最显著的是,SpaceX通过实践证明,当低成本发射、卫星基础设施与下游服务相互协同时,可以构建出可盈利的商业模式,从而改变了产业讨论的方向。
中国航天产业不太可能复制出一个将多项航天业务整合于单一主体之下的本土版本。其商业航天发展呈现出更为分散的格局,由区域产业集群、地方政府资金,以及大量专注于价值链不同环节的专业化企业共同构成。在这样的体系中,天仪空间并非试图成为“中国版SpaceX”,而是定位为雷达数据与监测服务领域的专业提供者。
即便如此,这一路径本身也已相当艰难。天仪空间不仅承担着资本密集型初创企业的典型压力,还面临更具政治敏感性的风险。公司于2023年成为美国制裁对象,当时美国财政部指控其卢森堡子公司向私人军事服务公司瓦格纳集团有关的行动提供卫星影像,支持俄罗斯在乌克兰的战争。这提醒市场,中国航天企业所面临的风险不仅限于技术挫折或订单延误。这是一个金融、国家战略与地缘政治高度交织的行业。
如果说中国商业航天第一阶段的重点在于证明民营企业能够进入这一市场,那么下一阶段则在于证明它们能够长期立足。较为容易的部分,是透过发射里程碑、巨型星座计划的宣布,以及与马斯克的宏大对比来吸引关注。而更艰难的挑战在于:建立可持续的发射节奏、提高有效载荷利用率、将卫星数据转化为客户愿意付费的服务,并在亏损与资金需求超出投资者耐心之前完成这一切。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

嘉利国际盈利倍增 难敌AI股抛售潮
AI故事待兑现 领益智造先靠iPhone Duo翻身?
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量



