
大张旗鼓上市仅一年 每日优鲜已过“赏味期限”?
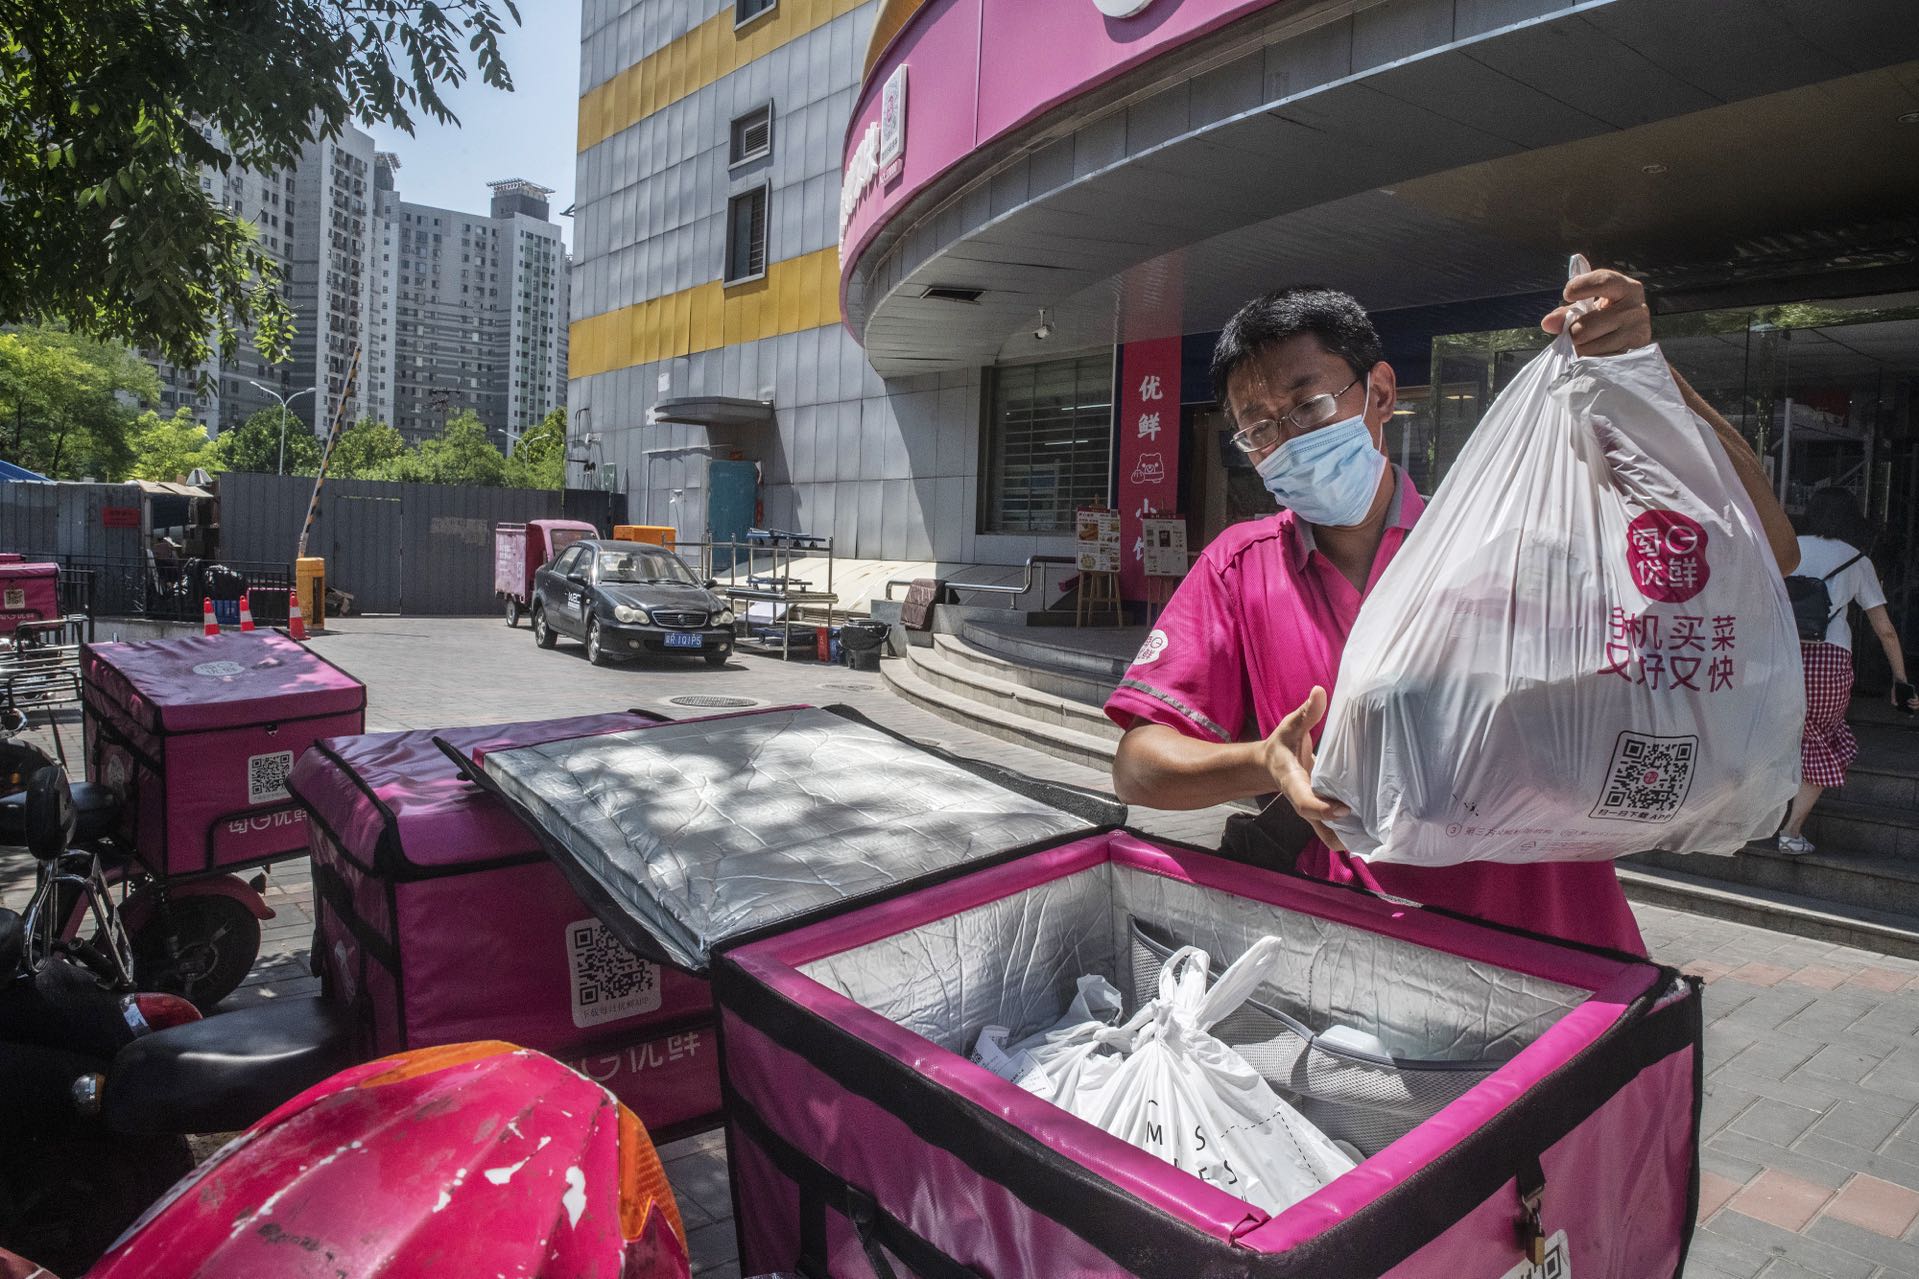
这家生鲜电商刚刚宣布了董事会的重大人事变动,由于亏损日益扩大且眼下无望缓解,该公司正面临生存危机
重点:
- 每日优鲜宣布了高层人事的重大变动,包括两位联席首席财务官辞职,其中一人也是三名辞职的董事会成员之一
- 与此同时,该公司正在面临亏损扩大、巨额债务和大量拖欠前员工工资导致的现金短缺
梁武仁
一年之间,天壤之别。
就在一年前,每日优鲜(MF.US)还是一家市值数十亿美元的新兴创业公司。如今,这家中国生鲜配送服务的先驱正面临一场生存危机,据说它已经裁掉了大部分员工,股价下跌至以美分计,很快就要一文不值了。现在,这家公司刚刚采取了最新举措,试图通过宣布重大的董事会和高管调整,来挽救这条快速下沉的船。
成立于2014年的每日优鲜,很可能面临一条漫长而艰难的复苏之路——如果它能生存下来的话。这家公司首先需要展示其有朝一日实现盈利的能力,才会有人敢给它投钱。它可以通过出售资产在短期内渡过难关,这样不仅能产生新的现金,还能精简业务和降低成本。
如果它真的设法得到了急需的资金,该公司可能还需要按下商业模式的重置按钮,向投资者证明为何它认为自己未来可以实现持续盈利。因为缺乏耐性的投资者,多数都会选择暂时割肉离场。
每日优鲜暴雷过程中倒下的最新一张多米诺骨牌出现在上周末,该公司宣布三名董事会成员辞职。其中包括联席CFO王珺,以及去年年底才加入公司的另一位联席CFO陈希。任命两位新的独立董事后,每日优鲜的网站现在只列出了三名董事会成员,包括创始人兼CEO徐正,比去年6月公司IPO的时候少了两位。这意味着每日优鲜实际上有了一个全新的董事会,虽然保留CEO作为唯一的执行董事可能不会让剩下的投资者十分满意,因为后者可能还是希望公司人事焕然一新。
为了能够在一小时内送达生鲜杂货而自豪的每日优鲜,从一开始就背负着提供快速服务所需的沉重成本结构,这大大拖累了它的收入。该公司的利润率也受到来自叮咚买菜(DDL.US),以及拼多多(PDD.US)和美团(3690.HK)等互联网巨头的激烈竞争的侵蚀。
更糟糕的是,该公司在7月初承认夸大了去年前九个月的收入。此前,一个独立的审计委员会从4月开始对其“次日达业务(今日下单,明天送达)”的交易进行审查。刚刚辞职的三名董事会成员之一朱寒松,曾作为独立董事担任该委员会的主席。自去年7到9月的季度之后,每日优鲜没有发布任何财务业绩。
该公司称,它解雇了所有参与欺诈交易的员工,同时指出,公司CEO和两位CFO都与之无关。欺诈行为曝光后,每日优鲜现在面临着大量指控其在IPO前财务数据造假的诉讼。被解雇的不光是欺诈案背后的员工。该公司据称已经解雇了大多数员工,欠下了大量员工工资和如山的债务。
失败的救助
随着问题像滚雪球一样越滚越大,该公司似乎在7月晚些时候迎来了一次小小的转机,当时山西东辉集团同意向其注资约2亿元。但两周后,每日优鲜表示,该协议仍悬而未决,到目前为止,资金似乎还没有到位。据报道,这迫使每日优鲜暂停了其主要的生鲜商品配送业务,该业务在去年前9个月约占其收入的85%。
每日优鲜表示,这项业务能否恢复,取决于融资情况。该业务因送货员骑着配备了粉色快递箱的电动车而闻名。但是,就算它真的获得了资金,该公司在目前的商业模式下还能挺多长时间,也远未可知。
在截至2020年底的两年里,每日优鲜的现金持有量下降了一半以上,按美元计算约为1.41亿美元(9.8亿元),尽管它在2018年和2020年筹集了新的资金,以满足烧钱之需。在去年一季度,每日优鲜又筹集了3.62亿美元。而且该公司还从其IPO中筹得约2.73亿美元,当时该公司的估值为25亿美元。
每日优鲜的主要股东包括腾讯(0700.HK),它迄今已从投资者那里筹集了总计18亿美元的资金,其中包括老虎全球管理公司和高盛管理的科技基金。刚刚辞职的独立董事朱寒松和联席CFO陈希,都曾在高盛工作了十余年。
该公司的困境让人想起咖啡连锁店运营商瑞幸咖啡(LKNCY.US),后者也曾经是一个充满野心的烧钱公司,后来承认捏造了数亿美元的销售额。但在经历了包括破产申请在内的几近死亡之后,它居然成功地实现了扭亏为盈,但每日优鲜由于目前还看不到盈利的商业模式,它能否做到同样的事情还远未可知。
资金短缺情况此后只会变得更糟,因为随着主业务的停止,它的收入将受到巨大打击,从而大大削弱了其产生现金的能力。即使山西东辉集团承诺的投资到位,可能也难以长期维持每日优鲜的业务。据彭博新闻社7月份的报道,该公司还希望通过出售其智能生鲜市场业务来筹集约1亿美元资金,该业务为生鲜农产品卖家提供各种服务,比如网店的建设。
周一,在宣布董事会变动后的第一个交易日,每日优鲜的股价上涨了约2%。但该公司目前的股价极低,周一的收盘价只有0.12美元,而当初IPO的价格为13美元,这些股票很可能已经成为盯着破产公司股票的即日交易者的玩物。随着公司为生存而战,其中一些交易者可能会在大百分比的波动中赚到一些钱。但至少就目前而言,每日优鲜不太可能吸引任何认真的投资者购买它的股票。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章






