
发行可转换债券 万国数据旺市中融资
这家数据中心运营商将通过发行可转换债券筹集5.8亿美元资金,成为最新一家借助积极市场情绪融资的海外上市中国公司
重点:
- 万国数据将通过发行7年期可转换债券筹集5.8亿美元,转换价格仅比其最近的交易价高出16.7%
- 这家数据中心运营商将把这笔资金用于在国内和东南亚的大举扩张
阳歌
万国数据控股有限公司(GDS.US; 9698.HK)成为最新一家加入海外上市中国企业融资潮的公司,抓住股价反弹的良好时机。这家数据中心运营商周三称,将通过发行期限相对较长的7年期可转换债券,筹集5.8亿美元的资金。
这次和万国数据近一年前的发债颇为类似,当时它也是通过发行7年期的可转债筹集了6.2亿美元。但也有一些重大的不同,最明显的在于现在和一年前的宏观环境。
尤其是,在美联储为了抑制通胀而进行了一系列激进加息后,现在的利率远高于一年前。公告显示,该公司最新这批债券的年利率为4.5%。相比之下,它一年前发行的可转债利率仅为0.25%。
另一个重要的不同,是对海外上市中概股情绪的巨变。去年这个时候,这些股票还是投资者的弃儿,受困于投资者对国内监管打击和中美证券监管机构争端的担忧。但现在,这两个问题现在基本都已经解决了,引发这批此前备受打击的股票从10月底开始上演大反弹行情。
过去两周,这批股票重获投资者青睐,在急于利用不断改善的市场情绪的海外上市中国企业中引发了一波融资潮。
本周早些时候,我们写过其中两笔最新交易,包括电商软件开发商微盟(2013.HK)通过配售新股筹资16亿港元(14.4亿元),华住集团(HTHT.US; 1179.HK)则配股筹资2.6亿美元。其他加入这股融资潮的公司,还有在香港上市的锦欣生殖(1951.HK),它宣布拟筹资12亿港元。
在这个越来越长的新融资企业名单中,万国数据是唯一一家发行债券,而并非新股的公司。不难理解为什么其他所有企业都选择了发行新股,因为当前的高利率会让债券发行方承担相当高的成本。万国数据选择发行可转债,可能是因为它更像一家增长相对较低的公用事业公司,其股票对投资者的吸引力不及其他同样在融资的公司。
该公司去年三季度营收仅增长14.9%至24亿元,并预计去年全年营收增长约19%。虽然这些数字也还不错,尤其是考虑到去年因为频繁的疫情暴发导致国内环境不佳,但想到万国数据正在国内和东南亚大举扩张,意图成为一家大型区域性数据中心运营商,这些数字看上去就不是太令人兴奋了。
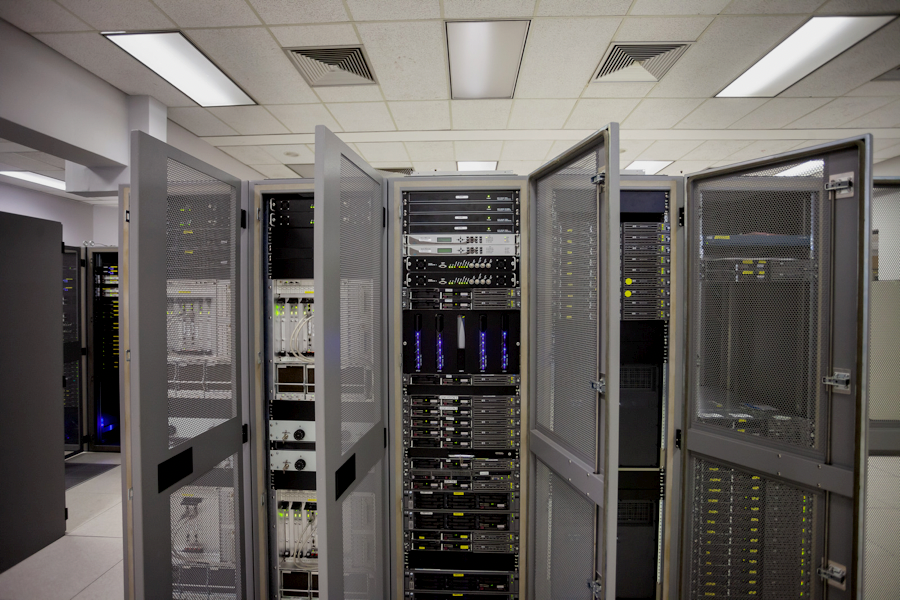
万国数据的最新季报显示,截至去年三季度末,其拥有510,511平方米数据中心空间,同比增加12.4%。目前在建的还有182,355平方米,这将让其总面积增加超过三分之一。
持续亏损
归根结底,万国数据三季度的净亏损从前一年的3.01亿元扩大到3.4亿元,分析机构预计今年亏损将大致保持不变,因为它在扩张上投入了大量资金。
在该公司最新一轮的融资中,新债券的转换价格为24.5美元。这与该公司美国存托股票(ADS)在公告发布前最后20个交易日的价格相比,仅有16.7%的小幅溢价。这基本上意味着,该股在未来7年内只需要上涨16.7%,购买这些最新债券的投资者就能获利。
即便如此,一年前发行的7年期债券转换价格为50美元,与当时的股价相比也有16%的溢价。但以该股23.51美元的最新收盘价计算,该股需要上涨一倍以上,才能超过去年债券的转换价格。由此可见,万国数据的股价在过去一年中下跌多么严重,尽管它的股价已从10月底的低位上涨了近两倍。
投资者对最新一轮融资并没有表现出太大兴趣,万国数据在纽约上市的ADS周三在该计划宣布后下跌7.6%。不过,周四的反弹已经收复了大部分损失。
老实说,在过去的几个月里,与两个主要竞争对手秦淮数据(CD.US)和世纪互联(VNET.US)相比,它似乎正在赢得投资者的青睐。它们是中国最大的三家民营数据中心运营商,数据中心既用于数据存储,也用于托管云服务。由于中国政府专注于建设数字经济,这类高科技基础设施在中国有着良好的发展前景。
由于增长较快,包括去年三季度收入猛增62%,秦淮数据一直在该群体当中最受投资者青睐。它也是三家公司中唯一盈利的一家,由美国私募股权巨头贝恩控制的秦淮数据目前的市销率为5.1倍,而万国数据的市销率为3.4倍,不被人看好的世纪互联的市销率仅有0.94倍。
但在过去一年里,秦淮数据与万国数据之间的差距已大幅缩小,因为在最近的反弹中,后者的股价上涨速度远远快于前者。这可能表明投资者终于对万国数据及其积极的扩张战略产生了兴趣,尽管这意味着该公司可能会继续亏损,在可预见的未来,它需要通过新的融资为增长提供资金。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?


