Vipshop does outlets

折扣电商唯品会已获批准,将旗下两个线下奥特莱斯项目分拆至房地产投资信托基金(REIT),另有18个类似项目正在推进中

重点:

  • 唯品会公布一季度收入同比增长1.2%,是过去八个季度中唯二增长季度
  • 公司线下奥特莱斯业务实现强劲增长,部分抵消其传统折扣服装电商业务的疲弱表现


阳歌

随着电商逐渐变成“老掉牙”的故事,大型企业正寻找新的叙事,以维持投资者对其股票的兴趣。阿里巴巴(BABA.US;9988.HK)正聚焦AI与云服务,京东(JD.US;9618.HK)则将自己定位为涵盖医疗、物流等多元业务的综合型企业;拼多多(PDD.US)则试图以海外Temu业务的爆炸性增长打动投资者。

至于老牌折扣电商唯品会控股有限公司(VIPS.US),则仍在努力摆脱早年依靠“每日特卖”模式取得的成功。该模式主打以团购形式销售低价品牌服装,但近年增长动能已逐渐耗尽,并导致公司自2024年开始出现收入下滑。

某种程度上,公司正出现一种“回到未来”式的转变。公司周四公布的最新财报显示,其线下奥特莱斯业务正取得意想不到的成功。虽然公司尚未单独披露该业务的具体收入,但其强劲表现,似乎与近年消费者越来越偏好“体验式购物”的趋势一致。

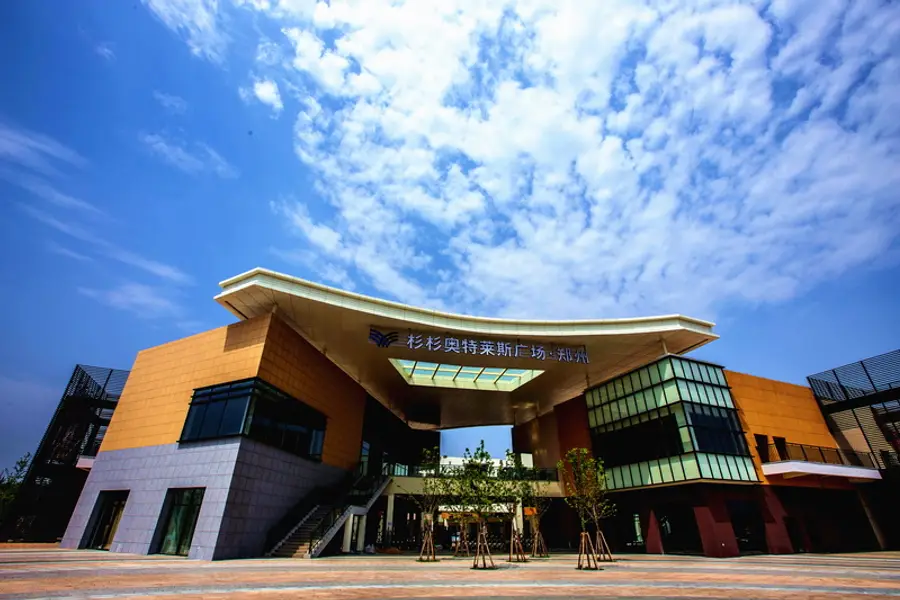
这种购物方式与传统逛街不同,消费者往往会特地前往奥特莱斯商场,或沃尔玛旗下会员制商店山姆会员商店等地,把购物视为一种结合消费与休闲的体验。唯品会过去并未特别重视这部分业务,其线下业务主要围绕杉杉奥特莱斯展开。但在最新业绩中,这项业务却带来些许亮点,包括公司计划把杉杉业务中的物业部分分拆为房地产投资信托基金(REIT)。

唯品会目前确实需要一些新的亮点,因为其“每日特卖”模式早已不再新鲜。尽管收入增长停滞,公司仍保持不错盈利能力,但其股票市盈率(P/E)仅约7倍,不到阿里巴巴21倍与京东24倍的三分之一。即使近期在多个市场遭遇压力的Temu母公司拼多多,目前市盈率亦达10倍。

唯品会最新业绩显示,其整体业务仍显疲弱,虽然公司在过去两年中第二次实现收入增长。不过,公司同时预测二季度将重新回到收入下滑状态,对短期前景态度亦相当悲观。

创办人兼董事长沈亚表示,今年2月农历新年假期期间表现相对强劲,但之后情况迅速转弱。“假期过后,我们看到3月销售明显放缓”他说。“进入二季度后,4月数据表现也不太理想,并没有较3月改善,截至目前5月情况仍然非常具挑战性。”

重心转移

唯品会确实一直试图改善自身业务,但其大部分措施都偏向渐进式调整,缺乏能让投资者对高增长潜力感到兴奋的大型战略转型。其中,公司近年把更多资源投向高消费会员,并指出其SVIP会员数量在一季度同比增长9%。

对这家以传统服装为主业的公司而言,另一个亮点是近年拓展至年轻人喜爱的运动服饰与户外产品。公司指出,这部分业务持续表现较佳,有助抵消核心女装与男装品类的疲弱。

上述因素,再加上杉杉奥特莱斯业务于季度内同比增长30%,共同带动唯品会一季度收入达266亿元(39.1亿美元),较去年同期263亿元增长1.2%。不过,公司预计二季度将重新回到收入下滑状态,预测截至6月止三个月收入最多同比下降5%。

唯品会一季度毛利率略为改善,由去年同期23.2%升至24.4%,主要受惠高毛利产品与成本控制措施。受此带动,公司一季度净利润由去年同期19亿元增至22亿元,同比增长13.6%。不过,若扣除股权激励费用,其经调整后利润则同比持平于23亿元。

唯品会股价在财报公布后周四上升2.1%,反映投资者出现些许乐观情绪。但该股过去一年整体表现持平,显示投资者仍需要看到更好的业绩表现,特别是奥特莱斯业务带来更大增长动能与贡献,才会愿意给予公司更高估值。

奥特莱斯业务本身并非新业务。唯品会指出,其位于郑州及哈尔滨的杉杉奥特莱斯,均已运营约十年。不过,公司近年似乎开始加大投入,希望抓住中国经济放缓下,消费者对体验式购物与高性价比商品的需求。

首席财务官王宇骅表示,公司将哈尔滨与郑州奥特莱斯物业部分分拆上市的申请,已于上月底获监管机构批准,本周亦已完成定价。分拆完成后,唯品会将保留该REIT约49%股权,并可将相关业务从财务报表中剥离。此外,公司预计将于二季度确认一次性53亿元收益。

王宇骅指出,除现有奥特莱斯项目外,公司目前还持有另外18个奥特莱斯项目,“显示未来具备强劲扩张潜力”。这种奥特莱斯模式看起来相当稳固,既能让唯品会保留商场运营收益,同时又可把重资产物业部分转移至REIT。

不过,公司目前仍未单独披露奥特莱斯业务收入,亦反映这部分业务在整体收入中占比仍然较小。若要进一步吸引投资者,公司仍需加快新店扩张,以凸显其成为大型体验式线下零售商的潜力。

欲订阅咏竹坊每周免费通讯,请点击这里
新闻

Direct Drive does AI

拓展海外市场  本末科技与Everybot达成合作

机器人技术公司本末动力(北京)科技股份有限公司(6731.HK)周二表示,与韩国拖地机器人制造商Everybot Inc.(270660.KS)结成战略合作伙伴。双方联手于韩国市场开发新产品并进行推广。 根据为期三年的协议,Everybot还将成为本末科技在韩国的经销商,负责销售其机器人及动力模组产品。公司表示,此举是其拓展海外市场战略的一部分。 本末科技在港股早盘交易中上涨1.9%,午间休市报收于41.08港元。该股较9月下旬21.60港元的上市价已近翻倍。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

瑞幸第三季多赚45% 净增2,599家门店

连锁咖啡企业瑞幸咖啡(LKNCY.US)周二公布,第三季度净收入按年增长17%至178.91亿元(26.66亿美元),净利润增45.4%至18.59亿元。非美国通用会计准则净利润增50.9%至21.45亿元。 期内营业利润增55.1%至27.56亿元,营业利润率由去年同期11.6%升至15.4%;净利润率亦由8.4%升至10.4%,盈利增速高于收入。 公司单季净增2,599家门店,其中中国市场(含香港)增加2,543家,新加坡、马来西亚及美国分别增加14家、40家及2家。9月底全球门店总数达38,909家,包括25,402家自营店及13,507家联营店。月均交易客户数按年增9.6%至1.23亿,创历史新高。 瑞幸美股周二升5.13%,收报32.8美元,今年至今累跌2.09%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

首程认购中金菜鸟REIT

智能基础设施资产服务商首程控股有限公司(0697.HK)周二公布,已参与投资中金菜鸟REIT(180307.SZ),但没披露具体金额。 公司表示投资有助于深化产融协同效应与供应链资源整合,推动成熟运营的数智仓储基础设施存量资产价值释放。 中金菜鸟REIT录得超额320倍认购,于10月30日在深圳证券交易所挂牌,现价较上市价2.98元人民币上涨近一成。基金是阿里巴巴体系内首单公募REITs,底层资产是位于浙江省嘉兴市的嘉兴园区,总建筑面积42.21万平方米,于2018年开始运营,是菜鸟长三角供应链网络中的核心枢纽。 首程周三平开报1.245港元,公司股价较过去一年高点下跌九成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
New Gonow's profit plunges but stock climbs. The answer could be: “High shareholder concentration”

新吉奥盈利越跌股价越升 答案可能是:“股权集中”

新吉奥房车半年内股价升九倍,盈利却跌近八成。股权集中警示后,股价急挫,海外扩张能否支撑高估值,仍待业绩验证 重点: 公司逾九成股份集中于主席及另外22名股东与相关人士手中 公司上半年归属于母公司股东的净利润下跌78.5%   李世达 既无热门题材加持,盈利又大幅下滑,一家房车制造商的股价,却在半年间飙升九倍。主要向澳洲及新西兰市场销售房车的新吉奥房车有限公司(0805.HK),正拓展产品线及海外市场,但在扩张成果兑现之前,一纸股权集中警示,让公司受到外界关注。 由4月30日至10月23日,新吉奥股价从1.4港元升至14港元,上涨900%,10月26日更升至15.09港元。期间公布的中期业绩显示,上半年收入虽增加14.9%,归属于母公司股东的净利润却下跌78.5%,仅661万元。 香港证监会于10月26日公布股权集中调查结果,指出截至10月13日,主席兼首席执行官缪雪中持有公司48.69%股份,另外22名股东及相关人士合共持有41.69%,两者合计达90.38%,其余股东仅持有9.62%。警示公布翌日,股价急跌33.4%,收报10.05港元。 即使经历这轮急跌,新吉奥市盈率仍超过千倍。盈利基数收缩放大了这项指标,但也凸显公司需要更强的盈利,才能为目前估值提供支撑。 集中持股放大风险 按证监会公布名单计算,新吉奥是今年截至10月26日第17家被公布股权高度集中的公司。这类警示属持续市场监管的一环。股份集中于少数持有人,可能放大交易对股价的影响。假如这些股东甚少出售,愿意在市场上交易的股份便可能有限,少量买盘也容易推高价格;反过来,承接不足亦可能放大跌幅。这种结构增加交易风险,却不足以单独解释此前九倍涨幅的成因。 公司其后应联交所要求发公告,确认公众持股不少于25%,符合上市规则。这与证监会指出股权高度集中并不矛盾,部分集中持股的股东,仍可能符合“公众股东”资格,其股份可计入公众持股量。因此,达到25%的规定,不代表股份已分散于大量投资者手中。 事实上,新吉奥上市时已有集中持股的特征。2025年1月的配售结果显示,控股股东持股74.38%,前十大股东合计持有93.33%。此后控股股东虽多次减持,包括今年5月向独立第三方简子珊场外转让占股本16.15%的股份,但大额股份转让本身,未必能令持股广泛分散。控股股东持股下降,亦不代表市场上可供买卖的股份必然同步增加。 盈利受拖累 集中持股可能放大股价波动,但急涨后的估值能否获得支撑,仍要看业务表现。事实上,盈利压力早于去年浮现,2025年,新吉奥收入仅增约0.8%,归属于母公司股东的净利润下跌28.9%至3,082万元;今年上半年收入恢复增长,盈利仍未止跌。 新吉奥以中国制造和供应链为基础,在澳洲进行最终组装、定制及质量控制,再通过当地门店与经销商销售。目前的发展重点,是由需要其他车辆牵引的拖挂式房车,拓展至可独立驾驶的自行式房车,并在澳大利亚、新西兰以外开发欧洲及加拿大市场。 销售数据显示,公司需求有所改善。上半年房车交付量增长10.3%至1,508辆,6月底在手订单达1,852辆,合同金额约5.52亿元。销量增加带动毛利增长14%,毛利率则由29.5%微降至29.3%,但毛利增长带来的效益,被费用增加及其他收支转差抵消。 自营门店扩张令销售及经销费用增加26.5%至6,675万元,快于收入增速;同期产生基金投资亏损1,070万元,汇兑收益亦减少约1,092万元,令其他收支由收益1,759万元转为亏损393万元。新增销售带来的毛利,未能抵消费用增加及其他收支转差的影响。 拓展自行式房车及欧洲、加拿大市场,有机会增加客源,但产品认证、销售渠道及售后服务均需投入。目前的销量及订单增长,尚不足以证明盈利即将大幅回升,公司仍须以交付、成本控制及盈利表现,证明高估值有所支撑。 股权集中警示本身不等于违规认定,也不会自动触发停牌,当股份集中于少数持有人,市场会更关注价格能否反映真实供求,以及抛售时是否有足够承接。即使公司符合公众持股规定,这些疑虑仍可能令投资者却步。 欲订阅咏竹坊每周免费通讯,请点击这里