
万国数据筹钱加速扩张 但投资者不买账

这家中国领先的数据中心运营商将向新加坡政府投资公司GIC和ST Telemedia,以及国内私募巨头红杉资本中国基金出售6.2亿美元的可转换票据
重点:
- 万国数据将通过发行七年期可转换票据融资6.2亿美元,转换价格仅比其股票最新收盘价高16%
- 这些资金将用于加速兴建新数据中心,包括在新加坡周边逐渐成型的一个新的区域中心
阳歌
中国领先的独立数据中心运营商万国数据控股有限公司(GDS.US; 9698.HK)正在掀起扩张狂潮。
这是该公司最新公告所传达出来的信息。该公告称,将向三家知名投资机构发行6.2亿美元的可转换票据,其中两家位于新加坡。公告中还反映出万国数据的一丝绝望情绪,至少从我们对票据条款的解读来看是这样。
我们稍后会谈到这一点,但首先,让我们来聚焦这份公告的内容本身。它是在周一市场收盘后发布的。可转换票据的三位买家是红杉中国新基建股权投资基金(Sequoia China Infrastructure Fund I)、ST Telemedia Global Data Centres,以及“与新加坡政府投资公司拥有战略关系的亚洲主权财富基金”。
红杉资本中国基金是美国风险投资巨头红杉资本的中国子公司,被认为是中国最杰出的科技投资者之一。ST Telemedia Global Data Centres是新加坡的电信服务专家,与新加坡政府关系密切。未具名的主权财富基金似乎是新加坡政府投资公司,后者在2019年与万国数据建立伙伴关系,以“在中国一线城市以外开发和运营超大规模的定制数据中心”。
票据将在2029年到期,利率为0.25%,显然相当低。但是让我们观察到一丝绝望情绪的部分在于转换价格——每股美国存托股票50美元。相比之下,公司最新的收盘价为43.11美元,意味着该股票未来七年只需要上涨16%,购买者就可以行使转换权获利。
相比之下,关注万国数据的逾20家分析机构目前给出的平均目标价为82.76美元,比转换价格高65%。当然了,这些分析机构的目标价通常都有点高。但是归根结底,市场认为这只股票目前相对低估,意味着未来七年16%的涨幅看起来相当可笑。
该公司去年11月发布的最新季度财报中,可以清楚地看到新融资的用途。万国数据在财报中称,2021年的资本支出将从原计划的120亿元(19亿美元),提高到160亿元。多出的40亿元相当于6.33亿美元,刚好是新的融资金额。
投资者对此消息并不那么兴奋。消息传出后,万国数据在纽约股市的股价小幅下跌。第二天略有反弹,目前比公告前的水平上涨1.2%。这只股票在过去52周跌去了一半以上市值,遵循了中概股的普遍趋势。但万国数据的股票在1月末跌至近两年低点后已经有所反弹,目前比当时的低点上涨约16.5%。
大举扩张
所有这些支出都是为了扩张,让万国数据在中国本土和海外市场实现快速增长。它的最新一轮融资获得了两家新加坡大型投资者和红杉中国(它也通过母公司拥有全球联系)的支持,这表明,未来的海外扩张可能会成为一个重要焦点。
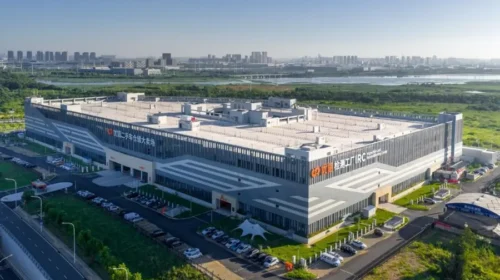
该公司最新的财报显示,截至去年9月底,数据中心运营总面积为45.28万平方米,较上年同期的29.12万平方米增长55%。其中绝大部分都在中国。
这份报告还显示,该公司正在港澳地区以及新加坡周边快速地建立区域中心。
该计划的后半部分——该公司称之为“新加坡Plus”地区战略,包括最近达成的一项协议,即在距离新加坡约25公里的印尼巴淡城(Batam)置地,用于建设两个数据中心,总净机房面积达1万平方米。万国数据还在马来西亚柔佛州开发一个1.8万平方米的数据中心,那里也距离新加坡不远。
该公司的建设热潮,包括在国内的强劲扩张,正值北京方面制定促进中国数据中心基础设施建设的宏伟计划之际。本月早些时候,国家规划部门还宣布,计划在欠发达地区建设5个区域数据中心集群,以满足中国较为富裕的东部地区不断增长的需求。
虽然国家层面的支持听起来很美好,但还没有体现在万国数据的财务状况中,它看起来相当一般。该公司去年第三季度营收增长35.2%,至21亿元人民币,远慢于数据中心机房面积的增长。结果,其利用率从上年同期的74.2%降至去年第三季度末的66.3%。
低利用率和高电价的共同作用下,推动该公司第三季度进一步亏损,至3.01亿元,上年同期的亏损额为2.046亿元。此外,分析机构预计该公司今年亏损将继续扩大,尽管它们中的绝大多数给该公司的评级是“买入”或“强力买入”。
正如我们已经注意到的,分析机构似乎相当看好万国数据。但一切都是相对的,它们更看好该公司的两个主要竞争对手——世纪互联(VNET.US)和秦淮数据(CD.US)。以它们的目标价为指导,分析机构认为这三家公司中最大的万国数据的股票被低估了50%左右。但它们认为,世纪互联的股票被低估了74%,秦淮数据被低估了62%。
这种看法也体现在三家公司的市销率(P/S)上,万国数据最高,为6.7倍,秦淮数据为4.4倍,世纪互联只有1.2倍。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
机器人概念急降温 奥比中光上不逢时
股价腰斩债务高企 博雷顿挣扎求存
途虎养车收购澳洲同业 驶出中国市场
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧


