
随着人工智能向垂直领域加速渗透,AI+健康赛道正迎来“蚂蚁阿福”、“未来医生”新一轮入局者
重点:
- 医药和健康产品销售仍然是京东健康最主要的收入来源,占总收入的比例为82.9%
- 在增长迅猛的药品即时零售(O2O)赛道,京东健康正面临来自美团买药的强势挑战
莫莉
在经历疫情后的阶段性调整后,中国互联网医疗行业于2025年借助人工智能技术与线上线下业务的深度融合,重新步入快速增长通道。作为行业头部企业,京东健康股份有限公司(6618.HK)在报告期内实现了营收与利润的同步高速增长。尤其在AI技术赋能下,公司盈利能力显著提升,净利润率达到8.9%,创下自成立以来的历史新高。
3月5日,京东健康发布2025年全年的业绩公告,总收入达734亿元,同比增长26.3%,连续四个季度收入增速超过20%。在非国际财务报告准则下,净利润达到65亿元,同比大幅增长36.3%。截至2025年12月31日,过去12个月的年度活跃用户数量达到2.18亿。
从收入结构来看,医药和健康产品销售仍然是京东健康最主要的收入来源,达到609亿元,同比增长24.8%,占总收入的比例为82.9%。商品收入的增长主要源于活跃用户数量增加及用户的额外购买、医药和健康产品销售的在线渗透率不断提高及产品品类的丰富。平台、广告及数字化服务等服务业务贡献收入125.6亿元,增速高达34.1%,这个部分的增长主要因为平台上的广告主数量增加。
在竞争激烈的医药电商领域,京东健康持续深化与药企的战略合作,不断强化其“新特药全网首发第一站”的市场定位。从卫材中国的失眠治疗新药“达卫可”,到多款国产抗流感病毒药物,2025年在京东健康全网首发的新药数量超过100款,较2024年的30余款大幅增长。这不仅为其带来了可观的销售增量,更通过抢先触达患者、建立用药认知,提升了京东健康在核心用户群体中的专业形象与信任度。
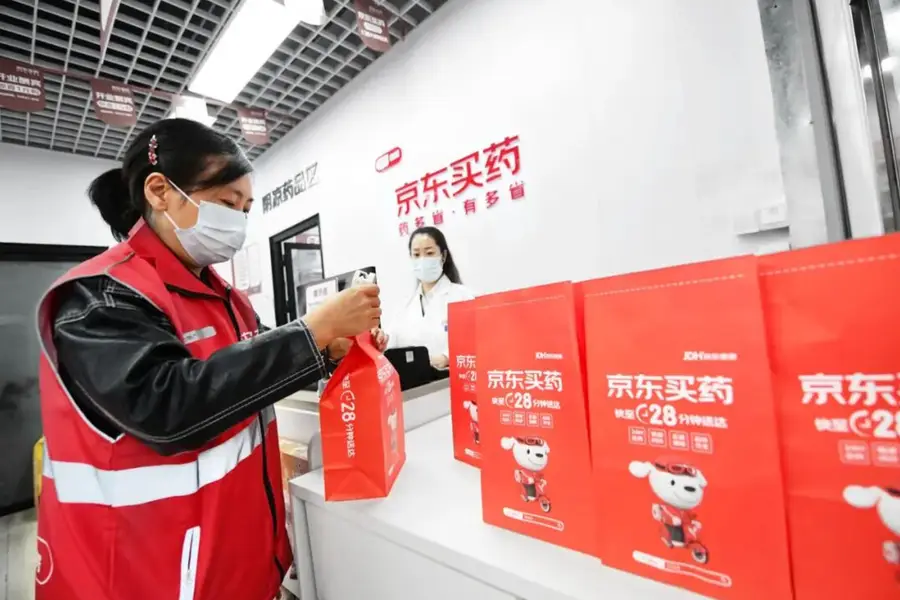
然而,在增长迅猛的药品即时零售(O2O)赛道,京东健康正面临来自美团买药的强势挑战。凭借深厚的本地生活流量与高密度的即时配送网络,美团(3690.HK)旗下美团买药已占据该市场超过70%的份额,在用户应急性购药需求中,“30分钟送达”的便捷性往往比平台专业性更具吸引力。为此,京东健康也在不断强化线下体系。截至2025年底,公司已开设超过300家自营药房门店,并通过“京东买药秒送”业务打通线上线下库存。同时,公司进一步加大市场投入争夺用户,2025年销售及市场推广开支同比增长26.0%至38亿元,相关支出的增速甚至高于商品销售收入的增速。
AI转型直面新玩家竞争
在人工智能技术浪潮的持续推动下,互联网医疗行业也在加速转型,企业不再局限于药品电商的初级模式,转而借助AI能力发展全场景、深度融合的健康服务平台。面向C端用户,京东健康于2025年推出“AI京医”产品体系,整合AI医生、AI药师、AI营养师等十余类专业智能体,并引入超1,000名三甲医院专家的诊疗经验数据。其中, AI “大为” 医生基于临床指南与医学文献库,可提供全天候的健康咨询。财报显示,截至2025年底,“大为” 医生累计完成数亿次交互,用户满意度维持在较高水平。
在医疗机构服务侧,“京东卓医”智慧医院解决方案已在温州医科大学附属第一医院等机构落地,已累计服务患者超500万人次。2026年初,公司进一步推出面向医生端的循证医学AI工具“知医”,整合千万级全球权威医学文献,以辅助临床决策与科研分析。
随着人工智能向垂直领域加速渗透,AI+健康赛道正迎来新一轮入局者。蚂蚁集团推出“蚂蚁阿福”,依托其支付生态与流量优势,聚焦于普惠健康服务;医联集团旗下“未来医生”则采用“AI+真人”双保障模式,为用户提供临床级决策支持。这标志着行业竞争正从单纯的医患连接,向覆盖全场景的健康服务生态升级。
从估值角度看,当前京东健康的市盈率约为26.5倍,而另一行业巨头阿里健康(0241.HK)的市盈率则高达39.5倍。这一差异主要源于市场对后者在AI医疗概念加持下所赋予的更高增长溢价。在AI竞争日趋激烈的背景下,京东健康能否凭借其扎实的供应链壁垒与全渠道布局,继续保持稳健发展,值得投资者长期关注。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

京新难脱仿制药标签 一颗安眠药能否唤醒增长?
信立泰再递表港交所 创新药能否打开增长空间?
药明合联经调整纯利首破10亿元 产能出海迈入新周期
科伦博泰首次净利润转正 迈入商业化兑现期
康宁杰瑞22亿美元授权落地 牵手AI药企实现双抗ADC出海



