
服装股不具当炒概念 坦博尔趁市旺上市融资
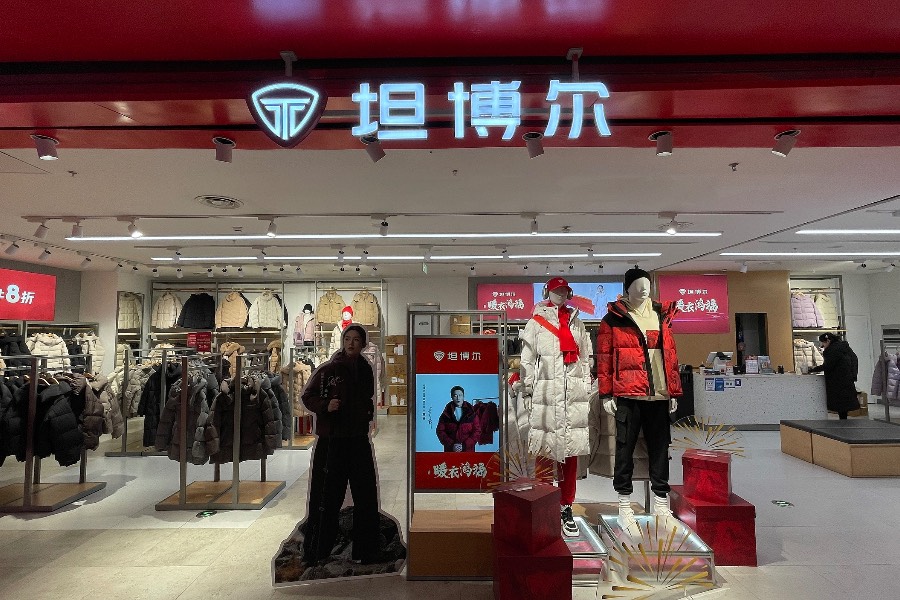
近期新股市场炽热,户外服饰品牌坦博尔亦趁市旺向港交所递交上市申请,借今年上半年业绩表现亮丽,希望可有较高的估值
重点:
- 坦博尔今年上半年纯利增长逾200%
- 线上销售高速增长,上半年首次超越传统线下销售渠道
郑瑞棠
内地专业户外服饰品牌坦博尔集团股份有限公司向港交所递交上市申请,虽然本身属于旧经济的服装行业,不具当炒新股如医药、科技、人工智能(AI)及金属等概念,但在近期新股市场炽热的气氛下,不难有理想反应。
从前,消费者提到滑雪、登山等运动所穿的服饰,必定想到一些外国的知名品牌,国产货始终不入流。但随着内地品牌不断透过研发改善品质,及大力投入资源作宣传推广,令品牌形象大幅提升。2024年中国专业户外服饰十大品牌中,中国品牌已占其中五大,当中坦博尔的市占率排名第七。
上半年业绩劲升
坦博尔今年上半年的业绩确实亮丽,截至2025年6月底止半年收入增加85%至6.58亿元,期内利润3,594万元,大增205.5%。而且传统销售旺季在冬季,所以全年业绩的关键,更要看下半年表现。
至于坦博尔2024年全年业绩,收入虽增长27%至13亿元,但纯利却下降23%至1.07亿元,主要是由于销售及分销开支大增43%至5.08亿元。近年,集团为扩大销量,大卖广告及在不同渠道进行市场推广,令相关开支大增,另外公司不断扩充销售团队,也令雇员薪金及福利成本大增。
坦博尔毛利率维持在五成水平,2022年、2023年、2024年分别为50.2%、56.5%及54.9%,但今年上半年毛利率54.2%,比去年同期的59.8%下降逾5个百分点。近年原材料及制造成本上升,制造羽绒的原料纯白鹅绒价格由21年每公斤621元,上涨至24年的1102元;同期纯白鸭绒亦由每公斤369元,升至500元。以2025年6月业绩统计,原材料价格每波动5%,集团税前盈利受影响约950万元。
线上超越线下
虽然是传统的服装行业,但坦博尔积极运用线上渠道去促销,线上销售增长是行业十大企业中最高的。2024年的线上销售额达6.26亿元,比2023年大幅增长八成,至于截至2025年6月底止半年线上销售已达3.47亿元,比去年同期增长达168.5%。而今年上半年线上销售首次超越传统的线下渠道,占总收入达52.7%。
坦博尔线上销售增长强劲,除了因为自营网店做得出色外,也积极进行线上宣传推广,与超过150位KOL合作进行产品推广,令品牌知名度大增;更在天猫、京东、快手、抖音、微信小程序等电子商务平台广泛建立销售渠道。
至于集团的线下销售渠道则在整固之中,截至2025年6月底,自营门店257家,较2024年底的278家减少。至于同期分销商营运店亦由330家减至311家。
行业竞争激烈
不过,中国专业户外服饰行业竞争十分激烈,前十名的市场份额仅为24.3%,排名首位的品牌市占率为3.92%,坦博尔排名第七,市占率仅为1.54%。
面对激烈竞争环境,集团业务也多次转型。坦博尔的成立可追溯至1999年,当年,王勇萍、王丽莉两夫妇收购了中美合资的青州青远鞋业,适逢当时一家大型羽绒厂遭遇经营困难,两人把握机会吸纳300多名经验丰富的技术人员,便转型从事羽绒行业。
2004年成立青州市坦博尔服饰有限公司,一直生产较廉价,性价比高的羽绒服,到近年由于市场竞争激烈,拟发展高档路线,发展城市轻户外、运动户外及顶尖户外三大系列,价格大约由700元至3,300元不等。但其中最高档的顶尖户外,价格由千元至三千多元,今年上半年占总收入不足5%,反而最大众化的城市户外系列,占总收入约68.2%。
目前,香港上市公司可与坦博尔直接比较的为全国最大羽绒服饰品牌波司登(3998.HK),今年以来股价上升约一成七,市值约524亿港元,现价往绩市盈率约13倍,市账率约2.9倍。波司登截至2025年3月底止收入为259亿元,盈利35.14亿元,规模远大于于去年盈利仅一亿多的坦博尔。
坦博尔招股的吸引力,视乎估值会否比波司登有折让。至于另一卖点可能是市值较小易炒起,在现时炽热的新股市场下,不难得到理想的认购反应。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬





