API.US
Agora makes real time engagement technology

这家实时互动技术开发商,因实时线上虚拟导师和对话玩具产品需求上升而获益

重点:

  • 声网第一季度收入略有增长,在经历三年下滑后终于重拾增长
  • 这家实时互动技术开发商表示,正积极投资“有前景的领域”,如可支持虚拟导师和呼叫中心的对话式人工智能

阳歌

人工智能(AI)时代能否让长期被忽视的实时互动技术公司声网(API.US)重现昔日辉煌?这个问题目前尚无定论,但公司最新业绩和管理层在财报电话会议上的发言,无疑释放出了一些积极信号。

公司实际业绩值得关注,包括实现净利润,这是自2021年以来第二个盈利季度。报告还显示,季度内公司收入同比增长0.8%,增幅非常微弱。但对一家过去四年收入持续收缩的公司而言,这已是重大成就,因此前它的一个主要中国客户群体遭遇行业整顿。

在去年淘汰一项与教育行业相关的低利润业务后,声网的毛利率成为近年表现最强劲的一次。

颇具讽刺意味,让声网在过去三年历经艰辛的教育领域,如今似乎成了推动其复苏的引擎之一。2021年初,声网因成为语音聊天室运营商Clubhouse的核心技术供应者,股价飙升至100美元以上,是20美元IPO价格的四倍,一度成为投资者的宠儿。但自那之后股价暴跌,目前大多在3至6美元区间波动。

在Clubhouse效应消退后,声网遭遇更沉重的打击:2021年中国禁止民营企业向K-12学生提供课外辅导服务,而这类辅导机构当时是声网最大的客户群体,公司在中国本土的声网服务自此持续萎缩。

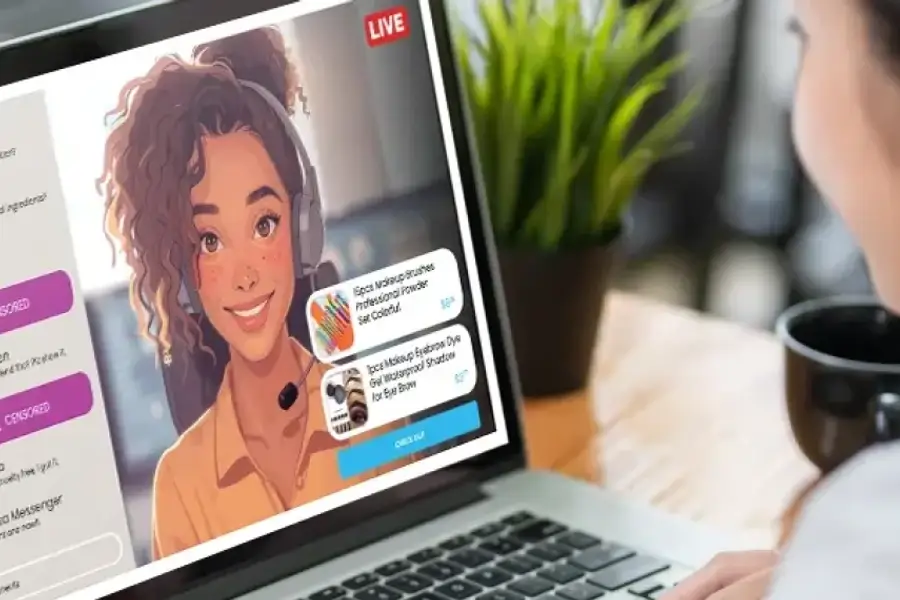
但如今,教育业务东山再起,这得益于新一代语音虚拟辅导老师。这些导师可以使用声网开发的人工智能工具,实时提供建议和指导。教育只是声网开发的语音工具多个应用场景之一,其他应用还包括购物和可与儿童实时互动的玩具,以及呼叫中心。

声网创始人兼董事长赵斌在财报电话会议上说:“持续盈利和稳健的现金流,让我们能够主动投资有前景的领域,尤其是对话式AI。” 他续称:“自3月推出对话式AI引擎以来,我们看到应用场景从陪伴玩具到语言辅导,开发者和客户对构建语音助手均表现出浓厚兴趣。”

赵斌还表示,随着声网的发展势头持续,有信心公司在今年剩余时间保持盈利。

虽然这一切听上去不错,但投资者对最新财报及AI可令收入恢复强劲增长并不买账。财报发布后的两个交易日,该股几乎纹丝不动,今年以来已累计下跌约10%。不过,该股自去年9月以来已近乎翻倍,与在美国和香港上市中概股的反弹势头步调一致。声网总部虽位于美国,但与中国联系紧密,中国贡献了其大约一半的收入。

收入重拾增长

接下来,我们将深入分析部分财务数据,这些数据揭示公司在经历三年困境后,如何最终实现转机。声网最新季度收入,从上年同期的3,300万美元微增至3,330万美元,是自2021年以来的第二次季度增长,当年市场对其技术兴趣浓厚,公司实现了两位数的强劲增长。若剔除去年部分已关停的低毛利产品带来的收入,今年公司第一季度收入增幅更高达12%。

公司预测第二季度收入为3,300万至3,500万美元,若达到区间上限,将延续近期的增长势头(上年同期为3,420万美元)。

声网将收入分为两大来源:面向中国市场的声网服务,以及面向全球市场的Agora服务。过去三年,后者持续增长,尽管增速并不惊人,大多处于个位数至低两位数区间;而受教育行业整顿影响,过去三年声网服务收入持续收缩。

这些趋势在第一季度仍在延续,尽管Agora服务的收入略有回升,同比增长18%至1,860万美元。声网业务继续收缩,同比下降14%至1.055亿元(1,470万美元)。但若剔除去年已停产的薄利产品带来的收入,声网业务在最新季度实现了6.7%的增长。

声网当季活跃客户数同比增长5.2%,扭转过去几年下滑趋势。过去12个月的客户留存率提升至85%,较近期报告中70%-80%的区间有所改善。而Agora服务的客户忠诚度向来更高,留存率一直保持在90%以上。

随着淘汰低利润率业务,并开始从新一代AI产品中创收,公司毛利率从去年同期的61.2%提升至68.0%,显著高于近年来60%-65%的常规水平。

所有这些改善,加上运营成本下降20%,帮助公司本季度实现40万美元的小幅净利润,扭转了去年同期950万美元的亏损,也较去年第四季度的20万美元利润有所提升。

经历了去年9月以来的股价反弹后,声网目前的市销率(P/S)为2.66倍,约为美国竞争对手Twilio(TWLO.US)4.14倍的一半,但仍远高于中国同行歌尔股份(002241.SZ)的0.76倍。一般而言,我们对那些炒作AI提振业务的公司持谨慎态度。但声网确实看起来有望从这一趋势中显著受益,只要市场接受其能生成AI虚拟导师和对话玩具的新一代产品。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

Longsys unveiled a new product at the Snapdragon event

江波龙达成全新合作 将端侧AI落地智能手机

此次合作让这家两地上市的存储巨头在端侧AI这一新兴市场获得更大的立足点,市场预期其H股数日后可获港股通资格   余特莉 存储产品制造商深圳市江波龙电子股份有限公司(9976.HK; 301308.SZ)表示,公司已与美国芯片巨头高通、AI基础模型公司阶跃星辰,以及端侧AI智能体软件提供商无量火达成合作,计划直接在智能手机上运行复杂智能体AI工作流,开始战略进军端侧AI市场。 这次合作在本周的夏威夷高通2026年骁龙峰会上官宣。根据计划,阶跃星辰的StepEdge-Omni 30B-MoE模型将适配高通第六代骁龙8超级至尊版移动平台。 江波龙设计并销售FORESEE和雷克沙(Lexar)等品牌的存储产品。此次合作中,公司将提供智能手机存储管理技术——让移动设备能够处理本地运行AI模型所需的大量数据,而不再依赖云端。 这项合作在一款高通参考设计的手机上进行了演示——让一款AI助手在设备端完成了多步办公任务,包括解读电子邮件、规划行程以及同步日历等操作。 目前,业界正不断努力让AI功能变得更快、更私密,同时减少对云端基础设施的依赖。在芯片厂商一直专注于提升手机算力的同时,江波龙想要证明,高度标准化的存储组件同样能发挥作用。 手机上运行的大模型必须不断检索模型参数、临时数据和对话历史,这不仅给处理器和内存带来压力,也考验着设备的存储性能。江波龙表示,其解决方案能更高效地从闪存中加载模型权重,有助于减少推理期间需要的运行内存。 该系统将名为iSA的智能存储管理引擎与UFS 4.1存储芯片相结合,这些芯片采用了江波龙子公司慧忆微(Wisemem)开发的控制器。 随着手机厂商试图在移动设备上部署越来越复杂的AI智能体,这款产品有望为江波龙带来更大的竞争力。手机厂商或许不必再单纯依赖更昂贵的处理器或更大的DRAM容量,而是通过计算与存储之间的紧密协同来提升性能。 对江波龙而言,此次合作为其在AI个人电脑和移动工作站中测试过的技术提供了一个备受关注的展示平台。在存储市场比拼价格、容量和传输速度的激烈竞争中,这一举措有助于让江波龙脱颖而出。 本次合作开展之时,距离江波龙完成香港 IPO 仅数周,本次上市是对其现有深圳上市地位的补充,募资净额达 68 亿港元(8.67 亿美元)。H 股发行价较定价日江波龙 A 股收盘价折让约 40%,体现内地上市企业在寻求触达香港更为国际化的投资者群体时,可能出现的估值差异。 江波龙在香港上市的股票目前正处于稳定期内。该期限届满后,这些股票将有资格接受评估并纳入港股通,从而让中国内地投资者也能进行交易。这可能会为这只港股带来一批熟悉江波龙业务的新投资者,并有望缩小两地上市股票之间巨大的估值差距。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里

股东将减持233万股 澜起科技股价受压

无晶圆厂集成电路设计公司澜起科技股份有限公司(6809.HK;688008.SH)周四公布,公司收到股东WLT Partners, L.P.通知,拟通过集中竞价方式减持在内地上市的澜起科技股份,合计不超过233万股,占公司总股本约0.19%。 减持计划将会在今年11月2日起的三个月内进行,减持价格将根据市场价格决定。 WLT Partners, L.P.目前持有澜起科技4,501万股,连同其控制人旗下上海融迎企业持有的2,567.8万股,共持有澜起科技5.79%权益。 澜起科技主要提供互连类芯片,包括内存互连芯片及PCIe及CXL互连芯片,应用场景涵盖数据中心、服务器及电脑。 公司周四内地股价跌4%报214.5元人民币,周五在港的股价接近平开报300港元,公司股价较今年的发行价涨180% 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里

邹迎光被任命党委书记 中信证券领导交接拉开序幕

财经媒体财新周三报道,头部券商中信证券股份有限公司(6030.HK; 600030.SH)已为领导层交接拉开序幕,资深董事长张佑君即将退休。 财新援引知情人士消息称,周二的一份内部文件显示,目前担任中信证券总裁兼党委副书记的邹迎光,已被任命为公司党委书记。在大多数大型国企中,党委书记通常兼任公司董事长,这意味着邹迎光可能很快也会被任命为中信证券的新任董事长。 61岁的张佑君于1995年公司成立之初就已加入,并于2016年初接任党委书记兼董事长。55岁的邹迎光曾是一名外科医生,后跨行进入金融业。其于2017年加入中信证券,2023年曾短暂离职,随后于2024年回归。 周四,中信证券港股下跌3.5%,收于24.44港元;其沪股下跌1.9%,收于26.29元。两只股票今年均已下跌约10%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

供应链整合收效 玖龙纸业全年盈利翻倍

包装纸板产品生产商玖龙纸业(控股)有限公司(2689.HK)周三公布,截至今年6月底止财年,公司权益持有人应占盈利按年增长102.6%至35.81亿元(5.34亿美元),每股基本盈利增至0.76元。 期内收入增长18.6%至750亿元,主要受销量增加14%至2,450万吨,以及平均售价上升4%带动。毛利增长50.8%至109.25亿元,毛利率由11.5%升至14.6%;净利润则增加83.8%至40.47亿元。 公司表示,盈利改善主要由于垂直整合原料供应链带来成本优势,以及高端产品占比提高,推动平均售价上升。期内包装纸业务占总收入88.1%,其余11.9%来自文化用纸、高价特种纸及浆产品。 玖龙纸业主要生产牛卡纸、高强瓦楞芯纸、白卡纸及文化用纸,是中国主要包装纸生产商之一。截至6月底,玖龙纸业造纸总设计年产能约2,480万吨,木浆总设计年产能约540万吨。 公司股价周四高开,至中午休市报6.05港元,升2.02%。该股过去六个月跌14.9%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里