Annto does logistics

这家长期隐身幕后、为制造企业提供供应链物流服务的公司,虽然收入规模可观,利润率却十分微薄

重点:

  • 安得智联已向港交所递交上市申请,美的集团希望借此推动这家昔日内部物流部门独立发展
  • 由于业务高度依赖美的集团,公司议价能力有限,毛利率长期仅维持在约7%的水平


梁武仁

庞大的营收规模往往能在第一时间吸引投资人目光,让一家企业看起来宛如行业巨头。但如果最终能转化为利润的资金微乎其微,再亮眼的收入数字也难以真正反映企业价值。

安得智联供应链科技股份有限公司正是这类“营收繁荣、利润单薄”企业的典型案例。随着公司申请赴港上市,其面临的最大挑战,将是如何说服投资人接受其微薄的利润率,并将自身塑造成一个具有吸引力的投资标的。作为制造业供应链物流服务商,安得智联长期扮演物流整合中介角色,而其最大客户正是母公司美的集团(0300.HK; 000333.SZ)——全球最大的家电制造商之一。

安得智联上周提交的申请文件中,不乏令人眼前一亮的数字。对于未深入研究的投资人而言,公司看起来颇具现金牛特质。过去三年,其收入保持约15%的年均增长率,2025年达到215亿元(29.6亿美元)的规模。

然而,撕开表面的亮丽包装后,安得智联商业模式背后并不光鲜的财务现实便显露无遗。公司主要为美的集团等客户解决物流与供应链管理问题,但这类业务本质上属于竞争激烈且利润微薄的服务行业。其大部分收入来自向第三方供应商采购仓储、运输等物流资源,再转售给美的及其他客户,从中赚取有限的价差。

随着内地制造企业持续寻求降本增效,越来越多企业将仓储管理、货运调度等业务外包给安得智联这类专业供应链服务商,带动相关市场需求持续增长。

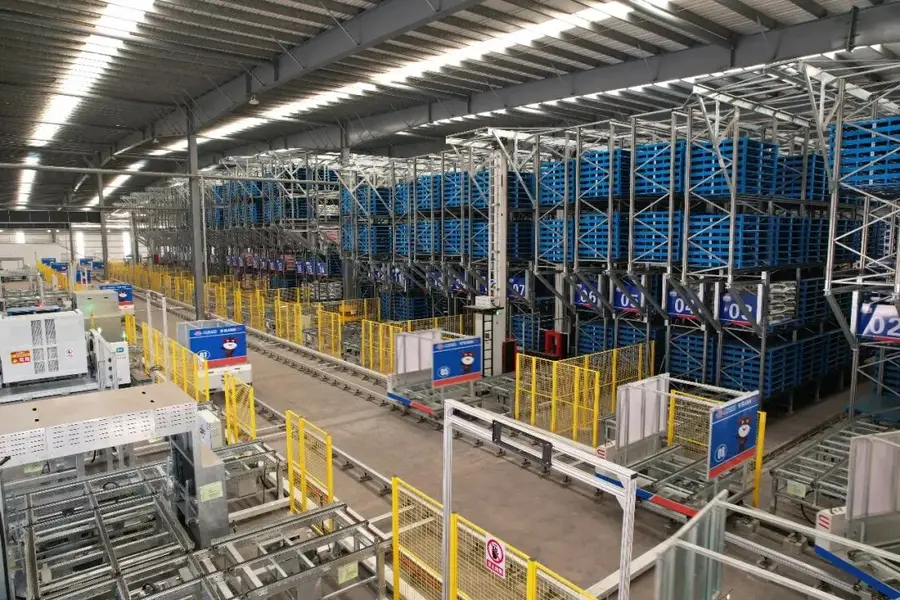
通过精细化配送体系及自动化分拣设备,安得智联能有效降低工厂库存成本。其中,家电供应链管理业务无疑是公司的核心优势领域,这与其深厚的美的背景密切相关。公司提供所谓的“一盘货”生产物流模式,服务范围涵盖空调所需钢材、压缩机等原材料的供应管理,到大型冰箱送达消费者家门口的最后一公里配送。申请文件引述的第三方研究资料显示,安得智联目前是中国家电行业最大的综合供应链解决方案服务商。

不过,尽管这类依靠数据驱动的供应链协调服务需求持续增加,但高昂的运营成本与资源投入,也使安得智联及同业的实际盈利能力受到明显限制。

利润微薄

安得智联的毛利率仅约7%,可谓薄如刀锋,原因在于其业务高度依赖大量第三方司机、人力作业人员及仓库租赁资源。其他各项成本进一步侵蚀利润,使公司净利率仅剩可怜的2%。换言之,尽管公司去年从美的集团及其他客户取得庞大收入,最终实现的净利润也只有4.49亿元。

对于熟悉同类商业模式企业的投资者而言,安得智联的财务特征并不陌生。例如,电商巨头京东集团旗下的京东物流(2618.HK)同样面临毛利率偏低的问题。

美的集团贡献安得智联超过三分之二收入,这种高度依赖进一步压缩了公司的利润空间。从本质上看,安得智联主要是以极低的服务费,为母公司承担大量幕后物流与供应链工作。当单一客户掌握一家企业如此大比例的业务来源时,其议价能力本就十分有限;而当该客户同时还是控股股东时,这种弱势地位更为明显。

美的集团首要考量是自身股东利益,而股东自然希望公司持续提升盈利能力。这意味着美的有能力在服务费用上向安得智联施加压力,而后者往往只能被动承受。更糟的是,一旦双方合作关系出现变化,例如美的减少合作、转向其他物流供应商,甚至终止合作,安得智联都可能迅速陷入经营危机。若公司成功上市,这种明显偏向美的一方的不对等关系,也可能成为中小股东长期担忧的问题。事实上,安得智联在申请文件中已坦率承认这项风险。

安得智联在申请文件中表示:“我们的客户集中度较高,且在很大程度上依赖控股股东。”公司并指出:“倘若美的集团终止、减少与我们的合作,或对相关物流及供应链协议条款作出不利调整,我们的业务、财务状况及经营业绩均可能受到重大不利影响。”

这并非纸上谈兵的风险。最直接的例子便是京东物流上市后的遭遇。为应对市场逆风,母公司京东集团调整内部履约服务定价,而物流业务则首当其冲,于2021年及2022年录得巨额亏损。京东物流其后通过积极开拓第三方客户,才重新恢复盈利,而这也是安得智联目前努力推进的方向。不过,即使如此,京东物流股价至今仍较2021年高位下跌超过70%。

目前京东物流的历史市盈率(P/E)约为10.9倍,而市销率(P/S)更仅有0.3倍。若安得智联按相同市销率估值,其市值约为65亿元,折合不足10亿美元;若按京东物流的市盈率作为参考,其估值则进一步降至约49亿元。这再次凸显安得智联盈利基础薄弱,一旦美的进一步压低服务价格,公司甚至可能由盈转亏。

此外,中国家电市场已相当成熟,且具有明显周期性,其景气程度与房地产市场高度联动。在内地新房销售已连续多年低迷的背景下,家电需求也面临一定压力。

这些风险正迫使安得智联加快拓展家电以外的客户群,包括快速消费品、汽车零部件及电子产品制造商。然而,进入这些领域也意味着必须正面迎战京东物流及顺丰控股(6936.HK;002352.SZ)等物流巨头。在与这些资金雄厚、经验丰富的竞争对手进行价格竞争时,安得智联原本已相当微薄的利润率势必面临更大压力。

港股上市募集的新资金,或许能够提升安得智联的竞争力。公司计划将所得资金用于升级数字化供应链平台、推动仓储网络自动化,以及支持第三方客户市场的扩张计划。

为吸引投资者,安得智联很可能主打数字化供应链、自动化履约中心,以及背靠全球家电巨头美的集团等投资故事。然而,若公司无法逐步摆脱对母公司的高度依赖,即使拥有庞大营收规模,投资者或许仍应对这份“送上门的新股”保持审慎态度。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

微亿智造招股集资最多8亿港元

工业机器人制造商常州微亿智造科技股份有限公司(3275.HK)周二起招股,计划发行3,727.58万股H股,发售价介乎每股16.63至21.46港元,集资最多约8亿港元,预期10月27日挂牌。 公司主要设计、开发及销售工业具身智能机器人(EIIR)及解决方案,应用于3C电子、汽车制造、新能源、快消品及半导体等行业。按2025年收入计,公司为中国最大的工业具身智能机器人产品提供商,市场份额约20%。 截至2026年5月31日止五个月,公司收入按年增长22.6%至4.24亿元,期内溢利由706万元增至2,253万元。期内EIIR产品收入增长39.7%至2.6亿元,占总收入61.4%。受持续研发投资影响,公司预期2026年全年净利润将低于上述五个月的溢利。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

TCL电子前三季度营收净利双增

显示器制造商TCL电子控股有限公司(1070.HK)周一预告今年前三季度业绩,收入约910亿至977亿港元,同比增长约10%至18%;期内盈利约21.1亿至22.5亿港元,上升45%至55%。 TCL表示,在“全球化”及“中高端化”战略驱动下,集团持续强化产品竞争力,扩大全球市场覆盖,经营质量稳步提升,带动盈利持续改善。其中TV业务进一步优化产品结构,巩固全球领先地位。 另外,互联网业务实现收入规模与盈利质量同步提升,创新业务规模亦保持稳健增长。 TCL电子周二开盘跌0.4%报16.21港元,公司股价较过去一年低点上涨逾九成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里

特约报道:KLN与美心同行近十载 以亚洲广泛网络覆盖支持餐饮巨头拓展版图

KLN凭藉其强大的亚洲物流网络,为美心提供灵活可靠的跨地域餐饮物流服务,助力其加速拓展业务 重点: KLN具成本效益、灵活敏捷的餐饮物流解决方案,涵盖冷链、仓储管理、配送及跨境供应链管理,支持美心在亚洲的业务扩展 通过与美心成功合作的经验,KLN致力协助客户把握增长机遇,将更多餐饮品牌传递至更广泛的顾客群 餐饮品牌走出本地市场,往往考验供应链能否跟上扩张节奏。由食材新鲜度、温控要求、跨区法规至补货频率,这些环节均会影响顾客体验与运营成本。香港具领导地位之餐饮集团美心食品有限公司(美心)近年于亚洲积极扩展业务,战略伙伴KLN在供应链上发挥重要角色,提供高效、稳定且灵活的餐饮物流支持。 以客户为中心:深化合作伙伴关系 KLN于2025年第四季度启动KLN 2.0计划,深化“以客户为中心”理念,主动深入客户业务,设计切合需求且具前瞻性的解决方案。美心正是代表案例:从香港中央配送中心起步,到大湾区自动化仓库升级,再延伸至海外跨境冷链集货模式,KLN支持美心稳步前行。 KLN综合物流总裁刘健培表示:“我们与美心的深厚合作,建基于对持续增长的共同承诺。现今餐饮品牌需要具备广泛网络覆盖及能深化供应链的物流伙伴。通过无缝整合我们在亚洲强大的物流网络,KLN为美心提供灵活可靠的跨地域供应链支持。我们期待通过与美心的成功合作经验,协助更多餐饮品牌优化其区域物流布局。” 扎根香港:设立中央配送中心 稳固本地业务根基 自2017年起,KLN与美心展开战略合作,于香港设立中央配送中心,提供综合物流及冷链解决方案,支持全港逾800间店铺及机构餐饮。该中心配备由-45°C超低温冷库至常温仓储等多种设施,通过一体化入库、检验及分发流程管理,协助美心建立稳固灵活的供应链基础。 深耕大湾区:协力打造自动化枢纽 奠定产销网络基础 随着美心在大湾区业务发展日益深入,KLN全力协助美心运营其全新自建的自动化配送中心,该中心于2025年4月投入运作。在上下游方面,KLN支持原材料储存、品控、产品自动化仓储管理及配送。KLN更量身定制智能仓库管理系统,实现与自动化设备系统的无缝整合,提升作业效率,为大湾区的产销网络奠定基础。 拓展海外:建立跨境冷链物流集货新模式 面对海外市场复杂的供应网络,自2025年9月起,KLN与美心展开合作,建立原产地管理枢纽,推行跨境冷链物流集货模式。KLN提供采购计划、检验至出货的一站式管理。美心只需通过单一窗口沟通,不仅补货更灵活,亦能优化采购策略,提升供应链透明度及稳定性。 跨地域供应链的稳定性直接影响食物品质与运营效率。美心集团总经理 – 供应链、制造及品质管理庄伟元表示:“在拓展业务的过程中,维持食品品质与运营效率是首要任务,而KLN是我们不可或缺的合作伙伴。从大湾区的自动化配送中心运营,到海外的跨境冷链物流集货管理枢纽,KLN全面的餐饮物流方案让我们保持灵活,得以专注为顾客缔造卓越的餐饮体验。” 跨越地域:建立可复制的物流范本 在亚洲餐饮市场竞争激烈、供应链变动频繁的环境下,美心需要的是能共同成长的长远战略伙伴。KLN凭借跨境物流、仓储管理及系统整合经验,以“为客而建”为理念,持续提供灵活稳定的物流及冷链解决方案。未来,该跨境冷链物流集货模式有望延伸至其他市场,协助美心把握发展机遇,将美味与品牌体验传递至更广泛的顾客群。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们 欲订阅咏竹坊每周免费通讯,请点击这里

优艾智合境外上市获中证监放行

移动机器人解决方案提供商合肥优艾智合机器人股份有限公司,已获中国证监会发布境外发行上市及境内未上市股份“全流通”的备案通知书,此一程序是中国内地企业赴境外上市的必要条件。 根据中国证监会上周五公布的备案通知,公司拟发行不超过4,947.78万股境外上市普通股,并有37名股东拟将合计2.438亿股境内未上市股份转为港股上市流通。公司已于今年3月向港交所递交上市申请。 优艾智合成立于2017年,主要提供工业具身智能机器人及解决方案,产品涵盖工业物流、巡检运维,应用于半导体、能源化工、锂电及3C制造等行业。截至2025年底,公司方案已提供予逾400家企业。 公司上市文件显示,2025年收入为3.40亿元(5,100万美元),按年增长33.3%,毛利率升至36.5%;年内亏损则由2024年的2亿元扩大至3.84亿元。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里