
诺辉健康成功“摘B” 目标明年盈亏平衡
这家癌症筛查设备制造商去年收入飙升,并定下明年转亏为盈的重大目标
重点:
- 诺辉健康成为第7家“摘B”的“上市规则18A章”生物科技上市公司,有利于提高股份流动性
- 该公司整体毛利率攀升至84.5%,未来有望维持在85%至90%
莫莉
中国癌症新发人数和死亡人数均位居全球第一,而早筛、早诊、早治对提高癌症患者生存率至关重要,因此癌症早期筛查市场近年迅速发展。作为头部癌症筛查设备制造商,诺辉健康(6606.HK)已成功迈进收成期,去年营业收入达7.65亿元,同比飙升259.5%。
上周一晚,诺辉健康发布了2022年业绩报告,不仅实现了超高速的营收增长,经调整亏损也大幅收窄59.6%至1亿元。同时,该公司宣布“摘B”申请已成功获批,从今日起,其中文及英文股份简称将不再加上“B”的标记 ,成为继百济神州(BGNE.US; 6160.HK; 688235.SH)、信达生物(1801.HK)、君实生物(1877.HK; 688180.SH)、复宏汉霖(2696.HK)、康希诺生物(6185.HK; 688185.SH)与再鼎医药(ZLAB.US; 9688.HK)之后,第7家“摘B”的生物科技公司。
2018年,港交所修订主板上市规则,新增第18A章《生物科技公司》,允许未有收入和利润的生物科技公司提交上市申请,但其名称结尾须有“B”字供投资者识别其风险。截至2022年,已有56间企业通过18A章成功登陆港股。根据联交所上市规则第8.05(3)条规定,满足年收入大于5亿港元(4.35亿元)、市值大于40亿港元条件的公司,经联交所批准后,可移除“B”的标记,即等同于常规下在港交所主板上市。
撕掉“B”标签,被视为Biotech(生物科技)成功壮大的标志,而这些企业亦有更大机会纳入恒生指数和港股通,不仅有利于提高股票流动性,也可以提高市场对企业的关注度,更顺畅地进行股权及债务融资。以百济神州为例, 它于2019年7月“摘B”之后,翌年9月获纳入南向港股通名单,可让内地投资者参与买卖,并获纳入恒生综合指数。
不过,业绩公布后,诺辉股价先跌后涨,其股价上周二下跌4.4%,翌日再大涨10.6%,反映投资者对公司的信心仍然波动。
毛利率明显提升
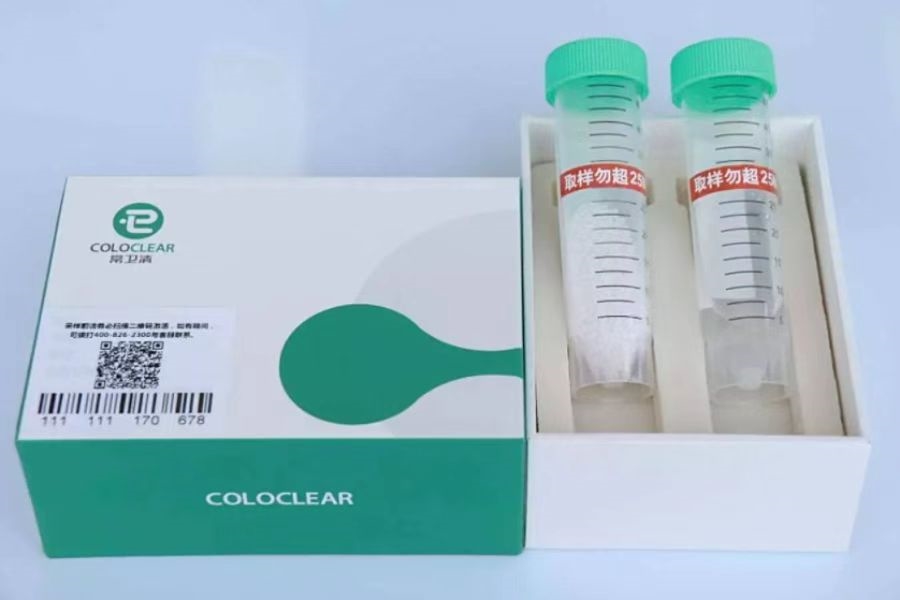
相比传统癌症早筛技术,诺辉的产品不仅具备高灵敏度和特异性,也在便捷性和低时间成本上具优势。在商业化团队发力后,诺辉业绩进入高速增长跑道,旗下三款产品去年销售额均迎来高速增长。其中有“中国癌症早筛第一证”之称的结直肠癌筛查产品“常卫清”实现收入3.56亿元,同比大增266.2%;中国首款便隐血自测器“噗噗管”录得2.01亿元收入,同比增长73.7%:去年1月获批上市的中国首款自检幽门螺杆菌筛查产品“幽幽管”也实现2.08亿元收入。
在销售额上升的同时,由于销售成本被摊薄,诺辉的毛利率有了明显提升,从2021年的72.7%攀升至84.5%。其中,常卫清的毛利率从2021年同期的76%上升到83.4%,噗噗管和幽幽管的毛利率则分别为82.1%和90.7%。
公司首席执行官朱叶青表示,幽幽管属消费医疗产品,直接面向消费者,相比之下,另外两款产品更多与医院、体检中心合作销售,毛利率不及幽幽管,他预期在规模效应和生产管理下,未来整体毛利率有望维持在85%至90%。
尽管营收增长势头迅猛,但诺辉去年未能扭亏为盈,主要因其销售开支较高。期内,销售及市场开支5.6亿元,占营业收入的比重达70.5%,而研发开支为8,790万元,占营业收入约11.5%。朱叶青解释,癌症早筛市场推广才刚刚开始,市场教育和学术推广的费用较高,但随着整体销售规模增加,这部分开支在整体营收的占比会逐渐下降。
首席财务官高煜则透露,公司对今年业绩的预期目标是接近盈亏平衡,2024年则是达到盈亏平衡。
短期内欠新产品
该公司已上市产品主要集中于直肠癌和胃癌领域,在研产品管线则覆盖肝癌、宫颈癌、鼻咽癌等领域。进展最快的是以尿液样本进行宫颈癌筛查的产品“宫证清”,已经启动大规模注册临床试验,预计将于2026年完成,肝癌早筛产品“苷证清”则未进入临床试验阶段。因此,短期内将没有新增的商业化产品。
诺辉的业务重点为扩大现有产品销售额,海外市场有望提供增长动力。该公司以香港作为“出海”第一站,去年5月与香港检测公司Prenetics(PRE.US)合作,推动常卫清在香港上市,又于今年1月与香港相达生物科技独家合作,将幽幽管推向当地市场。诺辉亦在香港新设立了国际研发中心,首批将招募20至30名科学家,未来5年预计总投入1亿港元,专注于全新的、尚未披露的新管线。
诺辉的高速增长也获得了国际投行关注,高盛的最新报告将其今明两年销售额预测上调3%及1%,并将2023至2025年盈利预测分别上调62%、21%及30%,以反映产品平均售价提升、销售管道组合优化,以及管理和研发费用占收入比率降低的正面因素。
诺辉最近的市销率约为30.8倍,远高于在纽约上市的癌症检测和早筛企业燃石医学(BNR.US)的3.8倍,这或与其盈利目标更为清晰有关。如果诺辉能稳步实现盈利,稳住长线投资者的信心,或有助未来股价表现。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

京新难脱仿制药标签 一颗安眠药能否唤醒增长?
信立泰再递表港交所 创新药能否打开增长空间?
药明合联经调整纯利首破10亿元 产能出海迈入新周期
科伦博泰首次净利润转正 迈入商业化兑现期
康宁杰瑞22亿美元授权落地 牵手AI药企实现双抗ADC出海



