竞争加剧盈收下滑 传音拟赴港上市抗逆势
据媒体报道,这家在上海科创板的上市的平价智能手机制造商,正考虑赴港作第二上市
重点:
- 据媒体报道,科创板上市的传音控股正考虑赴港作第二上市,融资规模或高达10亿美元
- 这家平价手机制造商凭借开拓非洲市场迅速崛起,但随着竞争加剧,其营收去年开始下滑
阳歌
对企业融资而言,时机决定成败。不过,深圳传音控股股份有限公司(688036.SH)显然未能汲取这一教训,媒体新近报道称,这家平价手机制造商正计划在科创板基础上,在香港作二次上市。
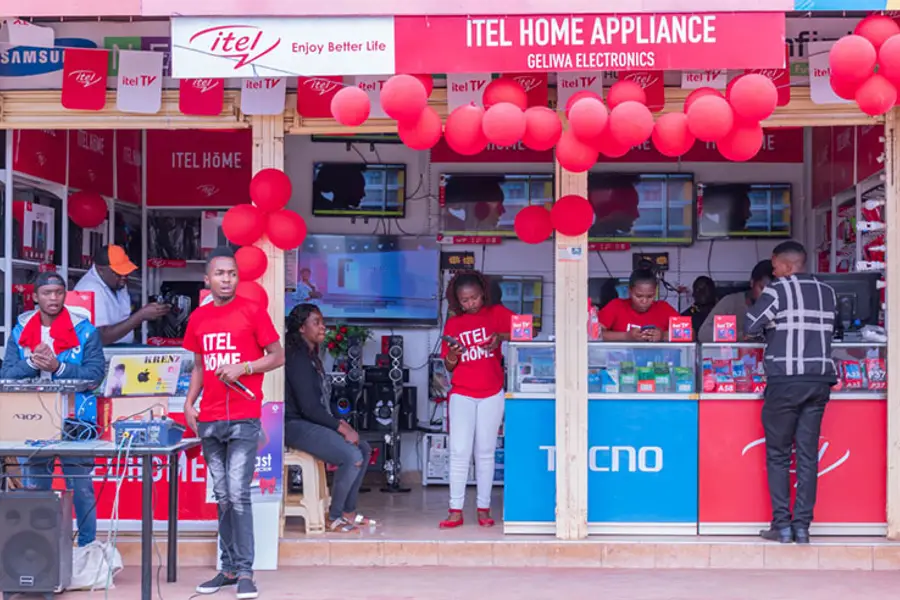
凭借着力发展Tecno、Infinix及Itel等处于100至200美元区间的平价机型,传音控股成为国内最不为人知的手机行业翘楚。通过悄然深耕非洲市场确立主导地位后,公司2023年借力拓展其他新兴市场,跻身全球前五大手机厂商。
然而,近年随着国内其他手机厂商在非洲发起挑战,加之其在新开拓市场屡遭挫败,传音控股步入艰难时期。雪上加霜的是,全球通信芯片巨头高通去年对该公司发起诉讼,其任职多年的CFO,更于当年9月短暂失联。
这样的境况之下,可能难以使传音控股成为港交所IPO的有力候选者。但现实似乎并非如此,彭博社上周报道,公司正与顾问商讨,计划在香港上市集资约10亿美元。
虽自身处境堪忧,传音控股无疑受到香港IPO市场火爆势头的鼓舞。该市场近期受沪深A股上市的中资企业青睐,成为他们第二上市地点。这一轮热潮以电动汽车电池制造商宁德时代为首,后者今年5月完成香港年初至今最大IPO,共募资逾40亿美元。
与宁德时代类似,传音控股2019年登陆科创板时,凭借同业忽视的非洲市场,成为强劲增长典范。公司股价目前仍超发行价一倍有余,巅峰时期涨幅高达五倍,投资者对其快速崛起不吝惜掌声。
随着去年下半年营收下滑,传音控股的股价近期表现相对疲弱,今年截至目前累计下跌21%。当前19倍的市盈率,仅为竞争对手小米(1810.HK)54倍市盈率的三分之一,后者近年因进军电动车市场激发热捧,股价狂飙。行业巨头苹果公司(AAPL.US)则为33倍。
面对全球市场的激烈竞争与增长放缓,智能手机制造商普遍承压。传音控股因高度依赖利润率偏低的平价手机,防守力尤显脆弱,在小米与原属华为旗下的荣耀大举进军非州之际,情况愈显得不利。
业绩表现跳水
直至去年上半年,传音控股营收仍保持38%的同比增速,达346亿元,但下半年形势急转,骤降8.3%。收缩态势今年一季度加剧,公司公布营收同比大跌25.5%至130亿元,上年同期为174亿元。
一季度净利润同比大跌70%至4.97亿元,毛利率由上年同期的21.4%降至19.3%。横向对比,小米当季毛利率为22.8%,苹果公司产品的毛利率更高达35.9%。
聚焦低端市场,无疑是传音控股毛利率偏低的主因,但另一因素或是高通诉讼案。去年7月,这家美国芯片巨头起诉传音控股。媒体报道称该案于今年1月和解,意味作为协议组成部分,传音控股或需向高通支付额外专利许可费,由此推升成本、侵蚀利润率。
纵观传音控股各主要市场走势,全线失守态势明显。市场研究机构Canalys数据显示,公司非洲市场出货量一季度下跌5%,市占率由52%降至47%,终结连续七个季度的增长。东南亚市场当季出货量大降20%,市占率自18%降至15%。中东局势尤甚,出货量骤减30%致市占率由22%滑落至16%。
国际数据公司(IDC)分析师黄子兴(Will Wong)指出,激烈竞争与内存价格上涨双双削弱传音控股业绩。他称,该公司正摒弃“不惜一切代价的增长”战略,转向追求更高利润机型。他预计,这家公司的处境将于下半年好转,若推进港股上市,或提供更多正向动能。
不容忽视的是去年9月,传音控股任职多年的CFO肖永辉短暂失联两周,也引发些许隐忧。肖永辉快速现身令公司稍安,外界多猜测其因涉他人刑案接受质询。但无论如何,核心高管在一段时间失联终非良兆。
最终而言,传音控股赴港上市将为投资者开辟投资中国手机制造业的新通道,毕竟除小米外,该领域主要参与者多为非上市公司。但由于传音控股专注低端市场,且业绩滑坡,意味着若期望融资10亿美元,公司可能需以低于科创板股价的价格发行股票。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章