
盈利上升股价跳水 新意网短期受压前景看俏
香港数据中心需求因人工智能与跨境数据流量而持续上升,推动新意网去年度收入增长10%,但新租用步伐放慢与融资成本压力仍令盈利承压
重点:
- 2025财年录得收入29.38亿港元,净利润年增8%至9.8亿港元
- 绩后股价急跌13.81%,但今年以来仍累升逾40%
李世达
随着人工智能推理、跨境电商与金融交易对低延迟数据处理的需求不断攀升,香港作为连接中国与全球的网络枢纽,其数据中心需求持续看涨。在这波趋势下,新意网集团有限公司(1686.HK)的最新业绩自然备受关注。
在截至2025年6月底止的财年,新意网收入29.38亿港元(3.76亿美元),按年增长10%。数据中心及相关设施服务仍是核心,按年增长11%至27.2亿港元。增长主要来自现有客户扩容,尤其是云端与AI推理相关需求。
新意网的业务模式以提供大型数据中心设施与互联服务为核心,属于“批发型”数据中心营运商。公司将机房容量出租给超大规模云服务商、电讯商及金融机构;所订的合约期长,租户稳定,确保收入可见度。
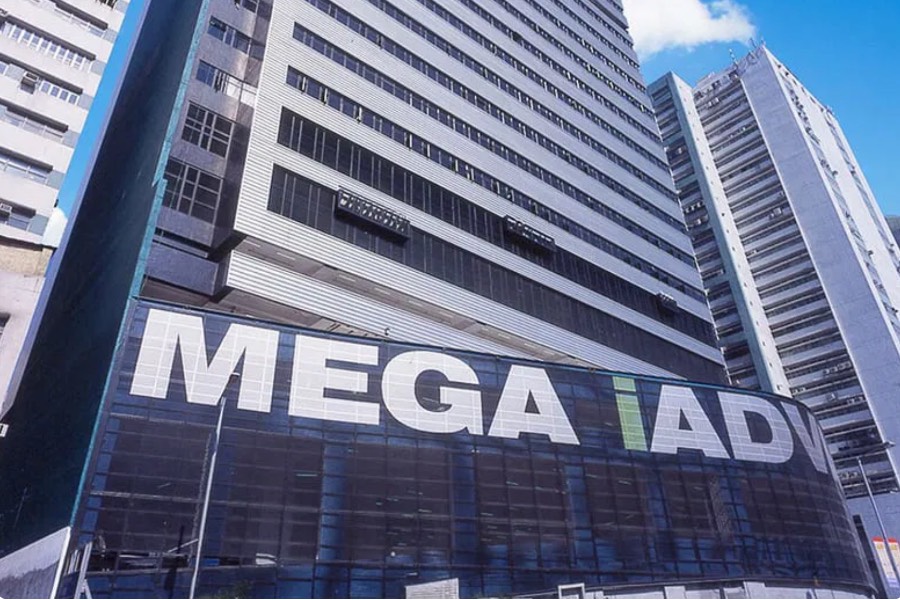
公司拥有多个数据中心,各自承担不同功能。柴湾的MEGA-i是香港最大、亦是亚洲互联最密集的数据枢纽;将军澳的MEGA Plus与沙田的MEGA Two分别服务跨国云端及AI高密度运算;荃湾的MEGA Gateway则邻近国际海缆登陆站,最新的MEGA IDC首期已投产,二期正在推进。
潜在用户增加
管理层透露,随着AI应用需要更贴近用户端部署,中国香港的地理与网络优势正逐步转化为实际订单。MEGA IDC整体出租率在财年内保持稳定上升,虽然短期新租用步伐略有放慢,但潜在租户的洽谈数量增加,显示后续需求仍然强劲。
盈利能力方面,期内盈利为9.79亿港元,按年增长8%,增速不及收入。公司解释,虽然数据中心业务带来稳定现金流,但净利增速受到融资成本大增的拖累。由于MEGA IDC一期投产后利息资本化减少,利息开支升至3.37亿港元,按年飙升53%,成为盈利增长的主要压力。不过,EBITDA仍上升至21.28亿港元,利润率由69%提升至72%,反映规模效应与成本管理依旧发挥作用。
公司并不避讳承认压力所在,公告直言,未来数年仍有大量新项目建设,包括MEGA IDC二期、沙田及荃湾项目,资本开支需求庞大。虽然母公司新鸿基地产提供支持,但在高息环境下,融资成本仍是短期股价波动的重要因素。
公司指出,这些设施的容量利用率正随着AI与跨境数据需求快速上升,成为推动收入增长的重要引擎。由于内地跨境数据审批趋严,使中国香港成为跨国企业与中资企业的“中转站”,国际金融机构亦偏好在香港处理敏感数据。这股结构性需求,推动不仅新意网,Equinix(EQIX.US)、Digital Realty(DLR.US)、中国移动国际(0941.HK)万国数据(9698.HK)等竞争者也在加码布局香港。
绩后股价暴跌
然而,市场却不认同,绩后首个交易日,新意网股价大跌13.81%,收报6.99港元,盘中一度暴挫逾16%,成交更急增至平日的八倍。
投资者主要忧虑新数据中心如MEGA Gateway与MEGA Two的出租进度能否维持高速,若容量利用率上升未如理想,将直接拖累收入增长;同时,高利率环境下,融资成本不断上升,也令市场对未来盈利承受力产生疑虑。值得一提的是,今年以来公司股价累升逾40%,绩前表现亮眼,或许回吐压力在绩后集中释放。
从估值看,新意网现时市盈率约29.1倍,低于Equinix的75倍及Digital Realty的42.7倍,估值水平相对较具吸引力。而公司背靠新鸿基地产,在资金与土地供应上具备一定保障,亦减少了潜在的财务风险。若新项目能快速出租并带来正向现金流,估值有望被重估。
美银证券指出,新意网2025财年业绩基本符合预期,维持“买入”评级,但将目标价由9.6港元下调至9.2港元。不过,该行认为AI带动的香港数据中心需求仍然稳健,预期MEGA IDC平均出租率将在2026财年达到约40%,至2027财年提升至80%,有望带动公司EBITDA增长加速。
虽然短期内新意网面临股价回调压力,短中长期来看,香港数据中心需求受 AI 与跨境数据推动,仍具结构性增长潜力,投资人或可趁回调时逐步吸纳,耐心等待估值修复。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

股价腰斩债务高企 博雷顿挣扎求存
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
中软溢价收购经纬 AI布局深入能源场景


