
沃兰特再获10亿元融资 eVTOL独角兽瞄准香港上市
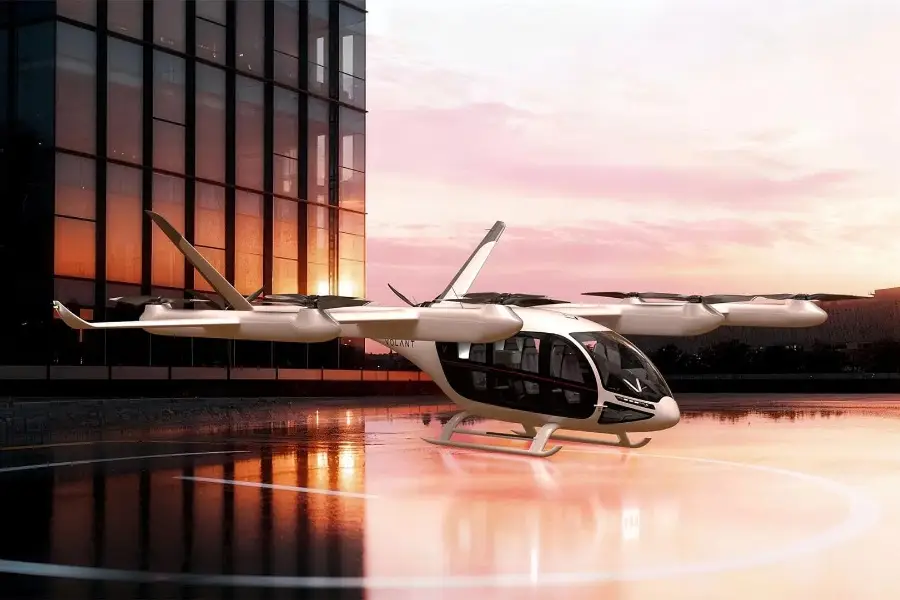
成立仅五年的电动垂直起降飞行器(eVTOL)制造商沃兰特,最新一轮融资吸引了君联资本及HSG等投资机构参与,加入与上海市政府相关的投资者行列
重点:
- 沃兰特完成新一轮10亿元人民币C+轮融资,距离其完成3亿美元C轮融资仅一个月时间
- 据报道沃兰特正筹划赴港上市,公司拥有背景深厚的管理团队,旗下产品亦已进入监管机构的适航认证程序
阳歌
谈到电动垂直起降飞行器(eVTOL),上海沃兰特航空技术有限公司无疑是一家准备相当充足的企业,无论是在产业实力、投资者支持,还是赴港上市的布局方面皆是如此。据媒体报道,公司刚刚完成C+轮融资,募集近10亿元(1.48亿美元),距离其完成3亿美元C轮融资仅一个月时间。
尽管沃兰特成立于2021年,历史并不长,但其股东名单已相当亮眼,既包括民营资本,也包括具有政府背景的投资者,稍后将进一步介绍。其创始团队更可谓汇聚中外航空业的重量级人物。而最重要的一点或许是,公司旗下产品正快速迈向适航认证,同时已获得来自多家有意采购其产品企业的订单支持。
种种迹象均显示,沃兰特距离上市已不再遥远。中国媒体引述知情人士报道称,公司已将香港作为上市目标。考虑到沃兰特迄今累计融资额已达50亿元,约合7.4亿美元,市场预期其上市估值很可能超过10亿美元。
尽管如此,我们仍有必要仔细审视这家高飞中的企业,而它的资历确实相当亮眼。沃兰特正加速进军竞争日益激烈的全球eVTOL市场。不过,随着这类小型飞行器越来越适用于空中出租车、物流配送以及景区观光等短途飞行场景,市场预计将保持高速增长。
许多国家正大力推动低空经济发展,以支持上述应用场景,这意味着沃兰特及其同业将获得强力政策支持,尤其是在已将低空经济列为重点发展方向的中国。根据不同机构预测,该产业到2030年前的年均增长率可达30%至50%,市场规模届时将介于50亿至150亿美元之间。
沃兰特的旗舰产品VE25-100,是目前市场上较具代表性的eVTOL机型之一。根据公司官网资料,该飞行器最多可搭载六人,商业载重能力达500公斤,采用八台电机驱动,续航里程介于200公里至400公里。
根据最新消息,参与沃兰特C轮及C+轮融资的投资者包括君联资本、HSG(前身为红杉中国),以及总部位于迪拜的Stone Venture等机构。更重要的是,公司同时获得强大的政府背景支持,投资者包括上海主要国有汽车制造商上汽集团,以及与上海市政府关系密切的孚腾资本。
在中国,政府背景往往是企业成功的重要因素,不仅有助于获取资金,也有利于取得牌照、土地等关键资源。对沃兰特而言,这些政府关系尤其重要,因为公司正争取取得商业化运营eVTOL所需的关键适航证书。截至目前,获得相关认证的企业仍屈指可数,其中包括亿航智能(EH.US)。作为行业最早期的企业之一,亿航早于2020年便已在纳斯达克上市。
目的地香港
尽管亿航智能已在纳斯达克上市,但近年华尔街对于eVTOL等前沿科技领域的中国企业,态度已变得越来越谨慎。亿航智能股价随着市场对其自身前景的看法,以及华尔街整体情绪变化而大幅波动。公司目前市值仅约7.7亿美元,虽然早在2021年高峰时,其市值曾短暂达到目前的四倍,并且就在2025年初,市值仍一度接近目前的两倍。
华尔街环境日益艰难,可能是推动沃兰特转向香港的重要因素。香港市场仍可接触全球投资者,这与上海和深圳的中国内地A股市场不同,后者对外资而言仍大致封闭。对沃兰特这类企业而言,这是一项重要差别。它们虽然目前主要在中国发展业务,但显然长远目光已放在全球市场,并希望建立全球投资者基础。
沃兰特并未公开披露任何财务资料,由于公司成立时间尚短,且飞行器仍未取得适航认证,目前收入可能仍相当有限。据媒体报道,公司VE25-100的型号合格证申请已获中国民航华东地区管理局受理,目前仍在审查之中。
根据公司网站资料,沃兰特已从中国南方航空、亚捷航空及农银金融租赁等潜在客户获得合计1,900架飞行器的确认订单及意向书。公司称,相关潜在订单价值超过475亿元,不过其中绝大部分很可能只是意向书,并不构成确定承诺。
再看公司的高管名单,确实相当亮眼,其中包括同时拥有民营企业及政府部门经验的人士。后者尤其重要,因为这意味着沃兰特将能更顺畅地接触航空监管部门,而相关审批将是决定其成败的关键。
创始人兼首席执行官董明曾任职于领先飞机发动机制造商GE,以及中国航空工业集团(Avic)旗下的国产飞机项目,并参与C919研制。C919正试图在全球市场挑战波音737及空客A320。根据LinkedIn资料,公司技术负责人俞玮曾在中国航空监管机构中国民航局担任航空系统技术经理,亦曾任职于霍尼韦尔。
沃兰特正飞入一个日益拥挤的eVTOL赛道,无论在中国本土还是全球市场皆是如此。在国内,沃兰特面对的竞争对手不仅包括亿航智能,还包括电动汽车制造商小鹏汽车旗下的小鹏汇天,以及由吉利汽车支持的沃飞长空。在全球市场,公司则面对Joby Aviation(JOBY.US)及Beta Technologies(BETA.US)等企业竞争。与亿航智能一样,这些公司均已开始产生收入。
虽然沃兰特显然是eVTOL赛道的相对后来者,但其在中国航空航天产业的人脉资源及政府关系,无疑是公司未来发展的重要卖点。因此,沃兰特对香港投资者或具有相当吸引力,尤其是在当前市场环境下,投资者对具备强力政府支持的新兴产业科技股尤其感兴趣。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
相关新闻



