
天鹅到家,中国家政市场的“独角兽”?
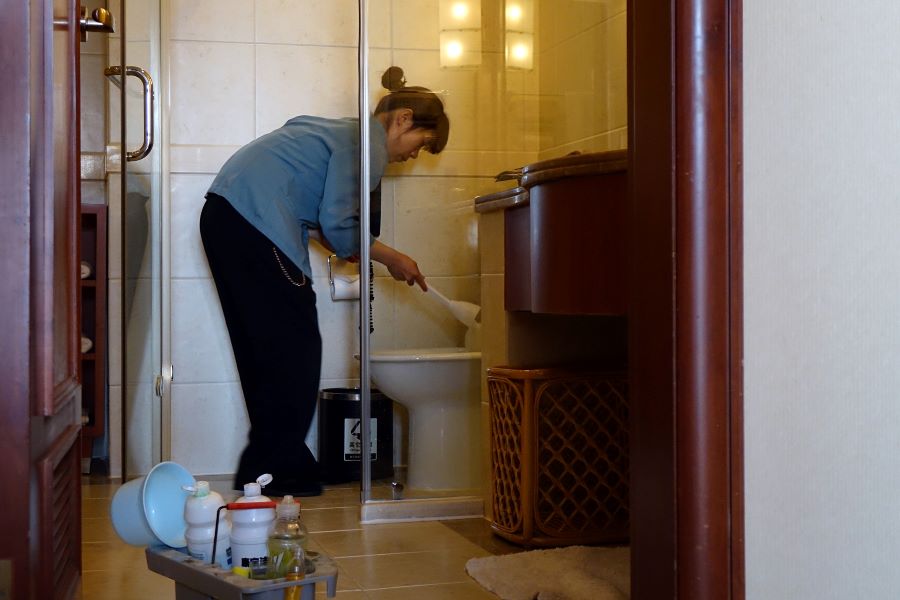
这家为中国不断壮大的中产阶级提供家政服务的公司申请在纽约上市,初始筹资目标为1亿美元
重点:
- 由于规模相对较小,家政公司天鹅到家在即将进行的IPO中不太可能达到10亿美元的市值
- 随着公司从提供家政服务转向利润更高的培训服务,公司可能会变得更有吸引力
阳歌
在过去一年的大部分时间,民营教育公司一直处在不确定的状态,因为中国政府准备对该群体出手,为这个国家压力过大的青少年减压。但是,它们中的一个子群体尚未受到影响,那就是成人教育公司,因为它们的服务通常旨在帮助处于工作年龄的成年人提高他们在就业市场的机会。
天鹅到家(Daojia Ltd.)就是这样一家公司,刚刚申请在美国上市,它号称自己是为中国日益壮大的中产阶级中数以百万计的群体提供女佣、保姆和其他家政服务的领先供应商。
这家公司目前仍不大,在投资者为它做出最终定价时,它看起来不太可能获得“独角兽”地位,即10亿美元以上的市值。更为重要的是,就它现在的形式来看,这家公司可能更适合被定义为劳务机构,而不是教育服务提供商,因为它现在的大部分收入来自于为家庭提供家政服务。
但随着它不断摸索最适合自己的小众市场,这家年轻公司的业务组合正在迅速发生变化,而教育服务显然是它收入中增长最快的一块。
要了解天鹅到家的经营环境,看看中国这类家政工人所处的大环境是有帮助的。他们通常是来自小城市和农村地区,来到大城市寻找工作。他们的雇主一般是中国不断增长的中产阶级的年轻白领。
这类工人的教育水平差异很大,甚至连语言这样的事情我们都不能想当然,因为这些人中有很多人说的是当地方言,只能说口音很重的普通话。这些人可能有一些基本的家居清洁、儿童护理和其他相关经验,尽管标准可能天差地别,而且往往可能低于大城市居民的期望值。
这就是像天鹅到家这样的公司可以提供价值的地方,帮助家政工人实现一定程度的标准化。它还可以在家庭雇主和家政工人之间发生冲突时,作为担保人让客户省心。
该公司在上周五提交的招股说明书中说,自七年前开始运营以来,该公司已发展成为“中国最大的一站式家庭服务平台”。它还表示,现在它的平台上有超过150万个注册并认证的服务提供商。
经由天鹅到家安排上门的工人,实际数量要少得多,该公司称,在2018年到今年3月期间,它平台上的工人中有458727人至少完成了一次家庭服务交易。招股说明书援引第三方研究称,这占该期间此类交易的29%。
尽管该公司的规模相对较小(我们稍后会详细讨论这一话题),但其IPO看起来却相对较大。这或许反映出,天鹅到家希望能获得一个较大的估值,因为中国中产阶级的崛起,对家政服务人员的需求也在增长。该公司的承销商包括摩根大通(JPMorgan)、瑞银(UBS)和中金公司(CICC),其主要支持者包括58同城和淘宝。
天鹅到家在其招股说明书中给出了1亿美元的初步筹资目标。虽然很多公司在IPO时都会先给出这样一个被称为“占位符”的金额,但它通常也表明,这些公司认为自己至少有可能达到“独角兽”的估值。
不断变化的收入结构
鉴于上述种种背景,我们将在接下来的部分看看该公司的财务状况以及它的一些同行,对其最终可能实现的估值尝试做一个判断。
该公司的核心业务来自为城市居民提供保姆、女佣和其他家政工人的中介角色。但正如我们前面提到的,来自付费培训的收入也越来越重要。天鹅到家还通过向规模较小的竞争对手提供平台来赚取一些收入,这些竞争对手可以使用它的软件来管理自己的业务。但它的软件即服务(SaaS)业务部分正在迅速萎缩。
该公司去年的收入增长了16.4%,达到7.11亿元(1.1亿美元),考虑到它在2020年上半年中国疫情暴发的高峰期所面临的严峻挑战,这个数字并不算太糟糕。衡量其潜力的更好指标可能是2019年,当时它的收入增长更强劲,达到53.3%。
在总收入中,来自培训服务的收入从2019年仅占公司总收入的2.2%,也就是它推出该服务的那一年,增长到今年第一季度的7.1%。与此同时,SaaS业务收入占比从2018年的9.8%降至今年第一季度的2.1%。
天鹅到家目前仍然在亏损,尽管亏损相对稳定。2020年,它的净亏损为6.15亿元,与2019年基本持平。该公司今年第一季度的亏损速度没有太大变化,在此期间亏损1.44亿元。
就估值而言,成人教育提供商可能是天鹅到家这样的公司最好的参照对象之一。民办中小学也是一个不错的衡量标准,因为它们不太可能受到主要针对在线补习班提供者的行业打击的影响。
中国东方教育(China East Education)是一个职业教育提供商,它增长缓慢,去年还在亏损,根据其2020年的收入,它的市销率(P/S)为5.6倍。经营私立学校、增长更为温和的海亮教育集团(Hailiang Education),市销率更低,为3.8倍,而总部在美国的同行——战略教育(Strategic Education)的市销率为1.9倍。
如果按照更具中国特色的市销率计算,天鹅到家的估值在5亿美元到7亿美元之间,虑到该公司今年第一季度收入增长恢复到38%的水平,这一估值似乎相对合理。考虑到该公司目前的规模,独角兽的地位似乎有点牵强。不过它或许认为,自己在一个相对高速增长的领域处于领先位置,加上得到了58同城和阿里巴巴的支持,如此高的溢价也是合理的。
欲订阅咏竹坊每周通讯,请点击这里
相关文章

班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?
AI热潮添增长动力 ASMPT决定保留SMT业务
豪客爆买不再 中免需转型求生


