
大疆教父任非执董 卧安机器人谋港上市料热爆
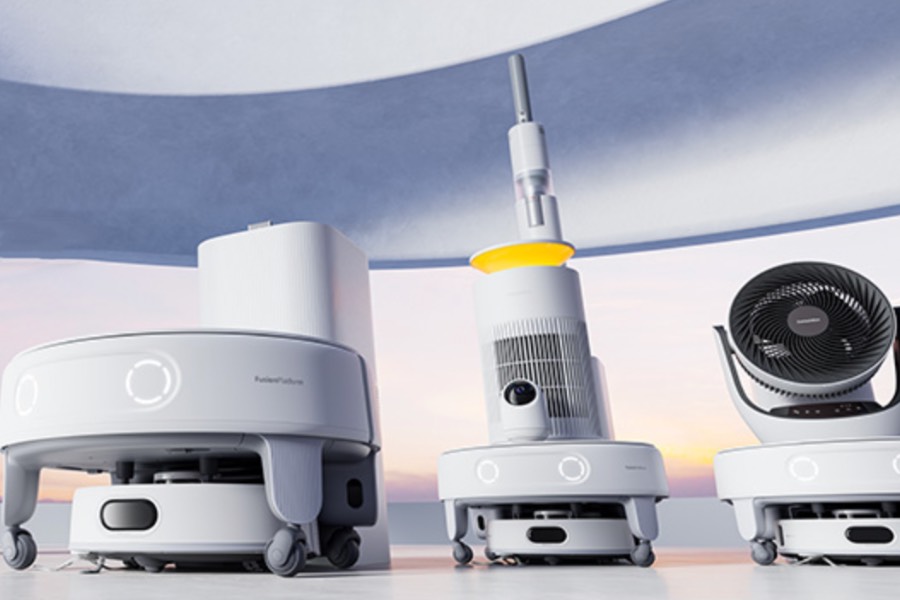
正申请香港上市的卧安机器人,获“大疆教父”香港科技大学教授李泽湘入股,更担公司非执行董事
重点:
- 去年亏损收窄,EBITDA更连续两年录盈利
- 日本占集团总收入近六成
白芯蕊
宇树春晚机器人表现技惊四座,加上AI教主英伟达行政总裁黄仁勋不断强调机器人时代即将来临,令全球机器人股获投资者热烈追捧,专注智能家居市场的卧安机器人(深圳)股份有限公司,也趁近期新股热潮迫不及待向港交所提出上市申请,有望短时间内闯关成功。
据上市申请文件显示,卧安机器人于2015年由李志晨及潘阳共同成立,李氏与潘氏为哈尔滨工业大学同学,2017年推出全球首款手指机器人及“SwitchBot”品牌的第一款产品,2025年4月将卧安机器人改为股份制,目前大股东为李志晨,持有卧安机器人21.82%的股权。
人工智能技术不断发展,配合智能化及灵活性提升,令全球家庭机器人市场规模越来越大。调研机构沙利文估计,2022年全球家庭机器人市场规模由2,133亿元增至2024年的2,577亿元,相当于复合年增长率为9.9%。
随着全球人口老龄化以及独居化趋势,加上年轻人追求时尚智能产品,带动家庭机器人需求不断增长,沙利文预计到2029年家庭机器人产品市场规模会达4,283亿元,即2024年至2029年复合年增长率达10.7%。
AI具身家庭机器人市占第一
卧安机器人为全球最大的AI具身家庭机器人系统提供商,所谓AI具身家庭机器人系统,即运用中枢平台,机器人能自主学习后实现复杂任务,实现类似人类活动能力。去年集团在AI具身家庭机器人的市场份额为11.9%,为行业最大龙头,比排第二位的中国对手市占率高2.1个百分点。
卧安机器人产品主要以出口为主,当中日本占比最大,占集团总收入的57.7%,主要是因为该国人口老龄化比率高,令产品需求大,随后才是欧洲及北美地区,占集团总收入的21.4%和15.9%。
卧安机器人收入主要来自一系列机器人产品,其中门锁机器人销售占比最高,占集团总收入18.5%。门锁机器人是通过改造现有的门锁,利用面部识别、NFC或语音命令,来启动开启门锁的方法,去年门锁机器人平均价为338元,按年升19.4%,销售则达1.13亿元,按年44.4%。
去年EBITDA大增3.5倍
整体来讲,卧安机器人收入增长不俗,去年收入升33.4%达6.09亿元,毛利增36.9%至3.16亿元,但受销售及分销开支与研发开支上升影响,去年业绩仍见红,录得亏损307万元,但已较2023年亏损1,638万元,按年大幅收窄81%。不过,从经调整EBITDA角度,2023年卧安机器人EBITDA已转赚581万元,2024年升幅更大增3.5倍至2,608万元。
由于业务独特,卧安机器人上市前已吸引多年星级股东,其中包括有“大疆教父”之称的香港科技大学教授李泽湘,他透过旗下松山湖机器人研究院、盈湖智能及东莞蕴和,合共持有12.98%的卧安机器人股权,李泽湘更出任卧安机器人的非执行董事。
除此之外,卧安机器人还引入香港科技大学前工学院院长高秉强博士成立的Brizan Ventures,该公司持有卧安机器人9.72%的股权,高秉强的代表作便是早年以个人身份投资大疆,目前他亦是卧安机器人的非执董。还有由高瓴作为执行管理合伙人的上海辰钧也入股,持有卧安机器人4.38%的股权。
值得留意的是,卧安机器人高度依赖亚马逊平台,2022年至2024年便占集团总收入81.9%、65.2%和64.2%,由于销售过分依赖亚马逊,加上Amazon Big Deal Day及黑色星期五都在每年第四季举行,因此卧安机器人每年第四季销售往往表现最好,其中2022年、2023年及2024第四季度产生收入便占卧安机器人全年总收入的32.6%、30.0%及26.1%。
日元变动左右盈利
另一方面,卧安机器人产品主要面向日本,去年便占收入近六成,意味日元变动对集团影响大,尤其是人民币对日元升值,对该公司除税前溢利有不利影响。
对比香港上市的机器人股份,包括优必选 (9880.HK)及越疆(2432.HK),去年经调整EBITDA仍未录得盈利,相反卧安机器人已连续两年EBITDA转正,反映业绩相对优必选及越疆更扎实。目前优必选与越疆市销率为12.55倍和37.1倍,一旦卧安机器人以单位数市销率上市,配合星级教授任非执董,将令股价随时炒上,因此值得留意。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
开发商的救命稻草 新城发Reits融资续命


