3788.HK
Hanking shines on gold mine sale

把握金价持续向好的机遇,中国罕王趁势出售澳大利亚金矿,股价受刺激一度急升

重点:

  • 中国罕王出售澳大利亚金矿,获利1.5亿澳元
  • 出售所得款项净额中的三分一,将用作派发特別股息


刘智恒

主要从事铁精矿业务的中国罕王控股有限公司(3788.HK),最擅长的原来不是开矿而是卖矿,公司最令人眼前一亮的是深懂时机,透过买卖金矿获取丰厚利润。

集团近日公布,以3亿澳元(14.7亿元)向内蒙古汇能煤电集团出售位于澳大利亚的Primary Gold全部权益,同时亦向买家售出近312万澳元的环境债券。

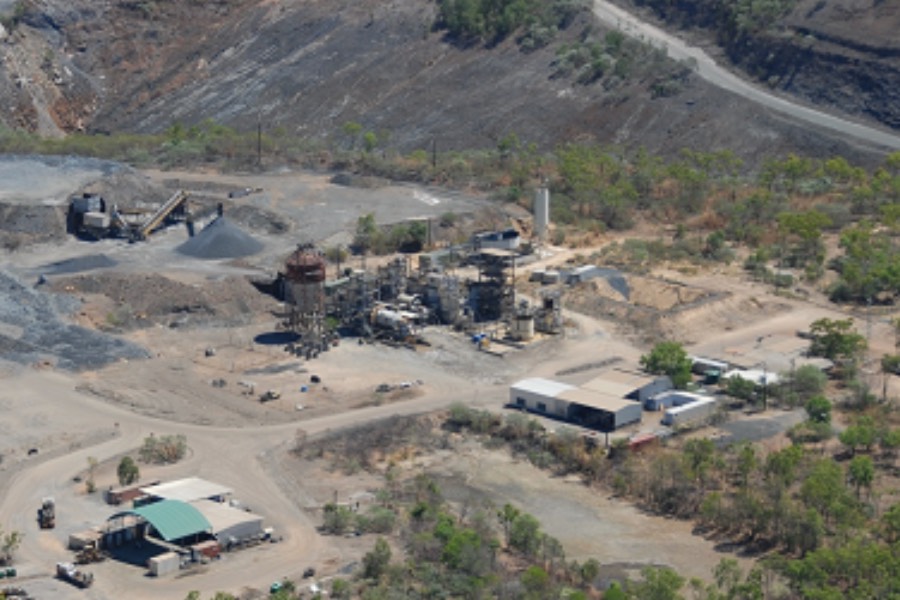
Primary Gold主要持有位于澳大利亚的Mt Bundy金矿,并拥有勘探许可证、采矿牌照、一间水处理厂及一间日处理25吨的矿厂。2022及23年,分别亏损近6,700万澳元及8,500万澳元。

带来正现金流

集团表示,出售是希望可以集中人力及财力,发展位于西澳的Cygnet金矿。而且,Primary Gold是一项开发资产,目前不产生任何现金流,出售不会对集团运营产生负面影响,反之可带来重大正现金流。

是次交易预计可录得收益约1.5亿澳元,收回的款项净额中,约三分二会用于将中国罕王发展成为一家可持续的黄金企业,当中包括开采澳大利亚Cygnet项目,以及矿石储量增长工作;余下的三分之一,则会向股东派发股息。

受到派发股息消息带动,中国罕王发出公告当天股价爆升,一度冲破1港元关口,高见1.03港元,升幅达17%,收市升幅收窄,报0.94港元,升近7%。不过,公司今年曾高见1.35港元,至近期已下调逾30%

公司于2010年成立,翌年已于香港联交所上市,业务包括在中国内地从事铁矿勘探、开采,选矿及销售,并生产风电用球墨铸铁产品,亦在澳大利亚开发金矿。

买卖金矿转手图利

事实上,这次并非中国罕王首次在一买一卖金矿中获取厚利。早于2013年,集团以1,970万澳元收购澳大利亚SXO金矿,经过一番经营,到2017年时将金矿以3.3亿澳元出售。只是四年时间,扣除买入价及当中的投入,获利7.63亿元。

当2018年时,集团又再出手,在澳大利亚收购Primary Gold,经过不断勘探及申领各项牌照与批文,将其价值提升,加上国际金价于收购时每盎司在1,300美元水平,至今年已上升逾2,400美元,中国罕王随即将其转售套现。

集团在金矿业务方面,似乎并不会正式投入开发,主要是利用时机进行金矿买卖。即是在金价仍在低位时,于澳大利亚收购金矿,再斥资进行勘探及整顿,投入兴建基建设施及厂房,以及申领相关批文,然后待金价进入升势时,在高位出售获利。

除了黄金投资的眼光外,中国罕王近年的本业亦有所改善,2023年收入达30.3亿元,按年上升16.4%,期内股东应占溢利1.5亿元,2022年度则录得5,301万元亏损。能扭亏为盈,全因提升产量所致,去年实现铁精矿年产量100万吨 ,按年增加近30%;高纯铁年产量87.1万吨,同比增加31 %,

另一方面,中国罕王又成功降低了产品的成本。公司表示,增加产量令分摊到单吨铁精矿的费用减少,叠加数字化提升管理效率,以及采矿和选矿作业管理组织优化,平均单吨铁精矿的现金运营成本为364元,按年降低5.45%。

集团的财务亦相当健康,净负债比率由2022年12月底的39.9%,下降至去年底的31.2%,下调8.7个百分点。

未来还看Cygnet金矿

不过,集团展望今年全年计划生产的铁精矿约95万吨,高纯铁的生产约84万吨,分别较去年低5%及3.4%。若今年铁矿石价格与去年相若,意味今年的核心盈利或会与去年接近。未来一两年情况,或许要看看它如何处置其手上的另一大金矿项目。

现时中国罕王仍持有 Cygnet金矿,项目位于西澳,拥有黄金资源约为800万吨矿石,品位每吨为4.6克,含黄金118万盎司(36.7吨)。集团已进行项目开发的许可及技术研究。

中国罕王亦预期,2024年全球央行出于避险需求,预计对持有黄金的意愿持续 ,加上地缘政治和经济的潜在不确定性,以及美联储朝向降息方向迈进,均对金价的上升给予有力支持。在此情况下,市场也估计,若金价持续上升,不排除中国罕王也会将此金矿善价而沽。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

上市八年仍陷亏损 111集团创办人出手私有化

医药零售商111集团(YI.US)周四宣布,随着公司转向新的轻资产业务模式,第二季收入下滑,亏损亦进一步扩大。同日,公司另行披露,收到由管理层牵头的私有化要约。 111集团第二季收入为23亿元(3.43亿美元),较去年同期的32亿元下降28.3%。其中,公司核心B2B业务的商品销售收入按年下降28.9%至22.2亿元;规模较小的B2C业务商品销售收入则下降7.3%至5,520万元。 公司第二季录得净亏损3,910万元,较去年同期的1,950万元亏损进一步扩大。 在另一份公告中,公司表示,已收到一个包括两名创办人兼联席董事长于刚及刘峻岭在内的买方团提出私有化建议。买方提出以每股美国存托股(ADS)4.52美元收购公司,较前一交易日3.38美元的收市价溢价33.7%。 111集团股价周四上涨7.3%,收报3.54美元,但仍较私有化出价低21.7%。 111集团于2018年以每股ADS 14美元的发行价上市,当时希望以中国庞大医药市场的增长潜力吸引投资者。不过,公司作为药品中间销售商的业务定位令利润率长期偏低,上市以来每年均录得亏损,其股份亦始终未能获得投资者青睐。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

环球新材国际拟发可换股债 净筹12.81亿元

珠光颜料制造商环球新材国际控股有限公司(6616.HK)周五公布,拟发行本金总额13亿元人民币、以港元结算的3.25%可换股债券,2027年9月到期,初始换股价每股10.93港元,较9月17日收市价9.50港元溢价约15.05%。 若全数换股,将涉及约1.39亿股,相当于扩大后股本约10.02%。公司预计发债净筹约12.81亿元(1.91亿美元),其中95%用于现有债务再融资,包括为同步购回旧可换股债券提供资金,其余5%用于补充营运资金及一般企业用途。 公司同时拟购回今年1月发行的4.25%可换股债券,购回价为本金的103%加应计利息。截至公告日,已有合资格持有人承诺出售本金约9.9亿港元债券,剩余未偿本金约1,000万港元;购回后相关债券将被注销。 公司股价周五高开,至中午休市报9.565港元,升0.68%。该股过去六个月升17.6%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

量化派折让15%配股 净筹1.63亿港元

电商平台营运商量化派控股有限公司(2685.HK)周三公布,拟以每股3.40港元配售最多4,852.94万股新股,较当日收市价4.015港元折让15.32%,新股占扩大后股本约8.54%,预计净筹约1.626亿港元。 公司拟将55%所得款项用于电商业务,包括流量投放、用户营运及供应链结算;15%投入研发,其余30%补充一般营运资金。公司表示,上市集资所得资金相对有限,今次配售有助补充营运资金及加强财务状况。 量化派上半年收入按年跌14%至4.37亿元,股东应占溢利大跌78.5%至2,952万元。期末现金及现金等价物约1.23亿元,较去年底5.24亿元大减,期内经营活动净现金流出4.23亿元。 公司7月另完成一次新股认购,净筹约5,970万港元。截至8月31日,量化派7月那次新股认购的5,970万港元净筹款中,尚有约5,670万港元未动用。 公司股价周四低开,至中午休市报3.935港元,跌1.99%,该股年初至今累跌85%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

华为退居幕后 赛力斯全面接掌问界

新能源汽车制造商赛力斯集团股份有限公司(9927.HK;601127.SH)已从合作伙伴华为手中全面接掌问界(AITO)品牌,双方周二宣布有关调整。此举大幅削弱华为在这项合作中的主导角色。双方自2021年开始合作,当时赛力斯成为华为智能汽车业务的首个车企合作伙伴。 财新报道,调整后,华为将不再主导问界的产品定义、设计、营销、渠道零售及服务体系,转而扮演赋能角色。问界曾是华为旗下鸿蒙智行(HIMA)最成功的合作案例之一,由华为向合作车企提供智能汽车设计及技术服务。 鸿蒙智行的其他合作车企还包括奇瑞汽车和上汽集团等。 不过,参与华为智能汽车生态的车企正面对愈来愈大的盈利压力。合作模式调整后,赛力斯仍将留在鸿蒙智行体系内,华为则退居支援及赋能角色。知情人士向财新表示,赛力斯日后将有更大空间自行选择零部件供应商,有望借此降低成本。 赛力斯2026年上半年收入按年跌7.9%至574亿元,去年同期为624亿元;同期由盈转亏,录得17.2亿元亏损,而去年同期盈利29.4亿元。公司官方资料显示,上半年收入为574.93亿元,问界同期交付量则按年增长10.2%。 赛力斯港股周四早市尾段升4.3%,报34.94港元;上海A股升3.7%,报47.18元。两地上市股份今年以来均累跌超过60%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
