
停付债款董事跳船 远洋集团告急
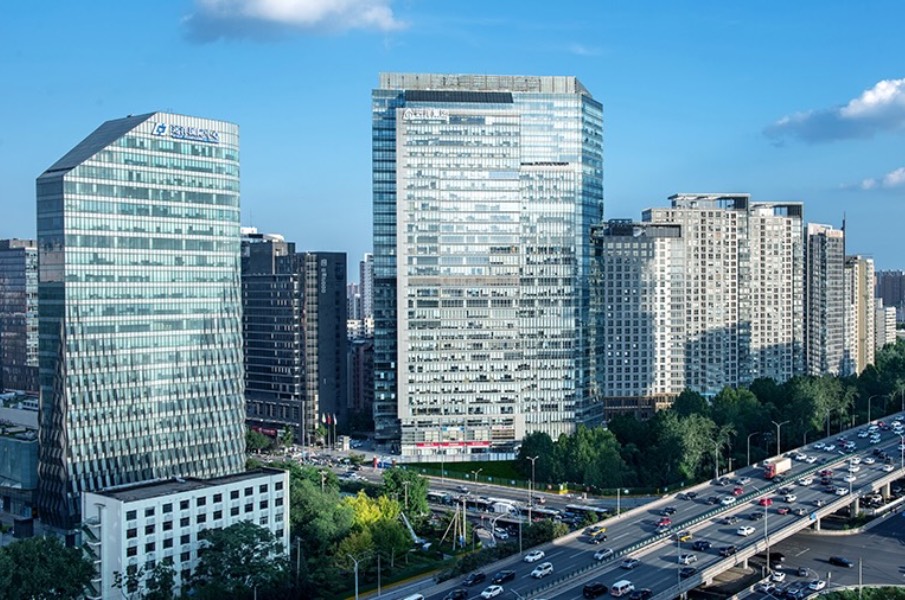
背负庞大债务的远洋集团,停止支付境外债务,能否渡过困境,全看未来物业销售
重点:
- 远洋集团今年中期亏损近184亿元,同比增十六倍
- 公司长短期借贷达919亿元,净负债比率高达326%
刘智恒
内房企业负债堆积如山,市场先被中国恒大(3333.HK)惊天债项吓了一大跳,继而连原先以为稳如磐石的碧桂园(2007.HK)也几被债务没顶,近期甚至有大型国企中国人寿(2628.HK)撑腰的远洋集团控股有限公司(3377.HK),也要暂停支付所有境外债务。
远洋的公告表示,鉴于流动性紧张,暂停所有境外债务付款,直至整体重组,或延期解决方案获得实施。同时,境外美元债券从9月15日起,于港交所停牌,直至另行通知。
过去市场一直认为,中国人寿持近三成权益的远洋作风稳健,公司规模庞大,土地储备充裕,2021年更对部分深陷困境的房企施以援手,包括以40亿港元(43.63亿元)收购红星美凯龙(1528.HK)旗下重庆公司七成权益。万万想不到昨天的白武士,今天也自顾不暇,处于濒危边缘。
中期亏损同比增16倍
集团在过去一年,不断将到期债务展期,市场对远洋的困境也心知不妙,直到近期公布的中期业绩,对其状况更加看得透彻。上半年亏损近184亿元,去年同期只是蚀10.87亿元,即一年间亏损扩大近十六倍。
亏损来自金融资产减值损失净额近113 亿元,主要是集团对贸易及其他应收款项等,计提了预期信用损失拨备。
远洋集团负债沉重,去年底净负债比率已高达183%,半年过去,情况急转直下,截至今年6月底止,净负债比率已上升至326%。上半年长短期借贷达919亿元,流动贷款更高达446亿元,但手头现金按年下跌32%至只得31.5亿元,远远不足以偿还年内债务。即使加上受限制银行存款的45亿元,仍然是杯水车薪。
事实上,别说要还本金,光是利息支出就令集团吃不消,由于国际市场利率不断上升,集团平均利率由去年同期的5.07厘,上升至5.78厘,期内利息总开支升近13%至27.47亿元,以集团业务与财务情况看,要偿还利息也不容易。
今年中,董事局成员出现大变动,五位非执行董事中,有四位辞任,另外独立非执行董事中,五位成员中有三位辞任,换言之董事会出现大变动,对于一家上市企业来说并不寻常。若结合公司的财务及经营状况,不难让人联想到,是否董事为免受公司问题拖累,选择及早集体跳船?
核数师质疑能否持续经营
远洋去年底的业绩中,核数师立信德豪对公司能否持续经营,表示存在重大不确定性。立信德豪指出,截至去年底止,远洋亏损156.5亿元,经营现金净流出155.3亿元,而有220亿元的银行及金融机构贷款,已归类为流动负债,但现金及现金等价物只有46.23亿元,财务状况对集团能否持续经营构成重大疑问。集团可能无法在正常业务中,变现资产或清偿债务。
此外,核数师还对公司发出保留意见,其一是未能充分获取远洋的联营公司瑞喜集团的财务资料,以作出适当的审计证据。另外是远洋的非全资子公司中联置地一笔滚存余额106亿的应收款,集团未提供必要资料,以证明款项是管理层所指的目的而存在。
要挽强澜于既倒,远洋早已十分果断,将手上的大型项目斩缆退出或出售。去年底将成都远洋太古里及相关物管公司各五成权益,以接近55亿元转让予太古地产(1972.HK)。期间亦不断退出或出售项目,包括北京远洋锐中心、北京颐堤港一期,以及北京中国人寿金融中心一成股权,累计套现近140亿元。
今年5月,更将北京远洋未来广场的权益,以19.63亿元转予居然之家,但扣除各项债务转让及对价后,实际只能收到近3.5亿元。
未来销售成关键
虽然远洋愿意割肉还债,但在今天中国楼市极度不景气下,别说亏损出售,要在市场找到买家也殊不容易,特别八成以上开发商都是负债累累,他们也想将手上项目沽售。即使个别仍具财力的开发商,也不敢轻举妄动,因为自身也要留下一定资金去应付楼市寒冬,而且在楼市持续下滑时,今天以为是平价收购,明天看可能就是高价,结果是人人按兵不动。
远洋的困境能否迎刃而解,除了看债权人的取态,最重要还是看房屋销售,毕竟房地产公司手上的资产主要就是房屋,若销售理想,不但可以有资金回笼,还可有力向债权人证明,若有充足时间,集团是有机会偿还欠债,这样才能说服债权人,愿意接受其债务重组方案。
不过,按目前远洋的销情进展,情况令人担忧。虽然上半年销售356.6亿元,较去年同期下跌17%,似乎还可以接受。然而今年7月开始,销售情况急转直下,该月销售金额只有25亿元,较去年同期近90亿元,大跌72%。到8月更加不济,只有19.7亿元,同比大跌78%。由1至8月累计销售401亿元,同比下挫34%。若然销售持续不振,远洋恐怕难以扭转逆境。
有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
至源跨界进军数据中心 投资者反应冷淡
峰岹科技收购荷兰芯片商 在地缘政治风浪中前行
机器人概念急降温 奥比中光上不逢时
股价腰斩债务高企 博雷顿挣扎求存



