
价格下行代工腰斩 瀚天天成靠国策突围?
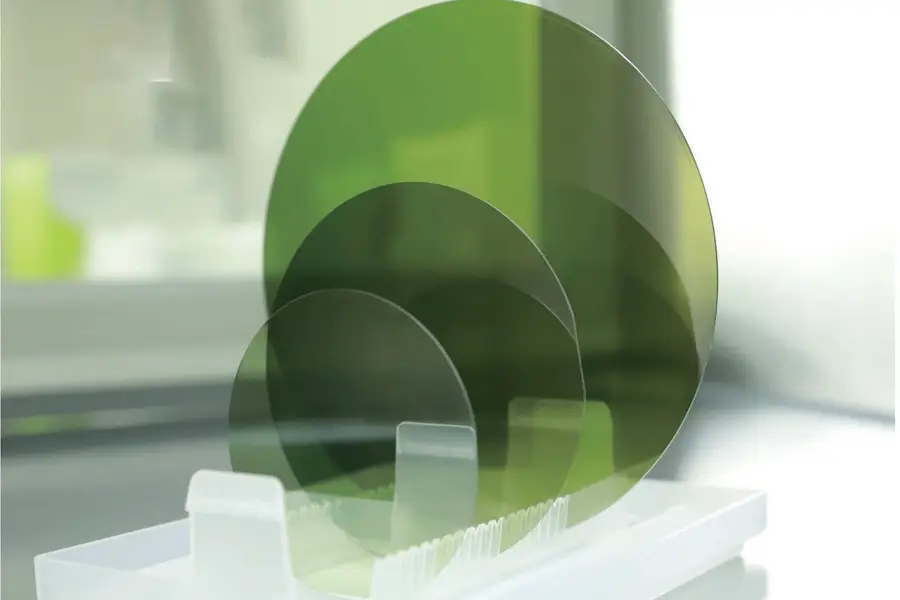
全球碳化硅外延片市占第一的瀚天天成,正面对行业整合与价格下滑的双重压力
重点:
- 去年公司收入下滑14.4%,但净利润上升36%
- 政府补贴占公司净利润约67%
李世达
随着新能源车、光伏产业与工业能源等需求的快速增长,第三代半导体如碳化硅(SiC)领域已成为兵家必争之地。如同碳化硅本身的特性——耐高温与耐高压,这个领域的参赛者正进行一场效率与耐力的比赛,迎来各自的“冲刺区间”。
在英诺赛科(2577.HK)、天域半导体之后,中国第三代半导体又一重要玩家——瀚天天成电子科技(厦门)股份有限公司,正式向港交所递交上市申请,期望募资加码产能与技术研发,在全球市场一争高下。
第三代半导体指的是氮化镓(GaN)与碳化硅(SiC),这两种材料比硅晶圆具有高功率、耐高温、高电流密度、高频等特性,是生产功率半导体器件的绝佳材料,成为通信设备、新能源车与光伏组件更好的选择。在特斯拉(TSLA.US)Model 3车型率先采用碳化硅逆变器的带动下,目前碳化硅市场超过七成的需求来自新能源车。
成立于2011年的瀚天天成,创始人赵建辉是碳化硅行业内的顶级科学家,为全球第一位因对碳化硅技术研究和产业应用做出重大贡献而获选IEEE Fellow(IEEE院士)的研究者。
在顶尖科学家的带领下,公司的发展颇为顺利。申请文件引用灼识咨询的报告指,自2023年来,按年销售片数计,瀚天天成是全球最大的碳化硅外延供应商,2024年的市场份额达31.6%。另外,瀚天天成也是全球率先实现8英寸碳化硅外延片量产的生产商。
财报显示,2022年至2024年,瀚天天成通过自产和代工业务模式销售了8.54万片、20.06万片、16.44万片碳化硅外延片。其中,6英寸碳化硅外延片销量占比超95%,8英寸则占4.5%。
同样以碳化硅技术为主,也正申请港股上市的天域半导体,2023年碳化硅外延片销量为13.2万片,较瀚天天成少6.86万片。8英寸外延片方面,天域半导体销量为15片,同期瀚天天成则为285片,后者至2024年更大增至7,466片。
从收入看,2022年至2024年,瀚天天成收入分别为4.41亿元、11.43亿元和9.74亿元,2024年收入同比下滑14.8%。
公司收入缩水,与碳化硅外延片价格下滑有关。由于此前几年碳化硅衬底产能大规模扩充,2024年市场供需失衡,出现了供大于求的现象,6英寸碳化硅衬底的价格在2024年出现大幅下滑,带动了外延片价格同步下滑。
2020年至2023年,6英寸碳化硅外延片价格从每片1.14万元降至9,800元,2024年进一步降至每片7,300元,降幅达到25.5%。价格下滑也令公司毛利率从2022年的44.7%降至2024年的34.1%。
代工收入腰斩
另外,代工收入的大幅减少,也是导致收入下滑的原因。2024年,公司外延片代工收入仅为1.21亿元,同比下滑58.7%,占总收入比例从2022年的35.5%降至2024年的12.4%。
全球碳化硅市场正逐步被IDM(垂直整合)模式主导,国际大厂如Wolfspeed(WOLF.US)、英飞凌(IFX.DE)透过自建全流程产线削弱第三方代工需求。同时,国内头部企业如比亚迪(1211.HK; 002594.SZ)、三安光电(600703.SH)也开始自建外延产线,使得代工空间进一步压缩。
值得一提的是,公司收入主要来自海外客户,2024年约为7.66亿元,占总收入比重达78.7%。申请文件中提到,公司业务可能受到地缘政治紧张、国际贸易政策、国际出口管制及经济制裁的重大不利影响。
利润依赖政府补贴
尽管收入与毛利率双双下降,公司净利润却不减反增,2024年年增36%至1.66亿元,最主要的原因便是政府的补助增加。发展第三代半导体已被中国政府列入国家战略重点,视为半导体产业“弯道超车”的突破口。各级政府纷纷出台专项扶持政策。过去三年,瀚天天成收到的政府补助分别为1,351万元、4,735万元、1.12亿元。2024年,政府补助占净利润达67.5%。
自成立以来,瀚天天成完成了多轮融资,投资方包括华为旗下的哈勃科技、华润微电子(688396.SH)、芯成众创、厦门高新投及火炬创投等,去年12月完成一笔有厦门国资参与的10亿元融资后,公司估值达260亿元。
在技术突破与产能扩张的带动下,瀚天天成已成为全球碳化硅外延片的领先企业,然而面对价格下行、行业整合与地缘政治等压力,“扩张”不再能解决所有问题。所幸在政策支持下,行业仍处在快速发展的阶段。同样在港股上市的英诺赛科,上市后股价一度上涨逾110%,目前涨幅仍超30%,考虑到同类公司仍属稀缺,代表中国碳化硅技术自主的瀚天天成,仍有机会受到追捧。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
赴港上市一波三折 天赐材料终获放行
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?
开发商的救命稻草 新城发Reits融资续命


