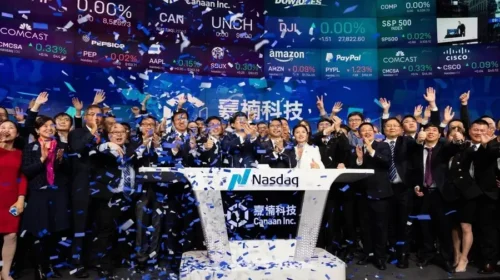
Fortior applies for Hong Kong IPO

这家BLDC电机用微芯片制造商已申请在香港上市,或将筹集数亿美元

重点:

  • 峰岹科技成为最新一家申请在香港上市的中国芯片制造企业,瞄准渴望从中国半导体增长故事中获利的国际投资者
  • 这家设计电机用芯片的公司去年前九个月收入增长了54%,盈利状况良好


阳歌

如今,受消费者信心低迷和海外对中国出口抵制加剧的影响,中国很多行业的前景相当不明朗。但有一个领域似乎不受此类麻烦影响,那就是中国的微芯片行业。随着中国试图摆脱对他国产品的依赖,该行业最近已成为政府的宠儿。

越来越多的中国微芯片公司正借这点,希望在政府背境的投资者和资本市场筹集大笔资金。此前,该类公司大多局限在上海和深圳证券交易所上市,面向国内投资者。但现在,越来越多的公司将目光投向稍远处的香港,瞄准越来越多希望从中分一杯羹的国际投资者。

峰岹科技(深圳)股份有限公司便是其中之一,公司于1月中旬提交香港上市申请,并于1月24日更新了申请。不同于涉及诉讼和贸易制裁等而引发争议的同行,峰岹科技因没有争议而引人注目。作为一家中国半导体制造商,公司的历史相对较长,可以追溯到2010年。

公司由几位行业资深人士领导,董事长毕磊和首席技术官毕超是两兄弟,他们的职业根基和国籍都在新加坡,当地的微芯片市场比中国内地更成熟,但仍落后于中国台湾、日本和韩国等最先进的亚洲市场。所有这些因素加在一起,促使这家公司似避开一些中国芯片制造企业产生的争议,并且最近还表现出一些令人印象深刻的增长。

此次上市的唯一承销商是中国领先的投资银行中金公司,意味它可能瞄准的是亚洲投资者。公司已在上海类似纳斯达克的科创板上市,最新市值为194亿元(27亿美元)。这意味着,如果峰岹科技出售约10%的股份,它可能通过在香港上市筹集至少2.7亿美元,甚至更多资金。

说了这么多,我们再仔细研究一下峰岹科技的实际业务以及它的定位,它能够在很大程度上,避开困扰中国芯片制造商的所有争议。该公司专门生产直流无刷(BLDC)电机控制和驱动芯片,直流无刷电机与传统电机有所不同,因为它们是由电磁力驱动的。

此类电机通常被认为比传统电机更高效,在从电动工具到家用电器,以及电动汽车(EV)等各种用途的电机整体市场中,这种电机的份额越来越大。上市文件引用第三方研究称,直流无刷电机在全球电机市场的份额,从2019年的12%增长到2023年的20%。预计此类电机将在未来几年继续抢占份额,到2028年将占到全球电机市场的三分之一左右。

本土企业

峰岹科技是中国第六大BLDC电机驱动控制芯片销售商,占有4.8%的市场份额。但值得注意的是,它是前十大销售商中唯一的本土中国公司,其余公司来自亚洲其他地区、北美和欧洲。意味由于其中国根基,该公司可能会获得比许多竞争对手更有利的待遇,比如成为许多国有制造商的首选供应商。  

公司的财务状况相当稳健,近期甚至出现令投资者兴奋的强劲增长。2023年,公司收入同比增长27%至4.11亿元。去年前九个月的增长速度翻倍,达到54%,销售额为4.33亿元,而上年同期为2.82亿元。  

在其他指标方面,公司的运营看起来相当稳定,过去两年销售成本稳定在47%左右。大部分其他费用似乎也在控制之中,研发支出相较于收入的比例,实际已从2023年的20.6%降至去年前九个月的15%,反映公司正获得规模经济效益。过去三年,公司毛利率也相对稳定,保持在52%到53%间。  

最重要的是,去年前九个月,峰岹科技的利润较上年同期的1.24亿元增长48%至1.84亿元。尽管这一增幅略低于同期54%的收入增长,但这个差异似乎是由于“其他收入和收益”的贡献降低,这些收益可能与核心业务无关。  

正如我们之前提到,峰岹科技于2022年4月在上海科创板上市,当时融资约19亿元。此后该股表现相当不错,最新收盘价210元,较82元的IPO价格上涨了一倍多。这种强劲的表现无疑是促使公司寻求在香港二次上市的一个因素。

各种估值指标显示,与全球同行相比,中国芯片企业目前的估值相当高,反映出投资者相信,这行业将继续获得强有力的国家支持。峰岹科技在上海上市的股票目前市盈率高达82倍,与中芯国际(0981.HK; 688981.SH)在香港上市的81倍市盈率不相上下。与峰岹科技一样,中芯国际在香港和上海上市的股票最近表现都相当不错,自去年9月以来大约翻了一番。  

相比之下,西方芯片制造商英飞凌科技(IFX.DE)和意法半导体(STM.US)的市盈率要低得多,分别为24倍和14倍,这两家公司是BLDC电机芯片领域的全球领导者。

最近在香港上市的另外两家中国芯片设计企业也表现不俗。芯片用于自动驾驶的地平线机器人(9660.HK)股价较去年10月的IPO价格上涨了12%,氮化镓晶圆制造商英诺赛科(2577.HK)与去年12月的发行价相比涨幅更是高达34%。

所有这些迹象,加上它没有争议,看起来对峰岹科技有利,我们因此预测,如果它在今年晚些时候上市,应该会有强劲需求,价格也将坚挺。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

传奇生物任命诺华前高管张颖出任CEO

癌症治疗药物开发商传奇生物科技股份有限公司(LEGN.US)周二宣布任命新任首席执行官。约一个半月前,公司长期掌舵的行政总裁突然离职,消息一度拖累股价急跌。 公司任命张颖(Ingrid Zhang)为新任首席执行官,接替此前暂代该职位的Alan Bash。Bash是在黄颖7月底辞职后暂代CEO一职。黄颖离任前,自2020年9月起一直担任传奇生物首席执行官。Bash则是负责公司重磅抗癌药物西达基奥仑赛(Carvykti)业务部门的总裁。 加盟传奇生物前,张颖最近的职务是制药巨头诺华(NOVN.SW)国际业务部门首席商务官。此前,她还曾在阿斯利康(AZN.L)、辉瑞(PFE.US)等其他大型药企担任高管职务。 传奇生物第二季度营收同比增长52%,从去年同期的2.551亿美元增至3.875亿美元。在最新的三个月期间,该公司实现净利润3,320万美元,扭转了去年同期1.254亿美元的亏损局面。 上述任命宣布后,传奇生物股价周二下跌4.6%,收于17.67美元。自该公司7月宣布黄颖离职以来,该股已累计下跌约20%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

监管罚款拖累 携程第二季盈转亏24.6亿元

网上旅游平台携程集团有限公司(9961.HK;TCOM.US)周三公布,第二季收入按年升6%至156.63亿元(23亿美元);录得净亏损24.45亿元,去年同期为净利润48.8亿元。归属股东净亏损24.58亿元,去年同期则录得净利润48.46亿元。 公司表示,第二季收入增长主要受旅游需求保持韧性带动,而转盈为亏主要由于国家市场监督管理总局处以51.8亿元反垄断罚款。若撇除相关处罚,第二季净利润为27亿元。 分业务看,住宿预订收入按年升6%至65.76亿元,交通票务收入跌1%至53.5亿元,旅游度假收入升8%至11.61亿元,商旅管理收入升11%至7.71亿元。第二季国际平台收入按年增长逾50%,入境游收入录得高双位数增长。 上半年看,携程收入318.71亿元,按年增长约11.2%,归母净利润为4,100万元。非公认会计准则下,上半年归属股东净利润为87.03亿元,去年同期为91.99亿元。 携程港股股价周三低开高走,至中午休市报319.4港元,升2.63%,今年以来累跌约42%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Canaan makes mining machines

加密货币再陷低潮 嘉楠科技两头受压

加密货币挖矿机制造商嘉楠科技第二季收入大幅下滑、净亏损急剧扩大,产品销售与挖矿收入双双大跌 重点: 嘉楠科技第二季产品销售收入大跌逾80%,挖矿收入亦下降37% 公司继续累积加密货币,但持有资产价值下降,同时透过将自家矿机投入挖矿业务,以消化未售出的库存    梁武仁 加密货币价格大起大落,令业内企业的生意往往不是大旺,就是陷入低谷。自去年秋季开始的新一轮市场急挫,令矿机制造商嘉楠科技(CAN.US)深陷低潮,只能等待下一轮行情回升。 近一年前加密货币价格开始下跌时,不少市场参与者急忙退场,但嘉楠科技却选择了完全相反的方向。 公司2021年开始经营自营挖矿业务,把业务由原有矿机制造进一步扩展。根据公司上周公布的第二季业绩,截至6月底,公司已累积1,915.5枚比特币,按年增加约29%;另持有3,951.7枚以太币,与一年前大致持平。不过,随着加密货币价格下跌,公司挖矿所得数字资产按获得时市值确认的收入按年下降37%,至1,770万美元。 在这种市况下囤积虚拟货币,反而令嘉楠科技陷入两难。加密货币行情低迷时,未售出的Avalon矿机库存增加;与此同时,公司持有的比特币和以太币价值下跌,产生未实现亏损并侵蚀盈利。当然,挖矿收入亦受到冲击,因为如今挖出的同等数量比特币和以太币,价值只及一年前的一小部分。 由于挖矿成本高于加密货币本身的价值,许多矿工退出市场,嘉楠科技第二季产品销售收入按年大跌逾80%,至1,360万美元。连同挖矿收入计算,公司季度总收入大跌逾三分之二,至3,190万美元。作为对比,在过往加密货币牛市期间,产品销售通常占嘉楠科技收入的大部分;但到第二季,这项业务占总收入已不足一半。 除收入大幅收缩外,嘉楠科技还录得大额存货减值,以及加密货币持仓的公允价值亏损。结果,公司第二季净亏损接近1亿美元,较一年前的1,100万美元大幅扩大。 公司的流动资金相当有限,截至6月底现金不足7,000万美元。与此同时,嘉楠科技仍在进行股份回购计划,承诺在今年底前斥资3,000万美元回购股份。对一家经营活动现金产生能力承压的公司而言,这并非小数目。为填补资金缺口,嘉楠科技上月出售了部分加密资产。 库存难题 如今加密货币矿工面对的成本很容易超过收入,经营压力沉重。当挖矿经济效益转差,硬件制造商便要为卖不出去的库存计提巨额减值。对嘉楠科技而言,一台Avalon 16系列矿机只要滞留仓库未能售出,其公平市值便会下跌,迫使公司直接在资产负债表上作出减值。 库存成本是嘉楠科技这类制造商无法避免的现实,但仍有管理空间。嘉楠科技正把部分未售出的产品投入自营挖矿业务,以控制库存水平。这样一来,公司可以把闲置矿机转化为实际运作的算力,而不是直接计提减值或大幅折价出售。此举可让嘉楠科技继续产生收入,若持有的加密资产其后升值,也可能带来财务收益。 但在今次这类加密货币低潮中,嘉楠科技仍无法阻止收入下滑。在宏观经济环境改善及机构需求回升的共同推动下,加密货币在夏末出现强劲反弹,但嘉楠科技的前景依然相当黯淡。管理层表示,预计公司第三季收入仅为1,100万至1,500万美元,其中很大部分可能来自挖矿业务,因为全行业库存过剩持续打击其矿机销售。 “展望第三季,尽管比特币价格在8月底有所回升,但矿工采购仍然谨慎,行业库存仍有待消化,”首席执行官张楠赓在公司业绩电话会议上表示。“部分竞争对手采取了更进取的定价策略,以加快资金回笼。我们预计第三季矿机销量及平均售价仍将承受压力。” 在挖矿业务方面,虽然数字资产价格上升会提高每枚所挖货币的价值,但单靠价格上涨并不足以推高嘉楠科技这项业务的收入。原因是当市场价格上升,全球其他矿工也会启动更多矿机,而新增货币供应量固定,令嘉楠科技每天实际挖得的货币数量减少。换言之,公司挖矿产量可能下降,抵销加密货币价格上升带来的好处。 不出所料,嘉楠科技公布第二季业绩后股价急挫,三个交易日累跌约14%。公司目前市销率(P/S)仅0.3倍,远低于规模较小的竞争对手亿邦国际(EBON.US)的1.94倍。亿邦国际除核心硬件制造业务外,同样经营自营加密货币挖矿业务。 目前,只要外部客户需求持续疲弱,嘉楠科技仍可把自己未售出的矿机转入自营挖矿业务,用来生产自己的虚拟货币。但这种内部消化库存的做法并非真正可行的长期商业模式。在下一轮加密货币牛市到来之前,公司仍将处于进退两难的境地。 欲订阅咏竹坊每周免费通讯,请点击这里

今年刚登陆港股 精锋医疗拟回内地上市

手术机器人公司深圳市精锋医疗科技股份有限公司(2675.HK)上周五宣布,正探讨发行人民币普通股并在内地A股市场上市。公司已委聘上市前辅导机构,并于9月11日提交上市前辅导登记申请。 公司表示,建议A股上市仍须视乎市场情况,并取得董事会、股东及相关监管机构批准,现阶段不保证最终会落实。 精锋医疗今年1月才在港交所上市。公司上半年收入按年增长113.8%至3.19亿元(4,800万美元),主要受手术机器人销售增加带动。股东应占亏损由去年同期8,910万元大幅收窄78.4%至1,925万元。 消息公布后,精锋医疗周一股价下跌7.5%收报34.24港元,较发行价43.24港元低约21%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里