
东风蜕变岚图 借上市力冲电动车市
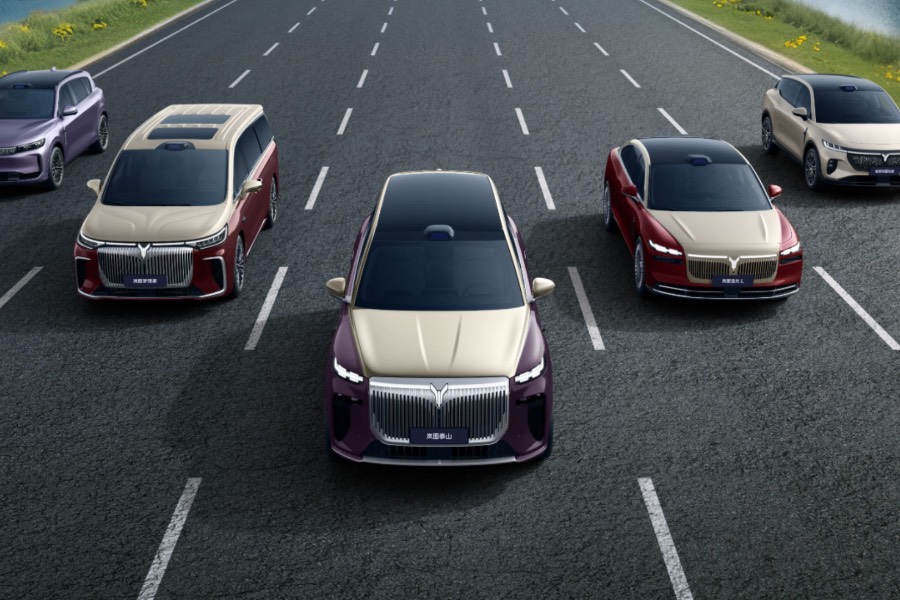
老牌车企龙头东风汽车通过私有化,将旗下新能源品牌岚图分拆上市,以增强在新能源车市的竞争力
重点:
- 岚图今年首七个月同比扭亏为盈
- 公司年初至8月累计销售8万辆车
刘智恒
孙中山先生有次路过钱塘江,目睹滚滚的江水感到震动不已,仿如人类历史的进程,遂大笔一挥,写下千古之句:“世界潮流,浩浩荡荡,顺之者昌,逆之者亡。”
商业社会又何尝不是,新能源汽车的崛起,逐渐替代传统汽车,新能源乘用车在中国的渗透率从2020年的5.8%,急升猛进至2024年的44.4%,预计到2029年将进一步升至82.0%。
传统车企若不求变,只能面临被淘汰命运,老牌龙头车企东风汽车(0489.HK, 600006.SH)深明此道,不能再靠吃老本,需变身求存。近期东风母企东风公司透过吸收合并,一方面将东风汽车私有化,同时将旗下电动车品牌岚图汽车股份有限公司,透过股份分派形式分拆上市。
讲到岚图,要回溯至2018年,当年东风公司意识到汽车业的转变,着手启动东风56号项目,主力研究新能源汽车。到2021年岚图正式成立,名字取“蓝图”谐音,象征美好的规划和前景。
借东风
岚图借助东风的56年造车技术及资源优势,通过科技创新,短短几年已推出四款系列,包括中大型SUV的岚图FREE、MPV的岚图梦想家、中大型轿车岚图追光,及中型SUV的岚图知音。
过去三年,岚图分别售出19,409辆、50,285辆及80,116辆新能源汽车。今年截至8月底,累计售出80,185辆。
据灼识咨询,2022年至2024年,岚图的销量复合年增长率103.2%,是增速第三快的中国高端新能源汽车品牌。
销售日增下,岚图2022年至2024年的收入分别为60.52亿、127.49亿元及193.6亿元;今年首7个月的收入更达157.82亿元,同比增长90%。期内毛利率亦由2022年的8.3%提升至今年首七个月的21.3%。
伴随收入大增及毛利率提升,公司终扭亏为盈,今年首七个月录得4.79亿元盈利。趁着期内业绩改善,加上近期香港新股热,东风把握时机让岚图登上资本市场的舞台。
下好棋
东风这一着不失为一步好棋,新能源车势将主宰未来汽车市场,若岚图仍在东风这类旧经济企业底下,估值肯定会受拖累,甚至被长期低估。若能独立分拆上市,投资者对岚图的看法不一样,有利于提升其在资本市场的价值。
东风汽车私有化,将旧的业务剥离,东风可将资源集中于分拆后的新能源汽车业务上;而岚图也拥有一个独立的融资平台,可助力未来研发及业务发展。
再者,岚图以自家品牌独立上市,打着新能源汽车旗号,有助于提升品牌形象及增强知名度,更对海外拓展及国际化有一定帮助。
竞争烈
不过,岚图目前的前景仍不太明朗。单就公司的汽车销售量,与多家新能源车企仍有段距离。今年首八个月,蔚来(9866.HK, NIO.HK)累计交付16.6万辆、理想(2015.HK, LI.US)交付26.3万辆、小鹏(9868.HK, XPEV.US)交付27.2万辆、零跑(9863.HK)亦近32.9万辆,更别说领头羊比亚迪(1211.HK, 002594.SZ)的286万辆。相比下岚图只售出8万辆,实难项一众对手之背。
要知道,岚图在东风汽车的关系下,有相当销量是来自大企业客户,单以一般零售客户来说,暂时仍远远落后于一众新能源车企。
缺个性
虽然岚图一直标榜其产品外型,现实却是毁誉参半,市场时有批评声音,指岚图缺乏辩识性,始终没有爆款车型。公司引以为傲的梦想家,就被指车型有点笨拙;至于轿车系列的外观,被指毫不出众,若与小米(1810.HK)的电动车比较,更大为逊色。
又如中大型SUV的岚图Free,外界说底盘调教比不上极氪、售后服务比不上蔚来、豪华舒适又不及理想、价格更不如零跑便宜,总之就是缺乏自家独特优胜的特点。
即使公司在今年上半年能扭亏为盈,业绩表现并不如表面乐观,原来岚图每年的收入中,均有来自政府补贴,过去三年分别是2.57亿元、2亿元及1.5亿元,今年首七个月的补贴也达1.1亿元。
在香港的新股热潮下,岚图要成功上市相信并无悬念,问题是往后业务发展,能否在云云车企中突围而出,暂仍是一大问号?
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬



