
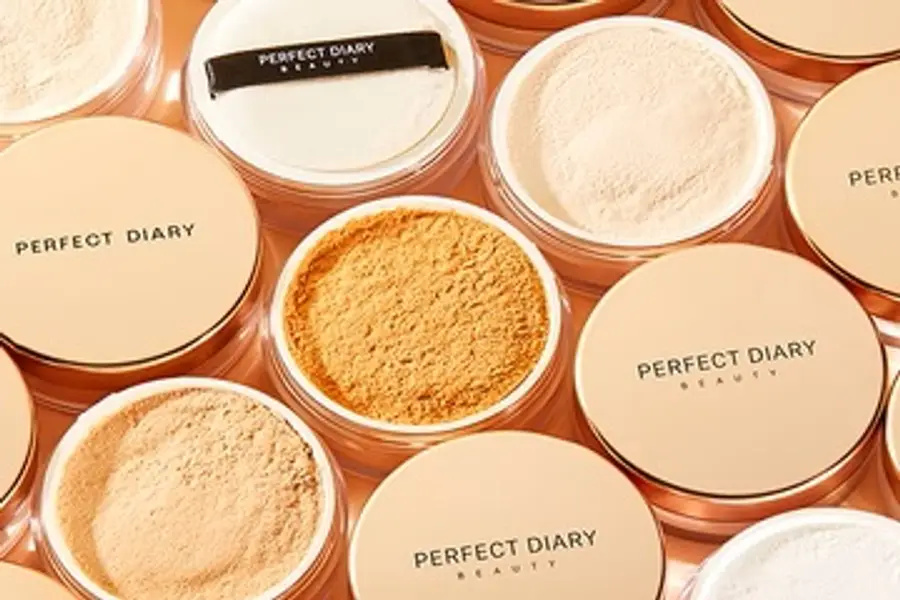
这家化妆品销售商报告,随着业务重心从彩妆转向护肤品,第一季度护肤品收入增长近50%
重点:
- 逸仙电商一季度净亏损大幅收窄至100万美元以下,并取得non-GAAP净利润
- 护肤品占公司当季净收入的43.5%,高于去年同期的31.7%
谭英
4月,逸仙控股有限公司(YSG.US)董事长黄锦峰宣称公司即将迎来业绩拐点,仅仅一个月后,他就用数据向投资者证明了这一点。5月16日,这家总部位于广州的化妆品公司公布2025年第一季度财报,显示其营收连续第二个季度实现增长(此前曾连续两个季度下滑),同时公司连续两季度实现季度non-GAAP盈利。
尽管公司当季仍录得净亏损,但亏损已不足100万美元,同比大幅收窄。这些积极信号表明,公司近年来对研发以及申请的240项专利(主要集中在护肤品领域)的大笔投资是值得的。黄锦峰在4月接收采访时说:“上市后,我们经历了转型阶段。”他续称:“2021年我们宣布将加大研发投入以扩大护肤品收入,这过程历时三年,并非易事。如今我们终于迎来了转变。”
逸仙电商一季度营收同比增长7.8%,从2024年同期的7.73亿元增至8.34亿元(1.149亿美元);净亏损同比收窄95.5%,从1.25亿元降至560万元。营收增长为2025年开了个好头,因为自2020年上市以来,逸仙电商从未实现过年度营收增长。
推动业绩逆转的主要是逸仙电商的护肤品,该品类当期收入同比飙升47.4%至3.62亿元。随着护肤品增速远超其他品类,其营收占比从去年同期的31.7%跃升至43.5%。这一转变带动公司整体毛利率同比提升1.4个百分点至79.1%,并实现非GAAP净利润710万元,而去年同期为非GAAP净亏损8,380万元。
尽管逸仙电商在公布季报的同时,宣布价值高达3,000万美元的股票回购计划,但市场对这份乐观的财报却反应冷淡。自上周五公告发布后,该股在四个交易日内累计下跌逾8%。
逸仙电商目前的股价较IPO发行价跌超50%,市销率(P/S)仅为0.99倍,远低于已实现盈利的同行上美股份(2145.HK)的3.88倍,以及同样处于盈利状态的珀莱雅(603605.SH)的3.11倍。全球美妆巨头欧莱雅(OR.PA)尽管销售额和利润增长停滞,但市销率仍高达4.67倍。
逸仙电商成立于2016年,最初凭借完美日记和小奥汀等品牌,瞄准Z世代彩妆线上市场。其护肤品牌完子心选于2019年推出,但公司2020年11月上市时,该品牌的销售额占比仅为12.9%。就在IPO前夕的2020年10月,逸仙电商通过收购法国高端护肤品牌科兰黎,强化了护肤品业务布局。
收购护肤品牌起成效
此后公司又新增三个护肤品牌:达尔肤、伊芙珑和壹安态,都是2021年收购。护肤品牌完子心选于2023年逐步停产,但即便在该品牌停产后,2024年护肤品营收仍增长至13.9亿元,占公司当年总营收33.9亿元的41.1%。彩妆产品仍贡献了19亿元,占总营收的58%。但随着逸仙电商更加注重护肤业务,这一占比已在稳步下降。
业务重心转移的原因显而易见:护肤品是中国4,000亿元化妆品市场中增长最快的细分领域。数据聚合平台Statista指出,2025年中国化妆品销售额约为1,260亿元,年增长率为4.76%。而2018至2023年间,护肤品市场更是以每年8%的速度增长,预计到2028年将突破7,000亿元。
护肤品跑赢彩妆的原因尚不完全明确。一个因素可能是中国消费者对抗衰老和美白产品的重视。在当前消费者支出谨慎的大环境下,这类产品的需求可能更为稳定,而彩妆则可能被当作可有可无的奢侈品。
中国经济低迷已对国际美妆品牌在华业务造成冲击,从欧莱雅到奢侈品集团LVMH旗下的丝芙兰均未能幸免。韩国品牌也开始将目光投向中国以外的市场以提振销售,2024年韩国超越法国成为美国最大的化妆品进口来源国。
黄锦峰表示,逸仙电商在中国高度分散的化妆品市场所占份额只有1%。他指出,公司正努力定位为具有强大科技背景的产品销售商。逸仙电商也未受中美关税战影响,因它的原材料来自国内,而且出口量有限,主要面向东南亚市场。黄锦峰将逸仙电商在当前市场的相对成功,归因于公司持续的产品创新能力。
黄锦峰在4月的采访中表示:“中国消费者很聪明,受过良好教育,对新的创新产品有着强烈需求。” 他续称:“他们追求前所未见的产品创新——这是我们观察到的消费决策核心驱动力。同时他们对性价比极为敏感,但这并非追求低价,而是寻求更高价值。”
在去年的《CBE·胡润中国美妆新势力品牌TOP50》中,护肤品占了25个。顶尖护肤品牌包括逸仙电商和巨子生物(2367.HK)旗下的可复美,这是一款重组胶原蛋白产品,自诩“更适合亚洲肌肤”。彩妆品牌在榜单中占19个。
当前市值达836亿港元(约合106亿美元)、市销率为14倍的巨子生物,或比传统彩妆企业更值得逸仙电商借鉴。相比之下,逸仙当前市值仅为4.49亿美元。
逸仙电商想必正以艳羡的目光注视着巨子生物的股价,自2022年在香港上市以来,该股已上涨两倍多。雅虎财经调研显示,三家分析机构中有两家给予逸仙电商“买入”或“强力买入”评级,表现尚可;但相较之下,跟踪巨子生物的分析机构多达20个,且全部给予其最高评级。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



