第二季度,得益于核心产品销售额近36%的增长,这家回收企业的营收增长32.4%,轻松超出此前的业绩指引
重点:
- 万物新生第二季度营收增长32.4%,高利润率的消费者业务推动其利润增速达到营收增速的两倍以上。
- 这家回收企业公布了全球化业务计划,拟利用近期推出的B2B交易平台及ReRe消费者品牌拓展全球市场
阳歌
全球范围的内存芯片短缺让手机和电脑制造商头疼不已,随着成本飙升,大多数厂商被迫涨价,销售也因此受到影响。但电子产品回收企业万物新生(RERE.US)却从中受益。其最新财报显示,随着消费者更多选择以旧换新和价格更低的二手产品,公司在第二季度录得了近年来最强劲的营收增长。
与此同时,万物新生也试图证明中国的出口优势不仅限于新产品——公司制定了将中国二手手机及其他电子产品出口至全球的详细路线图。随着这项工作不断推进,公司在6月份实现了一个里程碑:当月海外销售额突破1.2亿港元(1,530万美元)大关。
万物新生的发展遵循了很多中国企业的典型模式:通常从细分领域起步,随后在国内拓展业务范围和销售网络,最后再推向全球。公司成立于2011年,最初主要作为中间商收购二手手机等电子产品,然后主要转售给其他商户。在发展过程中,公司发现翻新设备的销售比直接转售二手商品的利润率更高。此外,相较于出售给商户,直接面向消费者的销售模式也能带来更高的利润率,因此近年来公司一直将其作为重点业务。
得益于此,自2021年上市以来,公司保持了20%以上的稳健营收增长,并于2023年首次录得季度GAAP净利润,一年后又首次录得季度GAAP营业利润。公司在今年第二季度延续了这一增长势头,报告当期营收同比增长32.4%,达到66.1亿元(9.74亿美元)。这个数据不仅创下历史新高,而且轻松超出了公司此前最高63.4亿元的营收指引。
在总营收中,产品销售额增长35.9%,达到61.9亿元,占比94%,其余部分则来自服务收入。
强劲的增速在很大程度上受益于新手机销量的下滑,而导致销量下滑的原因正是存储芯片价格的飙升。根据IDC的数据,第二季度中国智能手机新机出货量同比下降4.3%至6,600万部,连续第五个季度出现下滑。万物新生创始人兼董事长陈雪峰表示,这种疲软已经催生了“对高性价比优质二手手机及其他二手产品需求的显著增长”。
“今年,在新设备销售逆风的背景下,品牌电商平台和线下零售商优先投资以旧换新计划,使得二手消费电子产品的C2B回收更加高效,”他表示,“凭借强大的采购渠道和便捷的回收履约,我们建立了一个行业领先的供应基地,并进一步巩固了我们在二手价值链上的供给侧优势。”
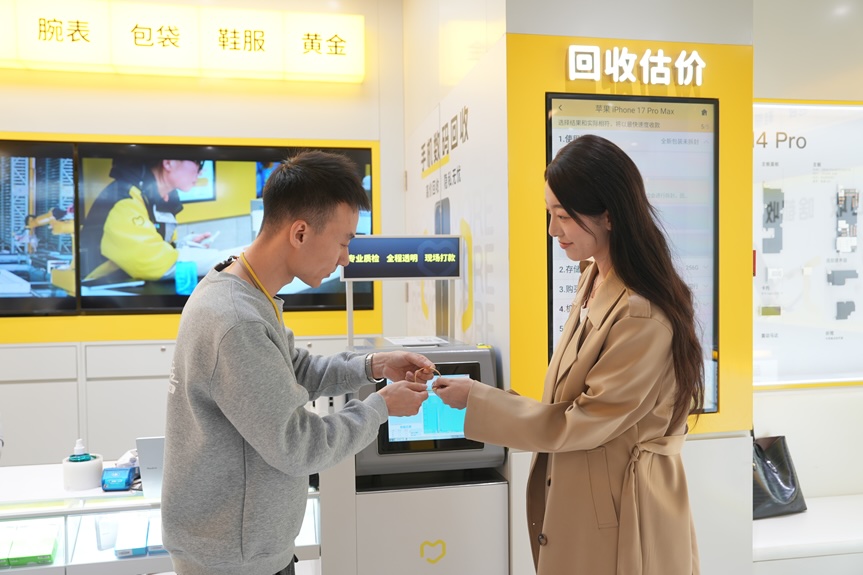
万物新生继续扩大直接面向消费者的业务。该业务近年来增长迅速,并有望在不久的将来贡献超过一半的产品销售额。本季度,合规翻新产品的销售营收同比增长87.8%,使直接面向消费者的销售额占当期整体产品营收的比例达到48.8%,较上年同期的34.4%提升了逾14个百分点。
新方向
但最新财报中最引人注目的,或许是万物新生开拓国际市场的计划,公司估计全球二手市场的年销售额可能超过1,000亿美元。上个月,公司在中国香港开设了首家ReRe品牌的C端海外门店,并推出了FoneSquare B2B交易平台,并公布了其首个详细的海外发展路线图。
在第二季财报电话会议上,陈雪峰表示,公司的国际业务重心将放在FoneSquare上,目标是在未来让此类B2B业务占其海外营收的90%左右。他补充道,公司的目标是在三年内将FoneSquare打造成全球版的拍机堂市场(后者是公司在国内市场的主要B2B交易平台)。
陈雪峰表示,公司在香港已建立起涵盖质检、运营和销售的成熟B2B体系。“我们计划今年下半年开始在迪拜建设新的区域运营能力,”他说,“FoneSquare已在香港的应用商店正式上线,我们计划逐步拓展至迪拜等中东市场以及马来西亚等东南亚市场。”
在国内市场方面,万物新生的业绩显示,得益于聚焦直接向消费者销售的策略,公司继续保持着较高的盈利能力;这一策略的实施离不开其庞大的实体门店网络以及不断壮大的上门履约团队。在今年 “618”前后,该团队规模达到3,000人,较3月底的2,248人大幅增加。但管理层补充称,此后团队规模已从最高峰回落,表明公司能够灵活调整人员数量以适应市场需求。
实际上,公司在本季度缩减了门店数量。管理层指出,这是经历快速扩张期后的“常规商业操作”。公司还尝试了奢侈品和运动主题门店,以推广过去两年发展起来的二手奢侈箱包和黄金等非电子品类。这项被万物新生称为“多品类”的业务在第二季度实现了30%以上的营收增长,其中二手奢侈品强劲的增长抵消了黄金产品销售额的下降。
随着直接面向消费者业务的强劲增长,万物新生自营(1P)业务的毛利率从上年同期的13.2%上升至15.7%,带动其整体Non-GAAP(非公认会计准则)营业利润率同比提升69个基点,达到3.1%。利润率的改善使其调整后营业利润同比增长70%,达到2.06亿元,同时净利润增长78.6%,达到1.29亿元,两者的增速均达到当期营收增速的两倍以上。
作为一家专业的回收企业,万物新生高度重视ESG(环境、社会和治理),并在6月份发布的最新ESG报告中披露了相关进展。报告显示,公司2025年范围1和范围2的温室气体排放强度较上一年降低了9.5%,目前正致力于实现到2030年范围1和范围2排放强度较2024年基准降低35%的目标。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

乐欣户外上市后首度收购 拿下英国老牌钓具商
庆铃卖车兼助融资 老牌车厂重写生意经
途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
相关新闻
-
万物新生营收加速增长 利润创新高
-
信也科技的全球平衡:国内审慎运营与海外业务增长
FINV.US
- 迈向全球化,万物新生启动B2B交易平台、消费品牌及香港门店
-
跑步热潮南移 特步抢攻东南亚市场
1368.HK
-
华住集团推出全新的25亿美元股东回报计划
HTHT.US1179.HK
- 华尔街狂欢散场 中概“彩蛋股”打回原形