萬物新生是循環經濟的龍頭企業

这家循环经济龙头企业宣布,计划在未来三年内将旗下爱回收门店网络规模扩大近两倍至5,000家

重点:

  • 万物新生通过大幅拓展实体门店网络强化品牌效应,重点培育面向终端消费者的回收与零售业务
  • 与苹果合作的手机回收项目及海外拓展等新业务仍在策略调整期

阳歌

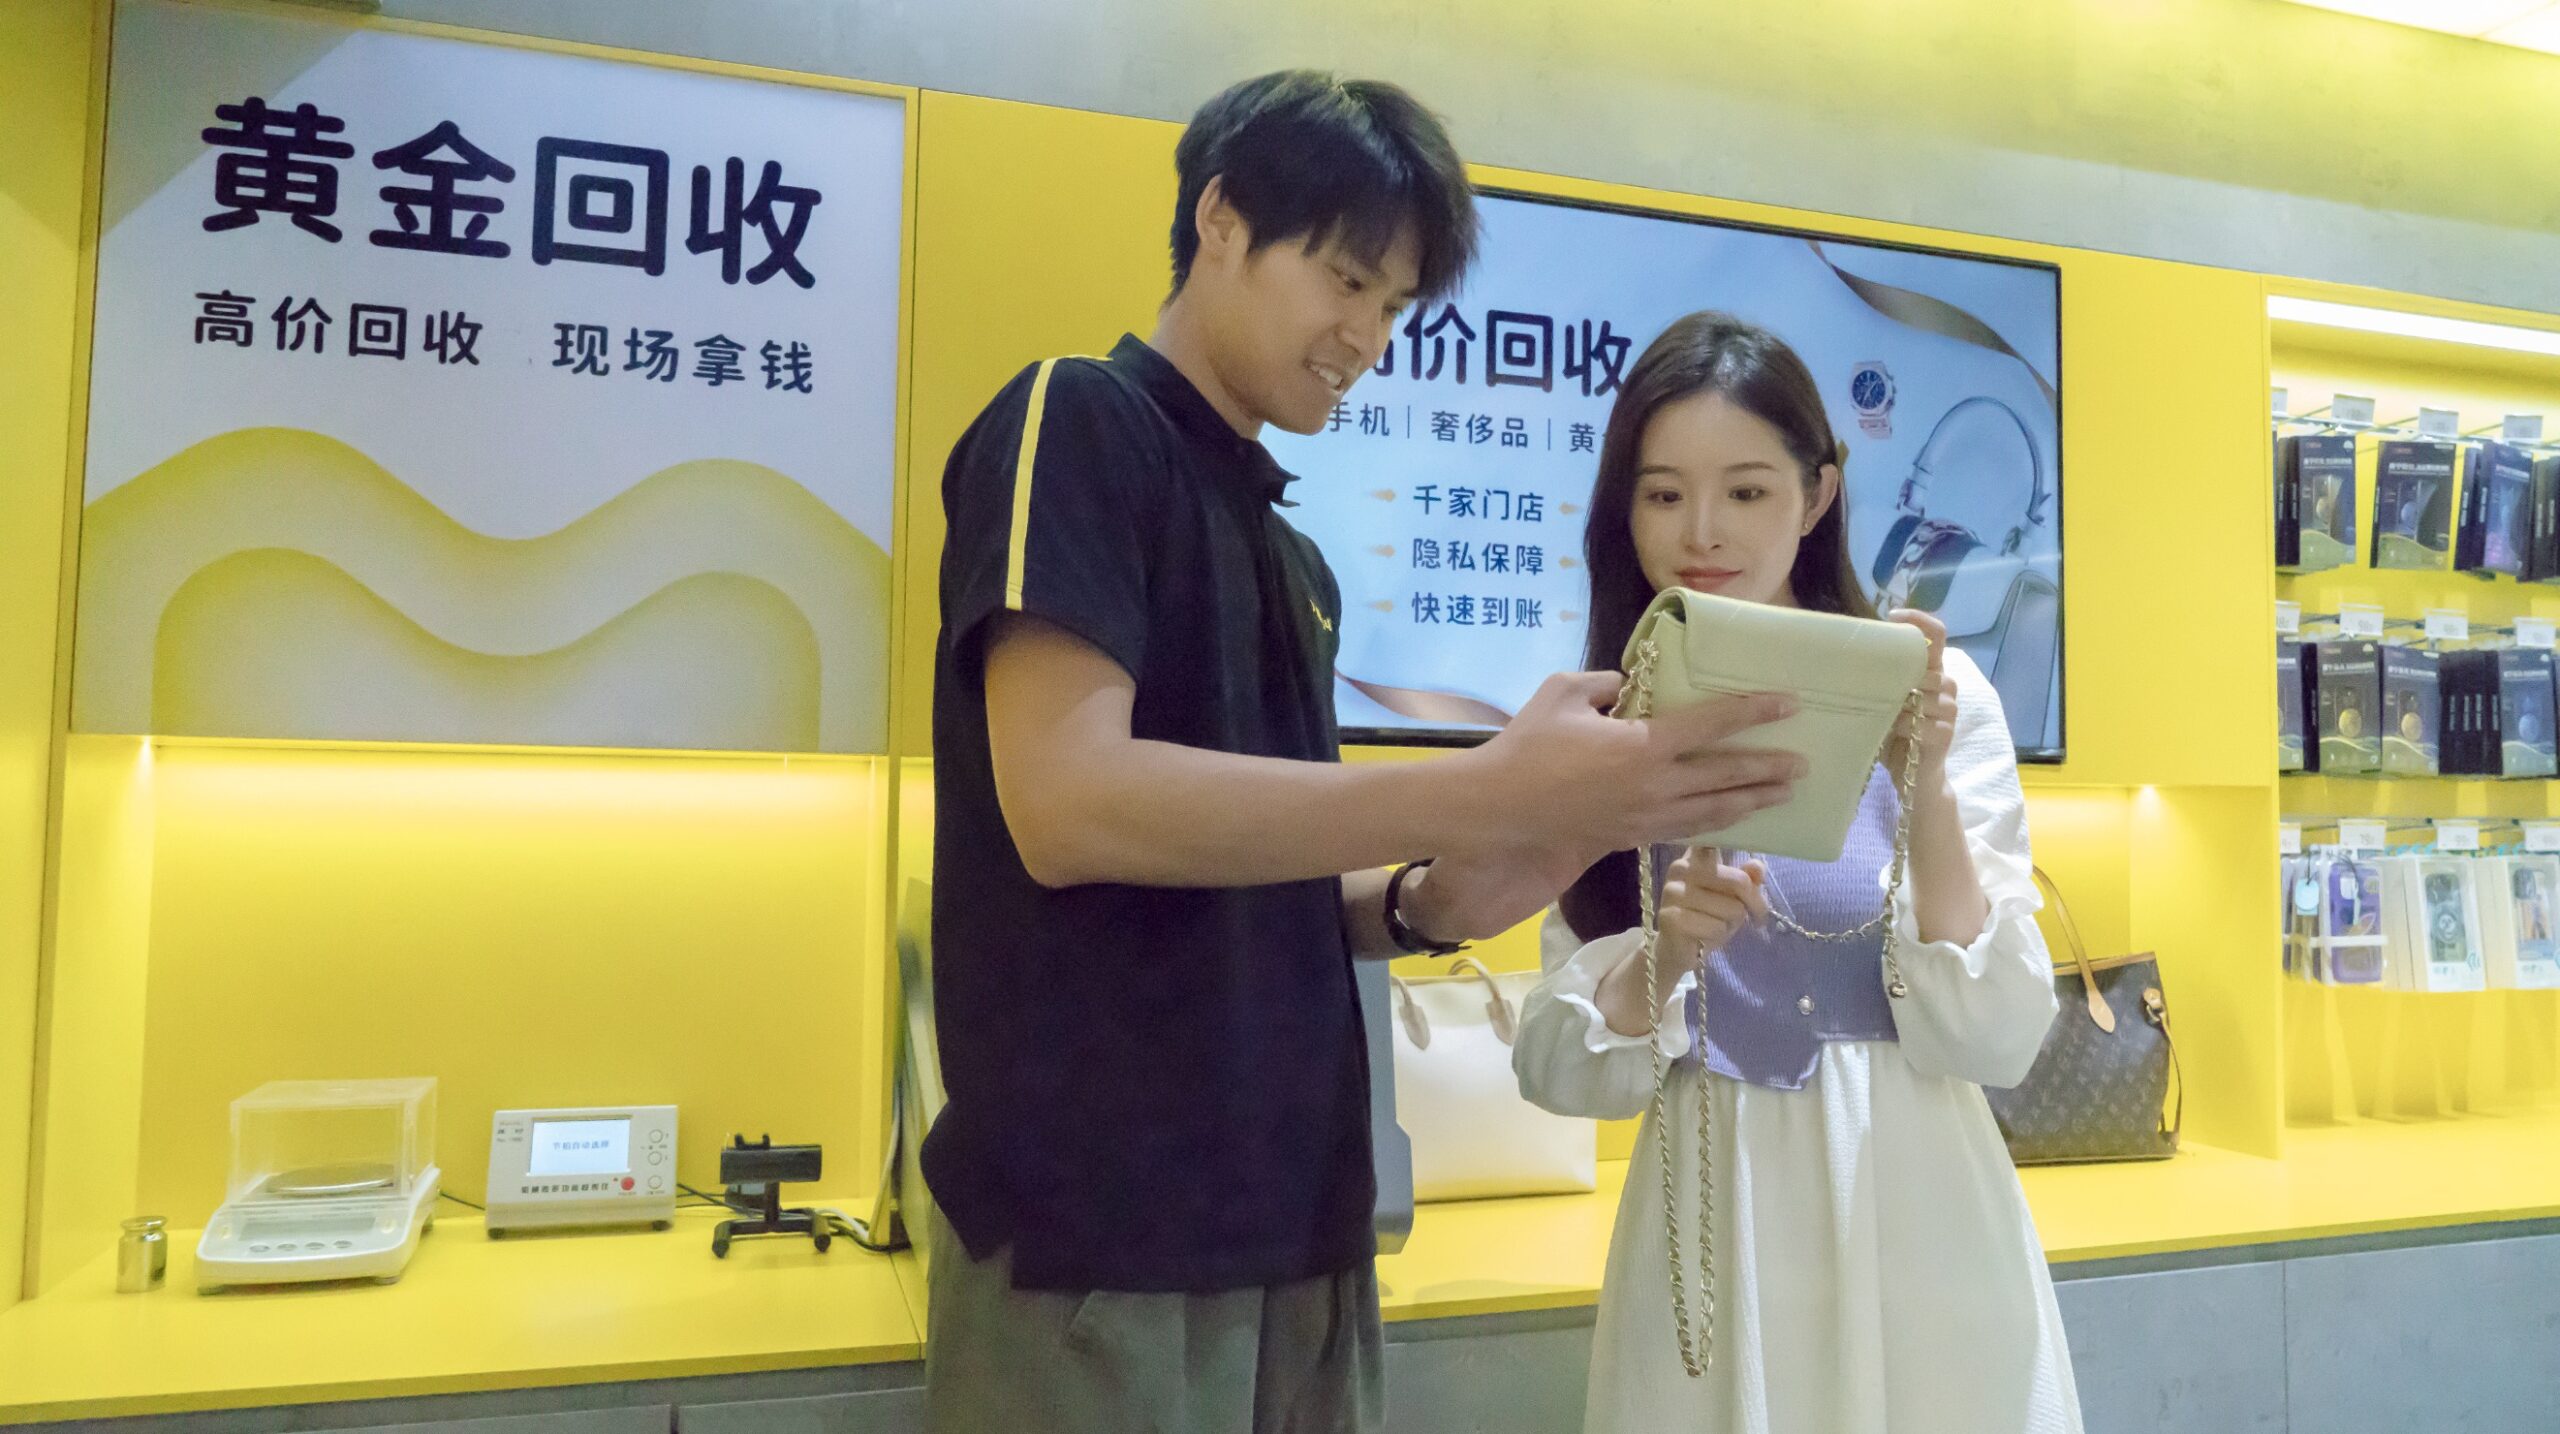
在线上渠道主导的现代零售生态中,实体门店网络仍是触达消费者与建立品牌认知的核心资产。品牌传播而言,线上社交媒体也是对线下口碑传播的重要补充——这是中国领先的循环经济企业万物新生(RERE.US)在最新财报中传递的关键信号,这家公司的业务以智能手机回收为核心,并逐渐延伸至黄金饰品、奢侈品等日常消费品回收领域。

财报显示,在四季度营收同比增长25.2%至48.5亿元(6.69亿美元)、全年增幅稳定在25.9%的背景下,万物新生启动爱回收门店网络的战略性扩张。除提升品牌影响力外,该计划旨在强化消费端直售业务占比——该业务毛利率显著高于面向经销商的模式。

财报同时披露,公司正在优化与苹果(AAPL.US)自2023年启动的iPhone回收合作项目,为这项颇具潜力的业务寻求更好的盈利模式。公司同时终止了部分亏损的海外电商试点项目,但暗示将探索跨境业务新路径。

经过多年商业模式迭代,万物新生已在运营利润率和净利率层面实现健康盈利。现阶段而言,公司的大部分战略举措属于业务优化而非方向性调整,现阶段战略重心转向优势业务的扩张与低效业务的收缩。

这些举措的效果也体现在了利润数据中:公司第四季度录得7,740万元净利润,创单季新高且较前纪录提升逾三倍;季度经营利润5,310万元,连续第二个季度盈利,较上年同期净亏损1,670万元实现反转。

“我们相信,在二手回收领域,爱回收这样的优质品牌仍然稀缺。”创始人兼董事长陈雪峰在财报电话会议中表示。

受积极财报及公司给出的当季26%营收增速指引提振,叠加5,000万美元股票回购计划持续推进,公司股价在财报发布次日上涨9.4%,年内累计涨幅近三倍,并达到三年新高。当前机构投资者包括瑞银、摩根士丹利、普徕仕及景顺,持股比例均超过1%。

门店扩张计划

截至去年末,爱回收已在全国283个城市布局1,861家门店,季度环比增长约14%。陈雪峰披露,未来三年计划将门店总量提升近两倍至5,000家,其中今年将新增800家。尽管长期利好明确,但短期扩张或将带来利润压力——人员扩充及新店运营导致四季度履约成本同比增长31.8%。

为提升品牌认知度,公司于2024年在抖音、快手、小红书等社交平台投入1亿元开展新媒体营销。而实体扩张战略不仅提升品牌能见度,更推动产品收入中的零售收入占比从2023年一季度的17%提升至去年四季度的29%。陈雪峰表示中长期目标是将消费端直售占比提升至50%。

针对与苹果的合作项目,公司透露该业务已进入“模式转换期”,正通过定价与运营策略调整来提升盈利能力。尽管去年达成10亿元营收目标,CFO陈晨预计2025年第一季度“预估该业务的规模下降但运营利润率为正。”

海外布局方面,万物新生在四季度终止了若干亏损项目,或许是海外的电商项目,但没有披露具体细节。此前公司在中国香港、日本、瑞典设有合作项目。公司暗示可能推动在中国回收的手机向海外进行销售。

“二手手机的出口和跨区域流转有着重大机会,我们将继续进行创新探索。”陈雪峰表示。

最后公司指出今年1月中国将智能手机纳入全国以旧换新补贴范围。该政策虽不直接影响公司的销售,但有望提升旧机回收供给,为公司创造更大业务增量。

经历大幅上涨后,万物新生的当前市销率仍维持在0.38相对的低位。较二手服装平台Rent the Runway (RENT.US) 0.05的市销率具有优势,但低于TheRealReal (REAL.US) 0.98的水平。其竞争对手闪回科技去年9月递交港交所IPO申请,或将为其提供更直接的本土市场参照。

咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。

欲订阅咏竹坊每周免费通讯,请点击这里 

新闻

债务攀升拖累宁德时代 第三季利润增幅跑输营收

头部电动汽车(EV)电池制造商宁德时代新能源科技股份有限公司(3750.HK; 300750.SZ)周二公布第三季度营收,同比增长58.6%至1,650亿元。不过,由于举债扩张导致债务及其他财务攀升,導致利润增速相对落后,仅同比增长14.5%至212亿元。 值得注意的是,随着近期发行中期票据与公司债,截至9月底的债券债务已从去年底仅34亿元激增至527亿元。同期,其短期借款也增加了两倍,从129亿元攀升至399亿元。 今年前九个月,宁德时代营收同比增长56.2%,达4,421亿元;利润则增长31.6%,达645亿元。 财报公布后,宁德时代港股周三早盘下跌10.1%,午间休市报收370.2港元。現價较6月初的高点已跌去过半,但与2025年5月263港元的上市定价相比,仍有约40%的涨幅。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

锂产品价格上升 天齐锂业料首三季盈利大增至少28倍

锂资源开采销售商天齐锂业股份有限公司(9696.HK; 002466.SZ)周二公布,预计,截至2026年9月底止首三季,归属公司股东净利润介乎51亿元(7.64亿美元)至60亿元,约为去年同期1.799亿元的28.3至33.4倍。 扣除非经常性损益后净利润预计为50.3亿元至59.3亿元,约为去年同期7,128万元的70.6至83.2倍。 公司表示,受新能源产业发展及下游需求增长带动,期内主要锂产品销售均价较去年同期明显上升,营业收入预计大幅增加。此外,重要联营公司智利化工矿业(SQM)前三季业绩预计按年大幅增长,带动天齐确认的投资收益增加。 公司港股股价周三高开低走,至中午休市报23.56港元,跌0.59%,过去六个月该股累跌约60%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Lexin does fintech

乐信跌入“仙股”区间 折射中国网贷业流动性收紧

网络借贷撮合平台乐信的美国存托股连续30个交易日低于1美元,面临可能被退市的风险 重点: 乐信美国存托股连续30个交易日低于1美元,可能被纳斯达克退市 一宗备受瞩目的丑闻引发流动性突然收紧,令行业陷入震荡;乐信的困境反映中国金融科技业正面临更广泛的调整    梁武仁 不久前,中国网络借贷公司还是投资者宠儿,凭着高利润率的商业模式,向数以百万计急需信贷的消费者和企业提供小额贷款。如今,它们却在为生存而战。 最近成为新闻焦点的案例是乐信金融科技控股有限公司(LX.US)。该公司上周五表示收到纳斯达克发出的不合规通知,原因是其美国存托股(ADS)连续30个交易日低于1美元。 乐信现有180天时间将股价升至1美元这个不太体面的门槛以上。低于这一水平的股票会被视为“仙股”,通常不受主流投资者青睐。若未能达标,纳斯达克将发出正式退市通知;不过,乐信可以提出上诉,或申请第二个180天宽限期。如果这些办法都不奏效,其股票将正式退市,转至场外交易市场(OTC)买卖。 乐信面临上述后果,是因为其股价单是今年以来便已下跌80%,降至历史低位,市值也跌至具有象征意义的1亿美元关口。乐信的持续困境并非个别事件,而是整个行业正面临更广泛调整的缩影;一宗备受瞩目的丑闻后,行业流动性突然收紧,至今仍受冲击。即使在此之前,乐信及同业已难以在疲弱的经济环境中拓展业务,同时还要面对日益收紧的监管审查,以防金融体系受到不审慎放贷的冲击。 最近令网络借贷业界震动的风波,涉及宜人智科(YRD.US)及其母公司宜信。宜信创办人唐宁近期在旗下理财产品出现停止赎回及延迟兑付后,被警方拘留。这些产品本质上是表外信贷工具,旨在将投资者资金导向房地产开发商等高风险借款人,绕过监管严格的正规银行体系。 宜人智科表示,问题理财产品并未影响公司运营,尽管唐宁是公司的董事长兼首席执行官。投资者仍大举抛售其股票,令股价今年以来下跌80%,也跌入仙股区间。 这宗事件值得关注,因为宜信曾被视为中国点对点(P2P)借贷的先驱,在该行业于2010年代中期迅速发展至高峰时备受瞩目。宜信由盛转衰,凸显即使是大型企业,也可能因失误迅速陷入困境。 过去10年间,中国监管部门逐步整顿P2P借贷业,迫使平台运营商转型为助贷平台及理财产品提供者。然而,尽管商业模式已经改变,底层的信贷风险依然存在,宜信事件清楚展现了这一点。 宜信的困境在业界引发震荡,促使机构资金合作方突然收紧对乐信等网络平台的贷款资金供应。受此影响,乐信第二季度贷款促成量减少,总收入同比下跌约11%至31.9亿元人民币。随着贷款损失拨备大幅增加,公司净利润也暴跌近80%至1.01亿元;截至6月底,逾期90天比率由一年前的3.1%急升至3.6%。 更不利的是,管理层警告,随着贷款规模持续下滑,公司第三季度将录得净亏损。财务压力日益加重之际,乐信已暂停回购股份,并通过裁员节省现金。 流动性冲击 流动性冲击也波及乐信的竞争对手。其中,奇富科技(QFIN.US)第二季度净利润同比下跌77%,收入则减少近三分之一。 即使在宜信风波发生之前,消费信贷公司在中国拓展业务也已越来越困难,原因是中国经济持续疲弱,监管部门推出的政策亦倾向支持国有银行。 因此,乐信已拓展至印尼、泰国和菲律宾,提供本地化的先买后付(BNPL)服务及消费信贷产品。这是中国企业赴海外寻求增长时熟悉的策略。对乐信及同业而言,东南亚的人口结构具吸引力:当地人口年轻、熟悉数字科技,且有大量银行服务覆盖不足的消费者,与10年前的中国相似。 信也科技(FINV.US)已从国际扩张中获得可观收益。其海外收入主要来自印尼、菲律宾和澳大利亚,第二季度同比增长约18%,占总收入的比重由一年前的22%升至27%。 然而,进军海外也带来运营挑战。首先,乐信及同业需要与当地银行建立合作关系;各个市场的消费者信用资料在质量和可取得程度上各不相同,令风险管理更加困难。各地监管规定也有差异,根基稳固的市场老牌企业不会轻易让出地盘。这些因素意味着,企业难以直接照搬本土商业模式。乐信数年前已开始拓展海外市场,但国际业务收入仍微不足道。 就目前情况而言,乐信要在6个月内扭转颓势、重新赢得投资者青睐,并恢复上市合规,似乎难度很大。作为最后手段,公司可以通过反向拆股推高股价,这是处于类似困境的公司常见做法。但纳斯达克正堵上长期处于仙股区间的公司常用这种手段规避规则的漏洞。根据去年年初生效的一项规则,若公司在反向拆股后12个月内股价再次跌破1美元,便不再享有第二个180天宽限期,并会立即面临退市。 为避免落入退市陷阱,乐信可以进行幅度较大的反向拆股,例如将20股或30股合并为1股,借此把股价推升至远高于10美元的水平。然而,只要运营挑战持续存在,这类股本操作仍无法减轻公司股价的压力。 如果网络助贷平台持续面临流动性紧缩,真正的问题或许是哪些公司会步乐信后尘、跌入仙股区间,而非乐信能否恢复合规并保住上市地位。奇富科技和信也科技等公司的股价目前较高,市盈率也高于乐信的1.6倍。但它们的股价距离1美元关口也不算太远,若继续下跌,同样可能收到各自的不合规通知。 欲订阅咏竹坊每周免费通讯,请点击这里

AI带动芯片需求 澜起科技第三季度盈利翻倍

无晶圆厂集成电路设计公司澜起科技股份有限公司(6809.HK;688008.SH)周二发布业绩预增公告,预告今年第三季度的收入约20.79亿元,较上年同期增长46%,并实现盈利12亿元至13亿元,同比上升153.6%至164.7%。 若扣除非经常性损益的利润为9.5亿元至10.5亿元,较上年同期增长152.6%至179.2%。 公司表示,随着AI推理及Agent应用快速发展,服务器CPU需求持续增长,带动内存模组及内存互连芯片整体需求上升,令公司经营业绩同比大幅增长。 澜起科技周三开盘涨5%报213.2港元,公司股价较今年发行价高出90%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里