

手机需求下滑 8月丘钛镜头模组销量跌14.9%
摄像头生产商丘钛科技(集团)有限公司(1478.HK)周四公布,8月手机摄像头模组销售量约3,784.6万件,按月增长5.3%,但按年下跌14.9%;生物识别模组销量约1,330.6万件,按月增25%,按年则跌35.3%。整体手机产品销量约5,115.2万件,按年减少21.3%。 公司表示,手机产品销量按年下滑,主要由于智能手机市场受到存储价格上涨影响,市场需求欠佳。相较之下,汽车及物联网(IoT)产品表现较佳,8月销量分别约89万件及237万件,按年增长33%及20.7%,主要受惠于智能汽车、具身机器人相关激光雷达产品销量明显增加,以及手持影像终端产品销售良好。 今年首8个月,丘钛科技手机产品累计销量约4.23亿件,汽车及IoT产品则分别约571.6万件及1,294.1万件。印度丘钛8月摄像头模组销量约1,030.2万件,按年大增130.4%,生物识别模组则按年跌39.4%。 公司股价周五低开,至中午休市报5.46港元,跌2.06%。该股过去六个月累跌约34%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
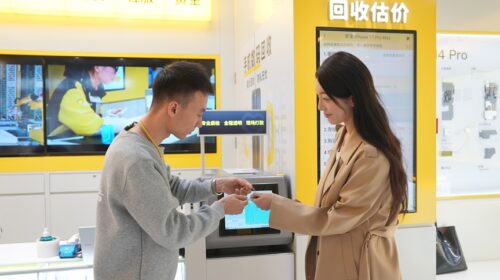
万物新生的顺风局:内存涨价 以旧换新和二手交易热潮
第二季度,得益于核心产品销售额近36%的增长,这家回收企业的营收增长32.4%,轻松超出此前的业绩指引 重点: 万物新生第二季度营收增长32.4%,高利润率的消费者业务推动其利润增速达到营收增速的两倍以上。 这家回收企业公布了全球化业务计划,拟利用近期推出的B2B交易平台及ReRe消费者品牌拓展全球市场 阳歌 全球范围的内存芯片短缺让手机和电脑制造商头疼不已,随着成本飙升,大多数厂商被迫涨价,销售也因此受到影响。但电子产品回收企业万物新生(RERE.US)却从中受益。其最新财报显示,随着消费者更多选择以旧换新和价格更低的二手产品,公司在第二季度录得了近年来最强劲的营收增长。 与此同时,万物新生也试图证明中国的出口优势不仅限于新产品——公司制定了将中国二手手机及其他电子产品出口至全球的详细路线图。随着这项工作不断推进,公司在6月份实现了一个里程碑:当月海外销售额突破1.2亿港元(1,530万美元)大关。 万物新生的发展遵循了很多中国企业的典型模式:通常从细分领域起步,随后在国内拓展业务范围和销售网络,最后再推向全球。公司成立于2011年,最初主要作为中间商收购二手手机等电子产品,然后主要转售给其他商户。在发展过程中,公司发现翻新设备的销售比直接转售二手商品的利润率更高。此外,相较于出售给商户,直接面向消费者的销售模式也能带来更高的利润率,因此近年来公司一直将其作为重点业务。 得益于此,自2021年上市以来,公司保持了20%以上的稳健营收增长,并于2023年首次录得季度GAAP净利润,一年后又首次录得季度GAAP营业利润。公司在今年第二季度延续了这一增长势头,报告当期营收同比增长32.4%,达到66.1亿元(9.74亿美元)。这个数据不仅创下历史新高,而且轻松超出了公司此前最高63.4亿元的营收指引。 在总营收中,产品销售额增长35.9%,达到61.9亿元,占比94%,其余部分则来自服务收入。 强劲的增速在很大程度上受益于新手机销量的下滑,而导致销量下滑的原因正是存储芯片价格的飙升。根据IDC的数据,第二季度中国智能手机新机出货量同比下降4.3%至6,600万部,连续第五个季度出现下滑。万物新生创始人兼董事长陈雪峰表示,这种疲软已经催生了“对高性价比优质二手手机及其他二手产品需求的显著增长”。 “今年,在新设备销售逆风的背景下,品牌电商平台和线下零售商优先投资以旧换新计划,使得二手消费电子产品的C2B回收更加高效,”他表示,“凭借强大的采购渠道和便捷的回收履约,我们建立了一个行业领先的供应基地,并进一步巩固了我们在二手价值链上的供给侧优势。” 万物新生继续扩大直接面向消费者的业务。该业务近年来增长迅速,并有望在不久的将来贡献超过一半的产品销售额。本季度,合规翻新产品的销售营收同比增长87.8%,使直接面向消费者的销售额占当期整体产品营收的比例达到48.8%,较上年同期的34.4%提升了逾14个百分点。 新方向 但最新财报中最引人注目的,或许是万物新生开拓国际市场的计划,公司估计全球二手市场的年销售额可能超过1,000亿美元。上个月,公司在中国香港开设了首家ReRe品牌的C端海外门店,并推出了FoneSquare B2B交易平台,并公布了其首个详细的海外发展路线图。 在第二季财报电话会议上,陈雪峰表示,公司的国际业务重心将放在FoneSquare上,目标是在未来让此类B2B业务占其海外营收的90%左右。他补充道,公司的目标是在三年内将FoneSquare打造成全球版的拍机堂市场(后者是公司在国内市场的主要B2B交易平台)。 陈雪峰表示,公司在香港已建立起涵盖质检、运营和销售的成熟B2B体系。“我们计划今年下半年开始在迪拜建设新的区域运营能力,”他说,“FoneSquare已在香港的应用商店正式上线,我们计划逐步拓展至迪拜等中东市场以及马来西亚等东南亚市场。” 在国内市场方面,万物新生的业绩显示,得益于聚焦直接向消费者销售的策略,公司继续保持着较高的盈利能力;这一策略的实施离不开其庞大的实体门店网络以及不断壮大的上门履约团队。在今年 “618”前后,该团队规模达到3,000人,较3月底的2,248人大幅增加。但管理层补充称,此后团队规模已从最高峰回落,表明公司能够灵活调整人员数量以适应市场需求。 实际上,公司在本季度缩减了门店数量。管理层指出,这是经历快速扩张期后的“常规商业操作”。公司还尝试了奢侈品和运动主题门店,以推广过去两年发展起来的二手奢侈箱包和黄金等非电子品类。这项被万物新生称为“多品类”的业务在第二季度实现了30%以上的营收增长,其中二手奢侈品强劲的增长抵消了黄金产品销售额的下降。 随着直接面向消费者业务的强劲增长,万物新生自营(1P)业务的毛利率从上年同期的13.2%上升至15.7%,带动其整体Non-GAAP(非公认会计准则)营业利润率同比提升69个基点,达到3.1%。利润率的改善使其调整后营业利润同比增长70%,达到2.06亿元,同时净利润增长78.6%,达到1.29亿元,两者的增速均达到当期营收增速的两倍以上。 作为一家专业的回收企业,万物新生高度重视ESG(环境、社会和治理),并在6月份发布的最新ESG报告中披露了相关进展。报告显示,公司2025年范围1和范围2的温室气体排放强度较上一年降低了9.5%,目前正致力于实现到2030年范围1和范围2排放强度较2024年基准降低35%的目标。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里

简讯:核心业务需求下滑 蓝思科技首季转亏
手机玻璃供应商蓝思科技股份有限公司(6613.HK; 300433.SZ)周三公布,今年第一季业绩,收入按年下跌17.13%至141.4亿元(20.74亿美元),录得净亏损1.496亿元,由去年同期盈利4.29亿元转盈为亏。 期内扣除非经常性损益后净亏损1.74亿元,去年同期为盈利3.78亿元。同时财务费用按年大增至2.52亿元,主要受汇兑净损失影响;公允价值变动录得亏损5,950万元,不过投资收益按年增长157.30%至6,594万元,对冲部分压力。 公司表示,业绩转弱主要受核心业务需求下滑拖累,智能手机及电脑相关收入减少为主要原因,同时汇率波动导致财务成本上升,进一步压缩利润。此外,远期结售汇估值损失亦对盈利构成影响。 根据IDC最新数据显示,2026年首季,全球智能手机出货量按年下降4.1%至2.897亿部,打破自2023年年中以来连续十个季度的增长势头。 蓝思科技股价周四低开,至中午休市报16.88港元,跌14.14%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
简讯:中期业绩亮丽 蓝思盈利升逾三成
手机玻璃供应商蓝思科技股份有限公司(6613.HK,300433.SZ)周一公布香港上市后首份中期业绩,收入329.6亿元,同比增长14.2%,盈利增长32.7%至11.43亿元,若扣除非经常性损益的净利为9.4亿元,同比上升42%。 各项业务表现理想,期内智能手机与电脑业务收入271.8亿元,同比增长13%,智能汽车与座舱业务收入同比上升16.5%至31.6亿元,智能头显与智能穿戴业务收入16.5亿元,同比增长近15%。公司指出,收入增长主要是头部客户量产多款新品。 展望未来,公司表示将持续深化全球产能布局,强化材料模组整机垂直整合优势,丰富高附加值产品矩阵。 蓝思科技周二开市微跌0.32%报24.56港元,公司自今年7月上市累计上升逾3成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
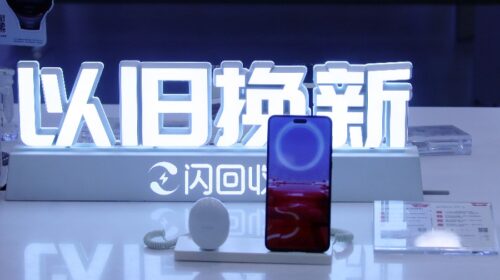
连年亏损负债7亿 闪回上市融资补血
手机回收商闪回第三度申港上市,冀乘着香港新股热的风口下,成功上市集资 重点: 今年上半年亏损近2,500万元 净负债超过7亿元 刘智恒 “祸兮福之所倚,福兮祸之所伏”,对于闪回科技有限公司来说,去年两次在港申请上市均失败而回,原来未尝不是一件好事,香港新股市场过去半年受市场热捧,闪回这时再递交上市申请,时机再好不过,有望赶上新股的风口,让公司得以融资续命。 闪回主要从事二手消费电子产品回收业务,当中又以回收手机为主。公司通过旗下的“闪回收”系统,在合作伙伴的线下零售店,或网上商城进行以旧换新。 回收产品通过检测、分级、维修及定价后,再通过旗下的“闪回有品”平台,或在多家第三方电子商务平台上出售。 增收不增利 闪回最大的卖点,在于国策支持。2021年,中国生态环境部已发布对智能手机等九类电子废弃物,进行循环利用的指导意见。今年1月,国家再发《关于2025年加力扩围实施大规模设备更新和消费品以旧换新政策的通知》,当中手机每部补贴最多500元。 国策的大方向虽有利回收业务,但闪回的实际业务表现实在难以恭维,正如去年我们对闪回的分析,在今次新的申请中,情况纵有改善,核心问题依然持续,暂时看其前景乏善可陈,投资价值并不吸引。 公司过去四年的收入节节上升,由2021年的7.5亿元升至去年的12.97亿元,今年上半年收入更达8.09亿元,同比上升40%。收入增长理想,可亏损持续,过去四年亏损分别是4,870.8万元、9,908万元、9,827万元及6,587万元。今年上半年亏损同比虽收窄近四成,但仍蚀2,481万元。 毛利率低企 连年蚀钱的一大原因,主要源于对投资者持有的优先股权进行赎回,导致出现亏损。不过,实际上回收手机这门业务,最大问题在于毛利率太低。公司过去四年半来自产品销售的毛利率,从来未高于8%,2021年高见7.5%后,去年跌至4.4%,今年上半年即使回升至6%,仍然是处于偏低水平。 毛利率过低,意味盈利要增长,就要靠销售量弥补。不过,闪回要争取更大生意并不容易。据弗若斯特沙利文的资料,2024年中国内地手机回收市场的占有率,前五大参与者占18.6%,闪回位列第三,但市占率仅有1.3%,而排第一位的是万物新生(RERE.US)旗下的爱回收,市占率为7.9%,第二位的公司亦达7.4%。 按2024年手机出售金额计算,前两位分别为78亿元及77亿元,闪回只有12亿元,也是严重落后竞争对手。可见闪回在回收及二手销售的数量,均被前两位对手大幅抛离。换言之,在两大强手环伺下,闪回处于弱势,要抢占市场以提升交易量并不容易。 债高现金流弱 闪回另一问题是负债高企,净负债由2021年的2.35亿元,上升至去年的6.88亿元,今年上半年更进一步升至7.13亿元,短短四年半时间,债务增加200%。公司解释净负债问题,主要也是来自对投资者的优先股权赎回,引致账面值变动所致。 撇除优先股权的问题,公司来自经营活动的现金流也令人失望,过去四年分别是负现金流640万元、4,374万元、4,777万元及1,845万元,2025年上半年为正现金流4,371.8万元。乍看,今年上半年经营现金流终录得正数,但是否因今年申请上市,在会计上的调动得出,我们不得而知;而且去年上半年时,经营活动也录得1,310万元现金流,到全年时,却有近两千万元的现金流走,反映闪回的经营现金流并不稳定,且并不充裕。 可以说,闪回所在行业纵获国策支持,但以公司目前状况,投资价值有限,在新股市场旺盛下短炒无妨,要长期押注回收这个板块,似乎万物新生属首选,一方面市场占有率大,另外公司收入远大于闪回,且已有盈利,市盈率虽高达57倍,但在云云对手中,实已脱颖而出。除非我们看到闪回未来两三年的业务能急速上扬,否则倒不如选择龙头企业更具值博率。 欲订阅咏竹坊每周免费通讯,请点击这里
简讯:丘钛7月销售续向好 摄像头模组同比升16%
摄像头生产商丘钛科技(集团)有限公司(1478.HK)周五公布7月的销售数据,上月手机摄像头模组售出3,783.6万件,按年及按月均上升15.9%;指纹识别模组售出1,440.2万件,按年及按月升2.6%及3.6%。 今年首七个月,手机摄像头模组共售出2.2亿件,按年跌10.8%,指纹识别模组累计售出1.087亿件,按年大升48%。 丘钛周五开盘升0.2%报12.7港元,股价自年初以来接近倍翻。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
印度生产基地成形,伯恩光学会否重启IPO计划?
港股IPO近期表现强劲,同业上市表现亮眼,或促使苹果手机玻璃供应商伯恩光学重启香港上市计划 重点: • 伯恩光学正在印度新建生产基地,并在越南进一步扩张,以响应客户需求,实现境外制造多元化布局 • 这家为智能手机和平板电脑生产玻璃配件的企业可能重启在港的上市计划 阳歌 2025年或将成为港股十年来IPO表现最为强劲的年份之一,同时也可能成为“玻璃之年”。 一家领先的高科技玻璃制造商、伯恩光学的竞争对手刚在港募资48亿港元(6.11亿美元)仅数日,市场传闻伯恩光学也可能筹备融资额更高的IPO。因为蓝思科技(300433.SZ; 6613.HK)此次登陆港股是对其深交所主板上市的补充,而若伯恩光学在港上市,则将是首次公开募股。 伯恩光学并未对此次传闻作出任何评论。公司之前曾尝试赴港上市,最近一次是在2022年。当时报道称其拟募资高达20亿美元,约为蓝思科技募资额三倍多。 伯恩光学最受瞩目的是其iPhone核心供应商的地位,公司客户还包括三星、荣耀及小米等头部智能设备制造商。据悉,正是与苹果的合作关系,正推动伯恩光学进军印度市场。为了减少对中国的过度依赖,苹果近年加速将智能手机生产转移至印度。 据媒体报道,苹果这家美国科技巨头目前约有20%的iPhone是通过富士康和塔塔电子在印度生产的,并计划在未来两年将比例提升至约三分之一。随着产量提升,苹果正鼓励其供应商在印建立本地生产基地。 据官网信息显示,总部位于香港的伯恩光学在全球设有八个生产基地,总投资达400亿港元,其中中国与越南工厂年产能合计18.5亿件,雇员总数逾7万人。 据去年的媒体报道,伯恩光学拟在印度建立生产基地。相关投资的报道最初源于去年1月,印度汽车零部件制造商Samvardhana Motherson International Ltd.表示伯恩光学将投资其电子零部件子公司Motherson Electronic Components Pvt Ltd. 去年8月,印度媒体Business Standard报道称,该电子零部件公司将成为双方的合资企业,投资额约250亿卢比(2.9亿美元),伯恩光学最终持股比例或达49%,剩余股份由Motherson International持有。今年4月的后续报道显示,伯恩光学已完成首期注资。 该报道同时指出合资公司将生产玻璃盖板及其他零部件,厂址或定于泰米尔纳德邦——苹果另一家玻璃供应商康宁(GLW.US)正在当地建设新厂,预计今年底投产。据报道,伯恩光学在印度的合资企业预计前四至五年营收可达10亿美元。 同样重要的是,伯恩光学有望通过此合资项目构建其海外产能,为客户提供更多选项,从而成为更受信赖的战略合作伙伴,也获得更多海外发展的机遇。 相比之下,蓝思科技大部分生产仍在中国,但正通过越南及墨西哥工厂实现多元化布局。伯恩光学进军印度的举措或使其占据竞争优势,因其印度工厂能更高效地服务苹果及其他正将生产转向印度的客户群。 手机行业元老 作为元老级的中国科技公司,伯恩光学三十余年前开始在深圳生产手表玻璃盖板。深圳是中国市场经济改革的早期试验田,这里培育出微信运营商腾讯及全球最大无人机制造商大疆等科技巨头。…


