

京新难脱仿制药标签 一颗安眠药能否唤醒增长?
京新药业首款创新失眠药地达西尼快速放量,却未能扭转整体业绩下滑,后续管线能否接棒将是能否吸引投资人的关键 重点: 京新药业已更新递交港股上市申请,公司近年收入增长陷入停滞 治疗失眠的创新药地达西尼,今年上半年收入增长176.6%至1.53亿元,上市以来已进入超过3,000家医院 李世达 一款上市仅两年多的安眠药,正成为浙江京新药业股份有限公司(002020.SZ)突破增长瓶颈的最大希望。其首款创新药地达西尼上半年收入增长近1.8倍,但公司收入及利润仍然下滑。这家已在深圳上市22年的药企能否复制新药的成功,将是其赴港上市故事的关键。 京新药业上周五向港交所更新上市申请,拟形成A+H上市架构。集资所得将用于创新药研发、扩大营销网络,以及收购或引进外部管线。 京新的业务横跨仿制药、创新药、中药及生物制剂、原料药和医疗设备,但近年收入缺乏明显增长。公司收入由2023年的约40亿元(人民币,下同)增至2024年的41.59亿元,2025年又回落至40.69亿元,两年间的年复合增长率仅约0.9%;同期净利润由6.23亿元增至7.72亿元,年复合增长率约11.3%,增速明显高于收入。 2025年盈利增长也受惠于控费。期内销售及营销开支减少逾9,000万元,研发成本降至3.68亿元,所得税开支亦有所减少。 今年上半年,京新收入按年下降1.5%至19.87亿元,净利润下降10%至3.58亿元。仿制药、中药及生物制剂、原料药收入均告下滑,只有创新药及医疗设备录得增长。仿制药仍占收入约四成,显示传统业务继续支撑着公司大部分业绩。 新药放量 在整体业绩承压之际,京新首款获批创新药、失眠治疗药物地达西尼成为最明显的增长点。该药于2024年推出并被纳入国家医保药品目录,收入由当年的2,342万元增至2025年的1.95亿元,今年上半年再增长176.6%至1.53亿元,占公司收入的比重由去年同期的2.7%升至7.7%。截至6月底,地达西尼已进入超过3,000家医院,上市以来累计销售额约3.71亿元,上半年产能使用率亦升至90%。 不过,地达西尼的快速增长部分来自较低基数。据申请文件引述弗若斯特沙利文数据,该药2025年在中国入睡困难型失眠药市场排名第七,市占率约5.4%,既要与咪达唑仑、佐匹克隆等成熟药物竞争,也要面对莱博雷生、达利雷生等新型疗法。它能否在医保放量后继续提高市占率,将比短期增幅更能决定其长期价值。 京新的传统业务并不缺乏市场地位,申请文件引述市场资料,公司在中国左乙拉西坦及盐酸普拉克索仿制药市场均排名第一,盐酸舍曲林仿制药排名第二。然而,公司收入最高的10款产品贡献接近一半收入,其中多款已被纳入集采。京新表示,市场竞争加剧,以及部分药品和原料药平均售价下降,是2025年收入回落的主要原因。 创办人吕钢现年64岁,最初修读机械工程,其后进修管理及药学。1999年,他与王能能等人以363万元注册资本成立京新前身,2004年带领公司登陆深交所,目前与妻子张莉玲控制公司约36.44%股权。 如今,吕钢正推动难度更高的创新转型,但地达西尼仍是京新唯一已商业化的创新药。公司另外披露六款尚未商业化的精选创新药,当中只有JX2201及JX6001已进入临床试验,其余大多处于早期阶段。其中,用于降低脂蛋白(a)水平的JX2201已完成第一期临床试验,并在中国启动第二期临床试验。 京新的研发成本由2023年的4.01亿元降至2025年的3.68亿元,今年上半年再下降10.9%,研发开支率亦由10%降至8.3%。公司计划把港股集资所得用于研发,并通过收购或技术引进补充管线,称已初步物色约50个潜在合作机会,但尚未锁定具体目标。 京新的A股近期走势偏弱,股价由8月17日的14.02元回落至近日约11.4元,一个多月累计下跌近19%。按近期股价计算,市盈率约13倍,反映市场仍主要按成熟药企为京新估值,尚未给予明显的创新药溢价。 地达西尼虽令京新的创新药故事首次得到收入验证,但目前仅占公司收入7.7%,尚不足以扭转整体业绩下滑。考虑到研发投入下降、后续管线大多处于早期,市场把京新视为成熟药企,而非给予创新药溢价。在下一款具备商业规模的创新药出现前,京新仍难摆脱仿制药标签。 欲订阅咏竹坊每周免费通讯,请点击这里

扫地机械人零部件商欢创科技招股 集资最多6.15亿港元
扫地机械人空间感知产品供应商深圳市欢创科技股份有限公司(6802.HK)周二起招股,发售价为每股58.85港元,最多集资约6.82亿港元,扣除上市开支后集资净额约6.15亿港元(7,800万美元),预计9月30日在港交所挂牌。 公司全球发售1,158.88万股H股,招股期至9月25日中午结束。是次招股引入比亚迪旗下Golden Link及台湾中润光电为基石投资者,合计认购1.10亿港元,占发售股份约16.13%。集资所得主要用于产品研发、技术平台开发、提升产能及一般营运资金。 欢创主要生产激光雷达及线激光传感器,应用于扫地机械人的导航、定位和避障,2025年按相关产品收入计为内地市场第一。去年收入按年增长41.6%至6.14亿元人民币,转亏为盈,录得纯利220万元。今年首季收入再增48.7%至1.96亿元,纯利775.7万元。扫地机械人产品占收入98.4%,业务集中度较高。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
纳真科技启动7亿美元香港IPO
光通讯产品制造商纳真科技公司(9856.HK)周一启动香港首次公开招股,计划以每股32.96港元发售1.72亿股,集资约54.5亿港元(6.95亿美元)。招股将于9月17日截止,并定于9月22日挂牌上市。 纳真科技于2000年代初以光通讯企业起家,今年上半年收入由去年同期42.2亿元增长27.7%至53.9亿元(8.03亿美元)。其中约70%收入来自数据通讯光收发模块。同期公司盈利由5.10亿元增长29.6%至6.61亿元。 包括春华资本、未来资产证券及霸菱等近30名基石投资者,已同意共同认购本次发行约47%的股份。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
信立泰再递表港交所 创新药能否打开增长空间?
在仿制药集采持续压价、核心创新药专利到期的双重压力下,信立泰正在加快向创新药驱动型药企转型 重点: 信立泰早年依靠仿制药起家,但集中带量采购后,传统业务的增长空间不断收窄 公司现金流十分充裕,赴港上市或更看重接触国际资本、推进海外临床及创新药国际合作 莫莉 继复星医药、白云山、恒瑞医药等大型医药企业先后布局“A+H”两地资本市场后,又一家由传统药企向创新药转型的A股公司准备赴港上市。已在A股上市17年的心血管药企深圳信立泰药业股份有限公司(002294.SZ),上周四再次向香港联交所递交上市申请,高盛、花旗和中信证券担任联席保荐人。 根据信立泰申请文件,公司主要聚焦心血管、肾脏及代谢疾病治疗领域,从事药品及医疗器械的研发、生产和销售。近年来,公司逐步将业务重心转向创新药,并围绕心肾代谢疾病扩充产品组合,目前业务涵盖仿制药、生物类似药及医疗器械等领域。按2025年中国心血管药物院内销售收入计算,信立泰市场份额达到11.3%,排名国内第二。 2023年至2025年,公司营业收入分别为33.65亿元、40.12亿元和43.53亿元(6.49亿美元),复合年增长率约13.7%;同期净利润分别为5.81亿元、6.05亿元和6.53亿元。2026年上半年,公司收入同比增长16.3%至24.79亿元(3.69亿美元),净利润约3.9亿元。 在稳定增长的业绩背后,信立泰的收入结构正经历剧烈变化。公司早年依靠仿制药起家,核心产品“泰嘉”是中国首个上市的氯吡格雷仿制药,巅峰时期年销售额曾超过30亿元,并一度支撑信立泰在2018年实现46.52亿元营业收入。然而,国家药品集中带量采购实施后,仿制药价格持续承压,泰嘉零售价从2023年的每盒14.5元至22.26元,下降至2026年上半年的6.99元。2023年至2025年,公司仿制药收入占药品销售收入的比例由48.8%下降至30%。 随着仿制药持续收缩,创新药已成为信立泰新的增长引擎。目前公司拥有六款创新药产品,均已获批上市,集中于心肾代谢综合征领域。2023年至2025年,公司创新药收入占药品销售收入的比例从30.1%升至52.1%,今年上半年进一步达到54.8%,同期毛利率也由68.3%升至74.6%。不过,新产品商业化投入也明显增加,2025年销售及分销费用已升至17.63亿元,占收入比重超过四成。 核心产品专利到期 目前,支撑信立泰创新药收入的最重要产品是降压药信立坦。信立坦于2013年获批,是中国首个自主研发的血管紧张素Ⅱ受体拮抗剂(ARB)类降压药,2025年销售收入达到14.84亿元,占药品销售收入接近四成,在中国ARB类药物市场排名第一。 不过,信立坦即将进入生命周期的重要转折点,覆盖其活性成分的化合物发明专利已于今年7月届满,虽然与制剂及制备工艺相关的专利仍可持续至2028年,但化合物专利失效意味着其他药企可以合法开发相同活性成分的仿制药。信立泰也在招股书中承认,随着价格更低的仿制药进入市场,未来几年信立坦可能面临竞争加剧、价格下行及市场份额下降等压力。 为接替信立坦,信立泰近两年明显加快新品上市。2024年至2025年,复立坦、信立汀、信超妥及复立安相继获批,其中信超妥是全球第二款、中国首个自主研发的ARNi类药物;肾性贫血药恩那罗也进一步扩展适应症。目前,信立泰的布局已由高血压延伸至心衰、肾病、糖尿病及血脂异常等心肾代谢领域,公司还拥有79款在研创新药,并建立了覆盖小分子、抗体、siRNA、环肽及基因编辑等技术路线的研发平台。 与不少尚未盈利的生物科技企业不同,信立泰现金十分充裕,2023年至2025年经营活动现金流净额分别达到8.39亿元、11.86亿元和10.52亿元。自2009年A股上市以来,公司累计向股东派发股息超过78亿元,超过从A股市场获得融资额的两倍。因此,信立泰此次赴港上市,或更看重接触国际资本、推进海外临床及创新药国际合作。 从仿制药龙头向创新药企转型,信立泰的收入结构已经发生明显变化,但压力也在同步上升:仿制药业务持续受集采挤压,核心产品信立坦又失去化合物专利保护,而新品放量、在研管线兑现仍存在不确定性。此次赴港上市有望为公司打开新的融资和国际化通道,但增长引擎能否顺利切换,最终仍取决于后续创新药能否持续接棒。 欲订阅咏竹坊每周免费通讯,请点击这里
首季收入增近47% 拿森科技首挂半日升75%
内地智能驾驶线控方案商拿森智能科技(浙江)股份有限公司(2261.HK)周五在港交所挂牌,首挂高开62.2%,至中午休市报18.2港元,较发行价高74.66%。 公司公布,此次全球发售5,759.45万股H股,每股定价10.42港元,为招股价10.42至11.18港元的下限,集资净额约5.33亿港元(0.79亿美元)。香港公开发售超购2,512.54倍,国际发售超购1.12倍。 拿森科技成立于2016年,专注智能驾驶运动控制,主攻线控底盘技术,产品涵盖电子助力制动、车身稳定控制及解耦式线控制动等方案,并布局线控转向、运动控制器、人形机械人及低空飞行器应用。 今年首季,拿森科技收入按年增长46.9%至1.51亿元,毛利率由7.1%升至10.1%;期内亏损则扩大37.3%至5,488万元。 公司表示,集资所得约50%用于加强研发及扩大产品组合,30%用于扩充及升级产能,10%用于提升服务及国际品牌知名度,其余10%作营运资金及一般企业用途。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
希音通过上市聆讯,香港IPO在即
这家在线时尚零售商在持续大举海外扩张的同时,可能会在未来几周内启动上市 余特莉 在线时尚与生活方式零售商希音国际控股有限公司(Shein Global Holdings Ltd.)已通过港交所的上市聆讯,标志其IPO进程迈出了关键一步,有望成为香港今年规模最大的IPO之一。 上个月,公司跨越了另一项重要的监管流程——获得中国证监会的上市备案。希音计划在香港IPO中发行不超过341,613,000股股票。 根据周日公布的聆讯后资料集,希音是全球最大的在线时尚零售商,去年活跃客户达2.73亿。从2023年到2025年,公司年均收入增长达到强劲的14.2%,在2025年达到418亿美元,其中服装占总收入的63.8%。去年公司净利润达20.6亿美元。 希音于2012年创立,到2018年其年度活跃客户达到了1,000万,确立了其作为时尚服饰首选平台的地位。 据聆讯后资料集显示,希音业务建立在专有的“大规模自动化小单快返(LATR)”运营模式之上,该模式小批量测试产品,快速收集客户反馈,并迅速为热门商品补货,从而在产品多样性、速度和库存之间取得平衡。 依托端到端的智能供应链和敏捷的全球履约网络,希音频繁推出新款,在几天内,而非数周内响应需求,并大规模提供价格亲民的时尚产品。截至今年3月,公司提供超过200万种服装款式,每天新增约4,700个新款。其业务也已从服装扩展至鞋履、配饰、美妆、家居和生活方式产品。 希音通过其“SHEIN Xcelerator”计划,与品牌和设计师密切合作,将他们的优势与希音的运营能力结合起来。 公司的产品主要销往海外,销售网络覆盖约160个市场,重点聚焦欧洲、美国、澳大利亚和中东地区。希音还采取措施深化了其在拉丁美洲的业务布局。去年其合作的合约制造商超过7,500家。 多年来,希音吸引了众多全球顶级投资者的支持,包括红杉中国(HSG)以及IDG、博裕、泛大西洋投资和老虎环球,凸显了机构对其的浓厚兴趣。全球顶尖投行高盛、摩根士丹利和摩根大通担任联席保荐人。 此次上市将成为今年香港规模最大的IPO之一,也是近年来全球最受瞩目的IPO之一,市场可以通过这次IPO衡量投资者对大型时尚消费类股票的兴趣。凭借此次上市和额外的资金注入,希音有望加速其全球扩张步伐,并巩固其作为领先在线时尚市场的地位。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。 欲订阅咏竹坊每周免费通讯,请点击这里
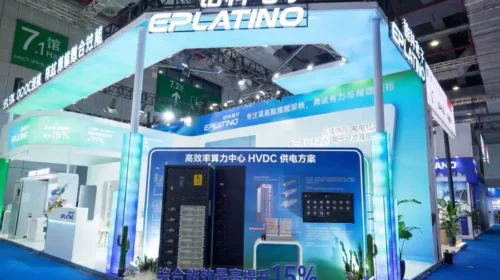
矿机养大的铂科 能否享受AI供电红利?
铂科电子五年内把收入推上十亿元,这家以矿机电源起家的企业,将目光转向火热的AI电源设备市场 重点: 铂科电子二度递表赴港上市,公司正积极由矿机电源转向AI电源市场 AI电源毛利率高达47.7%,收入占比却只有0.7% 李世达 AI竞赛的底层,是一场电力竞赛,电源设备如今已是影响算力密度、散热效率及数据中心部署速度的关键环节。在这一轮需求重构中,原本服务数字资产挖矿的高功率电源厂商,看见了一条转型道路。 与数据中心类似,矿机同样需要长时间满载运行,对转换效率、功率密度、可靠性及散热均有较高要求。两者的终端用途虽然不同,部分底层技术却可以相通。近日二度递表赴港上市的杭州铂科电子股份有限公司,过去在矿机电源市场积累的经验,如今成为它进入AI数据中心供应链的起点。 铂科创办人尹国栋毕业于哈尔滨工业大学,曾在台湾电源供应器大厂台达电子(2308.TW)工作逾十年,由研发岗位做到技术总监,负责全球高端电源开发。2016年离开台达电后,他继续从事服务器电源业务,并在此期间与矿机设备商深圳比特微建立联系。 2021年,尹国栋及其团队创立铂科电子,同年便推出首代矿机电源,并在比特微的投资与订单支持下迅速完成商业化。2023年,比特微集团一度贡献公司89.9%的收入,至今年第一季已降至约9%。不过,矿机市场本由少数整机厂商主导,铂科同期前五大客户仍占收入93.5%,业绩容易受到大客户采购节奏影响。 近年铂科的增长速度亮眼,收入由2023年的2.61亿元增至2025年的10.45亿元(1.54亿美元),两年内增约三倍;净利润由2023年的424万元升至2025年的9,713万元。申请文件引用第三方数据指出,以2025年收入计,铂科是中国内地第二大高性能算力服务器电源供应商,在全球及中国内地市场的份额分别为6.9%和15.8%。 支撑铂科过去快速增长的矿机电源,也成为它切入AI市场的技术跳板。随着GPU服务器功耗持续上升,市场对电源的瞬态响应、稳压能力及功率密度提出更高要求,这些与矿机长时间高负载运行的需求存在相通之处。铂科因此将原有高功率电源技术延伸至AI服务器,但两类产品并非可以直接移植,公司仍须重新设计,并通过服务器厂商及云计算客户漫长的测试与认证。 AI收入仍是零头 铂科的AI电源在2024年第四季开始获客户认可,但距离接棒仍远。2025年,矿机电源及ESS业务分别贡献收入7.19亿元和3.18亿元,占比68.8%及30.5%;AI电源收入仅743万元,占0.7%。今年第一季,AI电源收入虽由15.8万元增逾七倍至135万元,销量亦由600台倍增至1,200台,收入占比仍只有0.6%,呈现“增长快、规模小、毛利高”的特征。其2025年毛利率达47.7%,远高于专用算力服务器电源的26.6%和ESS的13.2%;若能跨过客户导入与规模量产门槛,有望真正改善公司的盈利结构。 今年第一季,公司收入按年增长35.3%至2.15亿元,却由去年同期盈利700万元转为亏损532万元。期内研发开支增加约70%至2,850万元,占收入比重由10.5%升至13.3%,公司同时录得汇兑亏损。此外,现有主力业务的盈利能力也开始受压。受到加密货币行情滑落影响,公司不得不下调部分产品售价,以维持价格竞争力。今年第一季,专用算力服务器电源毛利率由去年同期22.5%降至19.7%。 这给了铂科加速转型的压力,公司正试图把服务器电源和储能技术整合,研发20千瓦液冷单元、800伏高压直流方案及光储荷一体化算力微电网,希望由单个电源,延伸至AI数据中心的供电、储能及负载协同。不过,相关产品仍处于商业化早期,公司目前也没有AI电源专用生产线。 竞争压力同样不小,尹国栋老东家台达电子已推出120千瓦AI服务器机架式电源,并将电源、液冷及能源管理整合为数据中心方案;美国Vertiv(VRT.US)则横跨不断电系统、配电和液冷等AI数据中心基础设施。两家公司不论在市占率或技术层面均大幅领先铂科。 尽管如此,AI供电与散热仍是今年资本市场最炙手可热的主题之一。台达电股价年初至今上升约86%,Vertiv同期亦升约73%,反映投资者愿意为AI带动的电力与散热需求提前定价。然而,铂科的AI电源收入目前仍不足1%,微电网方案也处于商业化初期,业绩底色依然是矿机电源。市场或许会先为故事买单,但估值能否站稳,仍取决于新客户、订单与利润能否兑现。 欲订阅咏竹坊每周免费通讯,请点击这里
新闻
京新难脱仿制药标签 一颗安眠药能否唤醒增长?
002020.SHE
扫地机械人零部件商欢创科技招股 集资最多6.15亿港元
6802.HK
纳真科技启动7亿美元香港IPO
9856.HK
信立泰再递表港交所 创新药能否打开增长空间?
002294.SHE


