德祥地产改名转型 斥逾8,000万收购算力公司
原称德祥地产集团的德祥新云算力集团有限公司(0199.HK)周二公布,拟以8,361.6万元人民币收购广州朝启夕扬科技有限公司80%股权,拓展人工智能算力调度服务。 目标公司今年7月成立,已接收26台高性能伺服器,并与一家上海人工智能基础设施公司签订两份算力调度服务合约,服务费合共约6.49亿元人民币。首份合约已开始交付及收款,第二份已收取按金,首期月费尚待开票后收取。 目标公司成立至8月底收入约341万元人民币,亏损约2,900万元,主要涉及一次性融资顾问费。集团表示,收购可整合设备、客户合约及融资安排,加快算力服务业务发展。 公司原从事物业发展、销售及投资等业务,截至今年3月底止年度收入约4.13亿港元,股东应占亏损约5.28亿港元,按年收窄35%。公司正拓展人工智能基础设施及云服务,近期更名为德祥新云算力,股份简称于9月25日起生效。 收购消息公布后,德祥新云算力股价周二收升7.29%,报2.795港元,过去六个月升逾1.9倍。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
诺比侃折让近14% 配股筹1.31亿港元
AI技术公司诺比侃人工智能科技(成都)股份有限公司(2635.HK)周二公布,拟配售1648.85万股新H股,配售股份约占扩大后已发行股本4.17%,每股配售价8.19港元,较前一日收市价9.48港元折让13.61%,集资净额1.31亿港元。 公司拟将净额40%用于研发铁路、石化及机场等大型基建的AI运维技术,20%拓展海外业务,20%寻求收购,余下20%补充营运资金。 诺比侃去年12月以每股80港元上市,集资净额约2.57亿港元,截至今年8月底已动用约1.60亿港元,尚余约9,700万港元。 公司于今年3月将股份1拆10,并于4月纳入港股通,股价一度冲上83.20港元高位,相当于招股价逾10倍,但此后快速回调,自高位回落近九成。周二股价低开,至中午休市报8.75港元,跌7.7%,创52周新低。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里
腾讯退场未离席 B站融资7亿美元冲刺增长
腾讯几乎清仓哔哩哔哩并转持可换股债,B站以7亿美元零息融资配合股份回购,有望化解减持阴霾,但仍面对摊薄及增长压力 重点: 哔哩哔哩发行7亿美元零息可换股债,腾讯出售几乎全部9.6%持股,同时认购其中2亿美元票据 公司拟购回并注销约2,039万股,潜在净股权摊薄约3.5% 李世达 尽管影音平台哔哩哔哩股份有限公司(09626.HK;BILI.US)花了数年时间走出亏损,市场对公司的疑问并未随之减弱,收入增速能否提高、盈利空间能否扩大,仍是这家“中国版YouTube”尚待回答的问题。 在这个时间点上,公司多年的战略投资者腾讯(0700.HK),选择几乎全面退出。哔哩哔哩(下称B站)9月4日公布一项结合可换股债、股份配售和回购的交易:公司发行7亿美元零息可换股优先票据,并计划把其中3亿美元用于同步股份回购;腾讯则出售所持约9.6%股权,同时认购2亿美元票据。 简单而言,腾讯把部分B站股份出售给市场,其余卖回公司注销,再把部分所得转投可换股债,由普通股股东转为保留换股权的债权人。B站则以发债所得吸收部分沽压及降低潜在摊薄。 7亿美元票据将于2031年到期,其中5亿美元售予机构投资者,腾讯认购其余2亿美元。票据不计付定期利息,初始换股价为155.79港元,较9月4日收市价溢价28.3%,较同步配售价溢价35%。持有人可在到期前换股,并于2029年9月要求B站按本金购回。 腾讯原本持有约4,001万股B站Z类普通股,占公司股本9.6%。这批股份中,约2,637万股以每股115.38港元透过二级配售出售给其他投资者,另外约1,359万股由B站斥资2亿美元购回。若相关交易完成,腾讯只余约4.8万股,持股比例接近零。 回购部分抵销摊薄 腾讯出售股份总值接近6亿美元,认购2亿美元票据后实际回笼约4亿美元,认购款将与B站支付的回购款互相抵销。部分市场人士将换股价解读为信心表现,但股价低于换股价时,腾讯仍可保持债权人身分,并于2029年要求收回本金。 可换股债投资者通常会沽空相关股票进行对冲,承销银行因此借入约698万股配售,B站则斥资约1亿美元购回其中约680万股,以减轻对冲交易带来的沽压。若两项回购均完成,公司将合共购回并注销约2,039万股,占原有股本约4.9%。 票据若全数转换,B站最多发行3,523.6万股,相当于原有股本约8.4%。扣除同步回购后,潜在净增股份约1,485万股,净摊薄约3.5%,股价接近换股价时还可能面对额外对冲沽压。 B站预计票据净集资6.904亿美元,扣除3亿美元回购开支后,余下约3.904亿美元可用于AI驱动的业务增长及一般企业用途。 野村认为,腾讯有序退出有助消除技术性沽压,并估算潜在净摊薄约3.5%,但仍维持B站美股“中性”评级及18美元目标价。消息公布后首个港股交易日,B站一度跌至116.4港元,随后收报123.8港元,倒升1.98%;该股今年仍累跌约35%,反映市场对增长前景依然审慎。 增长问题仍待解决 B站具备承担这场资本操作的财务基础。截至2026年6月底,B站持有现金、定期存款及短期投资243亿元,去年发行可换股债所得亦有3.367亿美元尚未使用。公司流动性充足,新融资能否创造高于摊薄及偿债成本的回报,因而更受关注。 第二季度,B站收入按年增长8%至79.4亿元,净利润增长55%至3.39亿元,毛利率升至37.2%,连续第16个季度改善。广告收入增长28%至31.3亿元,首次成为最大收入来源;日活跃用户增长7%至1.165亿,日均使用时间达113分钟,带动总使用时长增长14%。 但公司业务增长结构仍不平衡,第二季度增值服务收入只增长5%,手游收入下跌14%至13.9亿元,广告遂成为主要增长引擎。AI可改善内容推荐、创作及广告投放效率,但公司未单独披露AI投入金额及预期回报。野村预期下半年广告增速放慢,加上AI投入增加,早前已把目标价由22.5美元降至18美元。 若交易顺利完成,B站不仅可留下约4亿美元资金,也能一次处理腾讯持股可能带来的持续沽压。这笔融资是否划算,最终取决于B站能否在广告以外找到新的增长动力,并把AI投入转化为实际收入和现金流。这项资本操作为公司争取了时间,下一步仍要靠业绩证明其价值。 欲订阅咏竹坊每周免费通讯,请点击这里
中国模型抢占开放AI生态 普及优势能否转化为收入?
英伟达把触角由晶片伸向模型入口,中国模型亦加快进入全球技术体系,AI产业的竞争正由模型能力延伸至开发者、算力及企业部署 李世达 晶片巨头英伟达(NVDA.US)同意斥资129.3亿美元收购Hugging Face,交易的意义远不止于买下一个模型网站。英伟达长期主导AI晶片及CUDA软件生态,Hugging Face则连接逾1,800万名开发者、约20万家企业和超过300万个模型。若交易完成,英伟达将由提供底层算力,进一步切入模型搜寻、测试、下载及部署环节,更接近企业决定采用哪个模型、在哪里运行的入口。 英伟达此举并非孤立行动。微软(MSFT.US)透过Microsoft Foundry提供逾1.1万个模型,亚马逊(AMZN.US)旗下Bedrock和Alphabet(GOOG.US)旗下Google Model Garden也把模型、开发工具及云端服务整合成企业部署平台;Meta(META.US)则以Llama开放权重模型扩大开发者生态。科技巨头策略各异,但竞争已由模型能力延伸至开发者、算力及企业部署入口。 中国开放权重模型恰好是这场变化的重要参与者。Hugging Face今年3月发布的报告显示,过去一年,中国开发的模型占平台下载量41%,比例已超越美国模型;阿里巴巴(9988.HK;BABA.US)旗下Qwen系列更衍生出逾11.3万个模型,数量超过Google和Meta的总和。DeepSeek、Qwen、智谱(2513.HK)的GLM、月之暗面旗下Kimi及MiniMax(0100.HK)等模型,正被更多开发者用于微调、压缩及重新部署,其中部分已开始成为海外项目的技术底座。 中国公司主要提供基础模型,Hugging Face连接模型与开发者,英伟达则供应晶片及开发工具。三者并非直接竞争,却共同影响企业采用和部署模型的方式,并各自在产业链上争取开发者、客户关系及收入。 从下载量走向海外项目 沙特阿拉伯公共投资基金旗下AI公司HUMAIN最新发布阿拉伯语模型humain-m3。该模型以MiniMax-M3为基础,再使用超过1万亿个原生阿拉伯语词元进一步预训练,总参数达4,280亿,目前在HUMAIN Node提供研究预览。HUMAIN计划在完成安全训练及对齐后开放模型权重。 对沙特而言,采用现成的中国模型底座,有助HUMAIN缩短开发时间,把资源集中于阿拉伯语数据、在地应用及企业服务,也为中国AI公司提供另一条出海路径。不过,HUMAIN仍掌握当地平台和客户,云端服务商及晶片公司也能从部署需求中取得收入,MiniMax能分得多少价值,取决于授权、共同开发及后续服务安排。 英伟达最新季度收入按年增长106%至962亿美元,其中数据中心收入达890亿美元。但微软、亚马逊、Google及Meta等主要客户均在开发自有AI晶片。收购Hugging Face可让英伟达更早接触模型开发及部署需求,并以软件和推理服务巩固硬件优势。英伟达承诺Hugging Face将维持开放,支援不同云端及运算硬件,使用者毋须采用英伟达晶片;不过,两者的结合仍可能把更多开发活动带入英伟达的软件和算力生态。 影响力如何转化为收入 中国企业已开始尝试从应用程式介面、企业私有部署、模型微调、智能体工具及云端算力等环节收费。阿里巴巴具备较完整的商业链,Qwen负责扩大开发者生态,阿里云则提供运行模型所需的算力及企业服务。 阿里巴巴截至6月底季度的AI相关产品收入达124亿元,连续第12个季度录得三位数增长。公司虽未披露其中多少直接来自Qwen,但模型、云端算力及企业服务形成的完整业务链,提供了较清晰的变现路径。 对MiniMax、智谱及月之暗面等独立模型公司而言,情况更具挑战。开放权重有助快速累积使用量、衍生模型及品牌影响力,但训练、推理和海外服务成本仍然高昂。如果开发者下载模型后转到其他云端平台部署,模型公司得到的可能主要是知名度,收入则由晶片商、云端平台或系统整合商取得。因此,海外授权、共同开发和企业部署项目,比单纯追求下载量更能检验其商业模式。 英伟达买下Hugging Face,显示AI产业的价值正在模型、平台、算力和企业服务之间重新分配。中国模型已取得下载量及开发者采用优势,humain-m3也显示其开始进入海外大型项目。下一步的考验,是模型公司能否在平台、算力商和云端巨头之间掌握客户关系及收入。下载量可以证明影响力,企业持续付费,才能证明这种影响力可以成为一门长久的生意。 李世达,咏竹坊编辑。他的联络方式:shihtalee@thebambooworks.com 欲订阅咏竹坊每周免费通讯,请点击这里
中国AI技术急追美国 私人投资为何仍严重落后?
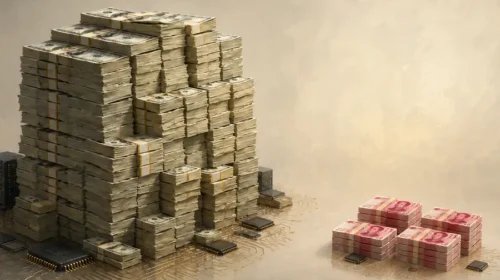
中美顶尖AI模型的性能差距已缩至不足3%,但私人AI投资却相差超过20倍。中国能否以更高效率及国家资本,长期抵消美国的私人投资优势? 李世达 如果只看模型排行榜,中美人工智能竞赛似乎已逐渐进入势均力敌的阶段。DeepSeek崛起后,阿里千问等中国模型持续迭代,美国企业已不再像数年前般稳占绝对领先。斯坦福大学《2026 AI Index》显示,截至今年3月,中美顶尖模型在相关排行榜上的性能差距已缩至2.7%,甚至在不同榜单上互有领先。 但另一边的资本帐,却呈现完全不同的景象。 同一份报告显示,2025年美国私人AI投资达2,859亿美元,中国只有124亿美元,前者是后者的23.1倍。换言之,当两国顶尖模型的性能差距已缩至不足3%,背后私人资本的投入却仍相差超过20倍。更值得注意的是,这种落差到了2026年也没有明显消失。 首季中国AI相关初创企业融资超过1,100亿元,约162亿美元,同比大增185%。但同期PitchBook统计的全球AI风险投资达2,555亿美元,其中OpenAI、Anthropic及xAI三家美国企业便占67.3%,涉及约1,720亿美元,单是三家公司取得的资金已是同期中国AI初创企业融资额10倍以上。虽然统计口径不同,仍反映全球AI风险融资正高度集中于美国头部企业。 从基建投入看,情况亦相似。高盛去年底估计,中国主要互联网企业2026年AI相关投资超过700亿美元,仅相当于美国Hyperscalers的15%至20%。Capital Group则估计,美国大型科技企业资本开支将由2025年的4,250亿美元升至今年7,910亿美元,中国同期由570亿美元增至1,180亿美元,差距由7.5倍略收窄至6.7倍。 不过,私人投资并不是中国AI资本帐的全部。2025年中国启动规模600亿元的国家人工智能产业投资基金;今年又传出正研究未来五年投入约2万亿元建设全国AI数据中心网络,惟相关方案仍在制定。美国政府也在增加AI投入,Brookings对截至今年3月联邦AI合约的统计显示,已义务化资金约72亿美元。这些数据口径不同,但至少显示两国资本结构存在明显差异:美国AI扩张更依赖科技企业及私人资本,中国则有更明显的政府及国企参与。 国家资本能否带动私人投资? 既然已有大量国家资本投入,为什么中国私人投资仍未同步增长?关键首先在商业回报。Amazon、Microsoft及Google拥有庞大的全球云服务业务,新增数据中心及GPU,可以直接向全球企业出售算力、模型及软件服务。中国云市场更多集中于国内,大模型又陷入价格竞争,技术快速提升,却未必能同样迅速转化成收入和现金流。 中国大型科技企业的盈利压力亦限制了投资能力。阿里(BABA.US; 9988.HK)今年4月至6月资本开支达676.8亿元,同比大增75%,同期净利润却下跌75%,其后更配股筹集约102亿美元支持AI发展;百度(BIDU.US; 9888.HK)第二季收入同比下降4%,净利润降至23亿元。对这些企业而言,大规模AI投资会更直接形成盈利、现金流及融资压力。 国家资本可以承担数据中心、电网、国产晶片及基础科研等长周期项目,却主要解决“谁来出钱”的问题,不能保证市场愿意为AI服务付钱。若需求和盈利未同步形成,政策主导的供给亦可能出现低利用率或资源错配。真正的考验,是国家投入能否转化成商业需求和盈利,再吸引下一轮私人资本。 这种需求差距,也可从中国AI供应商的收入结构窥见。高速光模块供应商中际旭创(3308.HK;300308.SZ)今年上半年海外业务收入大增209.9%至396.15亿元,中国内地收入仅增7.7%至21.63亿元,海外市场已占总收入近95%。 中际旭创身处AI数据中心投资最前线,其业绩某程度上像是一张全球AI资本开支的温度计。公司财报指出,阿里、腾讯(0700.HK)及百度今年首季合计资本开支约647亿元,同比增18%;Microsoft、Amazon、Meta及Google第二季合计资本开支达1,649亿美元,同比增约86%。一家中国AI基建龙头目前最大的需求增量主要来自海外,反映出中国企业已成为全球AI基建热潮的重要供应商,但中国本土市场产生的需求增量,仍远不及海外。 然而,私人资本较少并不代表中国AI必然按比例落后。受先进晶片限制,中国企业即使投入同等资金,也未必能取得与美国企业相同的算力,反而被迫提高模型效率、降低推理成本并加快国产晶片适配。这也部分解释了为何私人投资相差23倍,模型性能却只差2.7%。 但效率能否持续抵消资本差距仍是未知数。AI正走向Agent、多模态及机器人,大规模推理将需要更多晶片、电力和数据中心。若美国企业每年持续多投入数千亿美元,更多算力和试错能力仍可能重新反映为技术优势。 美国的烧钱模式同样面对过度投资风险。若巨额AI基建最终无法带来足够收入,今天的资本优势也可能变成明天的折旧、债务与闲置产能。对中国而言,国家资本能否把算力、晶片与基础设施进一步转化为市场需求、企业盈利和私人资本的持续投入,将决定这套模式能走多远。 中国已证明,较少的私人资本并不妨碍AI技术快速追赶。但当AI进入更依赖算力、电力与大规模推理的下一阶段,效率优势能否继续抵消资本差距仍有待观察。当模型差距愈来愈小,资本能否持续转化为需求、盈利与再投资,可能成为中美AI竞争新的分水岭。 李世达,咏竹坊编辑。他的联络方式:shihtalee@thebambooworks.com 欲订阅咏竹坊每周免费通讯,请点击这里
AI基础设施投资狂潮下 中际旭创大放异彩
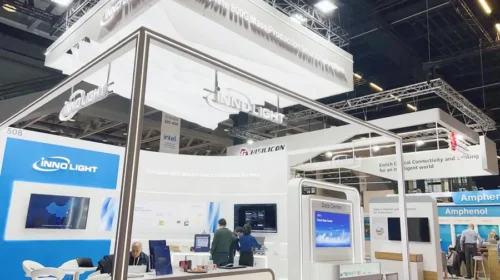
光模块制造商中际旭创今年上半年收入大增182%,较2025年全年70%的增幅明显加快 重点: 中际旭创上半年收入几乎增至原来两倍,利润增幅更高达243% 这家光模块制造商指出,今年一季度中国互联网厂商的资本开支明显低于全球同业 阳歌 中际旭创股份有限公司(3308.HK;300308.SZ)上周五发布上市后首份财务报告,当中有多项值得关注之处,最突出的是收入与利润均实现三位数强劲增长。这样的增长其实并不太令人意外,因为中际旭创生产的光模块,是AI算力基础设施中的关键组件。 更值得注意的是,公司财报显示,中国与海外市场在AI投资方面存在明显落差。报告显示,Google、Microsoft等西方企业正大举增加相关投资,相较之下,中国的投入则温和得多,尽管市场不时传出阿里巴巴、字节跳动等中国企业大手笔投资AI的消息。这种差异反而对中际旭创有利,因为公司绝大部分收入来自海外市场。 最后值得留意的是,随着中际旭创为应对旺盛需求而加快扩产,其负债规模亦迅速增加。若目前的AI投资热潮一旦降温,这可能成为投资者需要警惕的风险信号。 投资者似乎并不太满意这份财报,中际旭创H股周一早盘下跌超过10%,这也是业绩公布后的首个交易日。公司今年7月上市时融资高达530亿港元(67.6亿美元),而在公司为应付旺盛需求而快速扩充产能之际,这笔资金将派上用场。中际旭创的光模块是数据传输的关键组件,主要功能是将电信号转换成光信号,再通过光纤进行传输。 中际旭创H股上市以来实现温和涨幅,但远不及今年部分AI及机器人概念股的凌厉表现。周一早盘下跌后,股价报1,016港元,较980港元的发行价仍高约3.7%。即使在这一水平,公司预测市盈率仍高达39倍,估值相对偏高,高于美国竞争对手Coherent Corp.(COHR.US)的28倍,以及中国同业新易盛(300502.SZ)的22倍;两家公司也是中际旭创最大的竞争对手。 根据中际旭创招股书引述的第三方数据,公司是全球光互连解决方案市场龙头,市占率达21.2%。公司在上市后首份业绩报告中指出,2022年是行业的重要转折点,随着支持AI训练及推理算力需求的大规模计算集群需求爆发,云计算产业也进入新的发展阶段。 过去两年,这股需求进一步急速升温,中际旭创本身的爆发式增长正好反映这一趋势。根据最新财报,公司上半年收入几乎增至原来三倍,由去年同期的148亿元大增182%至418亿元(62.2亿美元)。相比之下,公司2025年全年收入增长60%至382亿元,当时看来已相当亮丽,但与最新增速相比仍显得逊色。按季度计算,公司二季度收入同比增速由一季度的192%放缓至175%。 需求冷热不均 这就带到前面提到的另一个话题,也就是中国与海外市场需求明显不均的情况。外界经常谈论AI投资,而中国通常也被形容为与西方一样大举投入这项技术。不过,中际旭创援引此前公布的财务业绩指出,今年一季度阿里巴巴、腾讯及百度合计资本开支约647亿元,同比仅增长18%。相比之下,Microsoft、Amazon、Meta及Google一季度合计资本开支达1,649亿美元,同比增长约86%。 这种巨大差距同样反映在中际旭创自身的业绩上。公司上半年海外业务收入大增210%至396亿元,但同期中国内地收入仅增长7.7%至21.6亿元。受此带动,海外收入占公司总收入的比重由去年同期的86%升至95%。 中际旭创在招股书中表示,2025年至2030年全球光互连市场预计将以31.6%的年均增速扩张,到2030年市场规模将达1,110亿美元。中际旭创目前的增速远高于这一水平,意味着上半年如此高速的收入增长可能只是特殊情况,而非新的常态。如果企业收紧AI投资,这种情况完全有可能发生,中际旭创近期大举扩充的产能便可能迅速变得过剩。 这也引出了中际旭创在积极扩充产能之际,负债水平不断上升的问题。今年上半年,公司经营活动产生的现金流量净额由去年同期的32.2亿元降至17.9亿元,公司解释主要是由于原材料及其他商品的付款增加。同期投资活动使用的现金流量净额亦由6.96亿元急增至68亿元。结果,截至6月底的六个月内,公司现金及现金等价物净减少额达约42亿元,不过这尚未计入公司7月IPO融资的530亿港元。随着公司大举投入扩产,其资产负债率亦由去年底的8.26%增加超过一倍,至今年6月底的17.1%。 显然,中际旭创正以非常快的速度扩张,而公司应可利用7月IPO所得资金支持相关扩产。不过,一旦全球AI基础设施建设失去动力,中际旭创很容易便会面对大量产能闲置的问题。 至少目前而言,中际旭创的整体表现仍相当强劲。公司的各项开支大致随收入高速增长而上升,而规模效应持续扩大,令毛利率由去年同期的38.7%提高逾7个百分点至45.8%。在此带动下,公司上半年归属于母公司所有者的净利润由去年同期约40亿元大增243%至137亿元,增幅远高于收入增速。 整体而言,这份财报相当正面。中国AI投资增速较慢多少有点令人意外,不过,中际旭创高度依赖海外市场,因此受到的影响相对有限。目前唯一较明显的风险,是公司正在快速扩张;如果全球AI基础设施投资开始放缓,目前的大举扩产日后可能反过来成为公司的负担。 欲订阅咏竹坊每周免费通讯,请点击这里
收入暴增18倍 壁仞冲刺盈利进直路
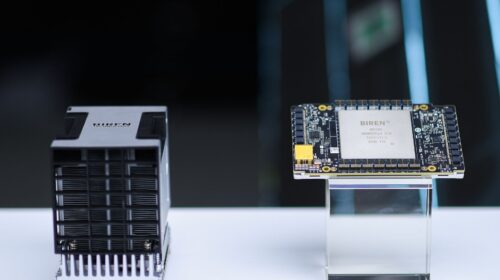
壁仞科技上半年收入暴增逾18倍,亏损亦大幅收窄。随着产品进入规模交付,这家国产GPU新贵正迎来由技术走向商业回报的关键考验 重点: 壁仞上半年收入达11.5亿至13亿元,半年已超去年全年 经调整亏损则收窄35%至47%,规模效应逐步浮现 李世达 中国AI算力需求持续升温,国产GPU厂商也逐渐走过只谈技术和产品的阶段,开始面对出货规模与盈利能力的考验。今年初才登陆港股的上海壁仞科技股份有限公司(6082.HK),交出一份颇具分量的商业化成绩单。 根据周一发布的盈利预告,壁仞科技上半年收入达11.5亿至13亿元人民币(下同),较去年同期的5,890万元暴增18.5倍至21.1倍,半年收入更已超过2025年全年。同时,期内亏损则由去年同期的16.01亿元大幅收窄至3.2亿至4亿元。收入放量与减亏同步,壁仞与盈利线的距离正在缩短。 对于中国国产GPU行业来说,乘着中国的AI自主化浪潮,行业或将摆脱无止尽的烧钱阶段。摩尔线程(688795.SH)上半年归母亏损已缩至1,156万元;沐曦股份(688802.SH)首季亏损亦降至9,884万元。天数智芯(9903.HK)更预告上半年帐面扭亏,不过主要受金融资产公允价值收益带动。 市场对壁仞这次业绩改善亦有正面反应。盈利预告公布后,公司股价周一收升6.97%至38.98港元,较1月上市发行价19.6港元大致翻倍。按券商2026年收入预测计算,壁仞科技目前预测市销率约37倍,与天数智芯约35倍相若,低于摩尔线程约75倍及沐曦股份约90倍。两只A股享有较明显的国产GPU稀缺性溢价,壁仞估值与港股同业相比不算便宜,反映市场对公司收入高速增长的预期。 若细看壁仞业绩变化可发现,壁仞去年上半年收入只有5,890万元,高端产品主要集中在下半年交付,收入约9.76亿元;与去年下半年相比,今年上半年实际增长约18%至33%,仍显示规模交付在提速。 更值得留意的是亏损变化,壁仞预计上半年经调整亏损降至2.9亿至3.6亿元,较去年同期收窄35%至47%。由于上市后赎回负债相关非现金变动消失,经调整亏损更能反映经营改善。公司表示,收入和毛利快速增长,费用增速则明显较慢,显示规模效应开始浮现。若收入持续快过费用增长,壁仞与盈利线的距离将进一步缩短。 从目前的产品布局看,公司较值得关注的一点,是壁仞近年已由单颗GPU走向完整算力系统,2025年完成BR106及BR166规模交付,并落地多个千卡级智算集群,包括2,048卡光互连GPU集群。对大模型客户而言,晶片性能之外,多卡通信、集群稳定性及使用成本同样影响采购选择。 这也解释了壁仞近年为何把更多资源投入软件和系统。其BIRENSUPA软件栈持续增加对PyTorch、vLLM及SGLang等主流框架的支持,公司去年亦完成DeepSeek、千问、智谱GLM等多款模型适配。国产GPU目前面对的一大障碍,正是客户原有工作流程大量建立在英伟达CUDA生态上。迁移愈简单,企业更换硬件的成本便愈低。 高研发投入难避免 系统级交付带来更大的订单,也有助分散早期晶片公司的客户集中风险。壁仞在最新预告中再次提到客户结构多元化,重点应用场景已实现规模部署。这一点值得在正式中报中继续观察。如果增长逐步由更多电信商、智算中心及企业客户支撑,收入的延续性会比依靠少数大型项目更稳定。 毛利率则是另一项试金石,壁仞去年收入增长逾两倍,毛利率仍维持53.8%,若上半年毛利率在收入大增的情况下仍能保持在较高水平,代表公司目前的放量未明显依赖价格换取订单,也能为吸收研发成本留下更多空间。 不过,研发仍会是壁仞短期内最沉重的支出。公司去年研发开支14.76亿元,比全年收入还高,下一代BR20X产品、软件平台、光互连及超节点方案都需要继续投入。GPU行业产品更新速度快,企业很难在一代产品开始卖钱后大幅收缩研发。壁仞能否跨过盈利线,仍取决于收入规模能否跑得比研发和营运费用更快。 从今年上半年的预告看,这个方向已开始出现。只是摩尔线程、沐曦等同行也在同步减亏,国产GPU产业已经走过单纯比较谁能推出晶片的阶段。接下来几年,产品能否形成规模出货、软件能否降低客户迁移成本、集群能否稳定运行,会逐渐反映在收入和利润表上。 欲订阅咏竹坊每周免费通讯,请点击这里
新闻
诺比侃折让近14% 配股筹1.31亿港元
2635.HK
腾讯退场未离席 B站融资7亿美元冲刺增长
BILI.US
AI基础设施投资狂潮下 中际旭创大放异彩
3308.HK
300308.SHE
收入暴增18倍 壁仞冲刺盈利进直路
6082.HK