

完成17亿美元收购 安踏持彪马近三成股份
运动服饰企业安踏体育用品有限公司(2020.HK)周三表示,已从Artémis SAS手中完成收购德国彪马(Puma SE)29%股份,交易金额达15亿欧元(112.5亿元人民幣),进一步扩大全球业务版图。收购于1月公布,交易完成后,安踏已成为彪马的单一最大股东。 安踏表示,将为彪马提供其多年积累的管理、零售及全球资源整合经验。安踏称,“充分尊重”彪马的运动传统、品牌特性和企业文化。公司补充道,入股后将寻求在彪马董事会中获得“充分的代表权”。 安踏的其他海外资产包括亚玛芬体育(AS.US)38%的股份,后者旗下拥有始祖鸟户外服饰和威尔胜网球装备等品牌。公司还拥有包括斐乐和迪桑特在内的多个全球运动品牌的中国经营权。 安踏股价周四上涨0.6%,收报71.80港元。今年以来,该股已累计下跌10.6%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
上市三年市值蒸发九成 Keep要翻身路难行
Keep今年上半年线上付费收入大跌,要靠运动用品销售增长来抵消 重点: 上市以来公司持续亏损 AI概念业务暂未见显著贡献 郑瑞棠 中国著名线上运动平台Keep Inc.(3650.HK)近日公布2026年度中期业绩,收入8.25亿元,同比微升0.4%,期内亏损1,219万元,比去年同期的3,543万元亏损大幅收窄66%。 其实公司多年来一直处于亏损,2023年上市亏损2.23亿元,2024年亏损大幅增加至4.69亿元,至2025年才减少至7,200万元。不过若扣除以股份为基础的薪酬开支及投资公允值变动的非现金开支,最近两年已实现经调整利润,2025年度及2026上半年分别为2,522万元及587.7万元。 瘦身教父传奇 虽然经营渐有起色,但却未能为股价带来刺激,近期Keep的股价一直在1.7港元附近的历史低位徘徊,比2023年在港交所招股上市的发行价28.92港元,足足下跌近94%。回想当年借着新冠疫情后的运动热,令Keep得以在估值高峰期上市,其九零后创办人王宁,本身也是一个瘦身故事的传奇。 王宁1990年出生,毕业于北京信息科技大学,2014年即将大学毕业时,眼见自己体重达90公斤,于是在网上寻找减肥资讯,半年内成功减重30公斤。 他有感在不同网站寻找减肥资料十分烦琐,于是萌生将所有健身内容聚集在一个平台的念头。当年9月,他注册成立北京卡路里科技着手编写健身应用程序,终于在翌年推出线上运动平台Keep App,凭自律给我自由的口号迅速打响知名度,一年内月活跃用户已达百万,两年后更达至千万水平。 王宁在资本市场的操作十分积极,公司于2014年至2021年之间完成九轮融资,参与明星投资者众多,包括纪源资本、软银、高瓴资本、腾讯等。2022年起,连续三次向港交所递交上市申请,最终2023年7月成功上市。 Keep上市后一直处于亏损,主要是由于仍未找到成功赚钱的商业模式。早期收益主要靠线上付费收入,在新冠疫情期间受惠于人人留在家中运动,2022年月活跃用户创下3,640万的高峰,但之后却辗转回落。2026年6月底平均月活跃用户比高峰期下跌一半至1,858万名,较去年同期下跌17%,不过用户每月平均收入却大增21%至7.4元。上半年线上会员及付费内容的收入为2.47亿元,下跌26.9%。 用户贵精不贵多 用户下跌可说是公司近年采取贵精不贵多的政策,平台内低运动意愿的客户流失,月活跃用户的平均运动时间同比增长15.3%,反映用户结构正步向高黏性,高活跃人群聚集。 但另一方面,今年上半年自有品牌运动产品的收入增长21.7%至4.83亿元,占总收入的比例由去年中的48%,上升至58%,毛利率更上升5.3个百分点至40.1%。 其中运动装备期内收入同比增长49%,占公司自有品牌运动产品收入比例达六成以上。增肌产品在上半年热卖,总销售额(GSV)增长63%;瑜伽产品GSV增长33%;减脂产品GSV增长49%。 Keep作为内地最大线上运动平台之一,但近年卖产品已成为主要收入,俨如体育用品股。不过Keep相对上又不见得有优势,例如内地体育股龙头安踏(2020.HK)2025年毛利率达62%,李宁(2331.HK)同期毛利率也有49%,明显远胜于Keep。 未来增长系于AI 未来公司要有较高盈利增长,及在市场上获得更高估值,相信系于AI相关产品的发展。公司强调朝向AI驱动运动健康生态的长期策略,首先推出自研运动健康垂直大模型Keeppace.ai,并于今年8月完成国家及北京市大模型备案。 另外就AI商业化,最新发布App 9.1版本,招收独立付费的超级AI会员,涵盖AI语音陪跑,多维数据分析等,上半年推出超过8,000节的AI课程。日均tokens的调用量从2026年3月的84亿,倍增至7月的185亿。 总结Keep目前股价比招股价已跌逾九成,市值由逾160亿港元,锐减至目前约8亿港元,随着近年业绩显著改善,相信再大跌空间有限。但目前AI发展仍处初步阶段,未有显著盈利贡献,相信要重回估值高峰仍遥遥无期。 欲订阅咏竹坊每周免费通讯,请点击这里
安踏业绩疲软 品牌CEO辞职
周三财新报道,安踏体育用品有限公司(2020.HK)的自有品牌安踏负责人已辞职,近期该运动品牌业绩疲软。一位发言人告诉财新,安踏品牌CEO徐阳因家庭原因辞职,并将转任公司另一职位。 徐阳辞职之际,安踏品牌去年营收仅增长3.7%,至348亿元,约占公司总销售额的34%,较该品牌2024年10.6%的增速大幅放缓,该品牌去年毛利率也下降0.9个百分点至53.6%。 徐阳曾负责公司高端品牌始祖鸟在中国市场的初期成功,该品牌由安踏于2019年收购。他于2023年重返安踏品牌,肩负提升品牌形象和促进销售的任务。 安踏股价今年迄今下跌约8.2%,跌幅小于规模较小的竞争对手李宁(2331.HK)和特步(1368.HK),后两者分别下跌19%和30.6%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
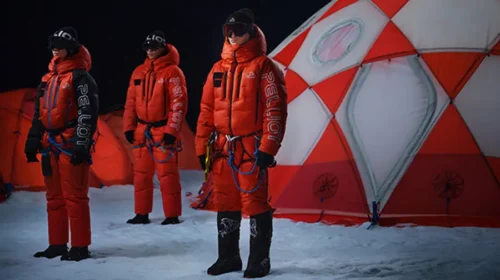
户外热潮催谷增长 奔赴自然再闯港股
主打高性价比户外服饰公司奔赴自然增长迅速,但高库存与较长周转天数,也为其业务敲响警号 重点: 奔赴自然已申请赴港上市,公司估值达28亿元,投资者包括腾讯、启明创投及李开复旗下Sinovision 这家户外服饰企业仍需证明,即使研发投入偏低、没有自有生产能力,且高度依赖头部达人带货,仍能维持高速增长 谭英 热爱户外的人通常不会轻言放弃,无论是登顶高峰、钓上大鱼,还是完成一场越野赛,往往都要历经多次挑战。这种精神,同样适用于奔赴自然户外运动集团股份有限公司。该公司上周第三度申请赴港上市,希望凭藉中国千禧世代与Z世代年轻人近年兴起的户外热潮,以及自身高速增长故事打动投资者。 这家前称“伯希和户外运动集团”的公司,最新上市申请文件显示,其收入与盈利表现都相当亮眼。 2023年至2025年间,公司收入由9.08亿元(1.34亿美元)增至27.9亿元,三年间增长逾两倍,年均增速约75%。同期净利润亦由1.52亿元增至3.56亿元以上,毛利率则由58.2%提升至63.7%。此次上市由中金公司与中信证券担任联席保荐人,显示其IPO规模可能不小,集资额或高达1亿美元。 若成功上市,奔赴自然将成为中国本土户外服饰品牌中,首家登陆境外资本市场的企业。不过,它并非唯一争夺这项头衔的公司,竞争对手蕉下同样已申请赴港上市,但至今仍未完成挂牌。 奔赴自然的上市前投资者名单相当亮眼,包括腾讯、启明创投,以及李开复旗下的SDF LB等机构,这些投资者过往更常出现在科技公司融资案中。2025年3月最新一轮融资中,腾讯投资3亿元,启明创投投资1.5亿元,而SDF LB则投资7,000万元。该轮融资对公司的估值达28亿元。 奔赴自然采取直接面向消费者(DTC)模式,近70%的销售来自线上渠道。公司亦建立规模不大但持续扩张的线下零售网络,占总销售18.1%,其余12.3%则来自分销商与批发渠道。 奔赴自然较为特别之处,在于其几乎“All in”式押注品牌营销。公司1,074名员工中,销售与营销团队多达570人,占总人数一半以上;相比之下,其研发与设计团队仅有50人。 过去十年间,公司一直与影视明星合作,但真正带来爆发性效果的,是以古装剧闻名的演员兼歌手成毅。成毅于2024年10月成为品牌全球代言人。公司称,官宣后仅14小时,奔赴自然全网曝光量便突破10亿次,互动量超过2亿次,并带来逾6,000万元商品交易总额(GMV)。 奔赴自然的模式,与不少国际品牌颇为相似,即将生产外包,再凭藉品牌形象与溢价能力获取高毛利。相比之下,多数中国本土服饰企业过去主要依靠代工起家,长期难以建立真正独立的品牌定位。因此,在中国户外服饰市场中,像奔赴自然这样专注品牌营销、并把生产与物流外包的企业,仍属相对少见。 品牌管理转型 公司最早于2006年成立时,主要为其他品牌提供供应链管理服务;2012年则推出自有品牌“伯希和(Pelliot)”,正式切入毛利率更高的品牌业务。品牌名称来自20世纪初法国考古学家兼探险家Paul Pelliot。公司目前仍沿用“伯希和”品牌,但已于今年1月将公司名称改为GoNature。 奔赴自然将自身定位为“轻资产”企业。2025年,公司向155家委托制造商支付的费用,相当于收入的36.3%,低于过去两年超过40%的水平。不过,由于供应商提高产品价格,成品采购成本占销售成本比重,已由12.3%升至2025年的41.7%。 奔赴自然直到2022年时规模仍然不大,当年年销售额约3亿元。不过,随着品牌开始向中高端市场升级,公司业务开始快速起飞,从原本主要贩售平价防风外套,逐步转向与始祖鸟(Arc’teryx)等高端户外品牌竞争。始祖鸟母公司Amer Sports(AS.US),则由中国体育用品企业安踏体育(2020.HK)持有。 目前,奔赴自然被市场视为“平价版始祖鸟”,尤其凭藉防水硬壳冲锋衣建立知名度,相关产品自2023年起迅速走红。始祖鸟近年在中国市场极为成功,其售价高达1,000美元的硬壳冲锋衣,更成为不少中国城市户外爱好者眼中的“必备单品”。 虽然奔赴自然成功控制制造成本,但销售与分销开支却未能同步受控。相关支出由2023年的2.77亿元,大增至2025年的逾10亿元,占收入比重亦由30.5%升至37.9%。这只是公司在高速扩张下,成本管理压力逐渐浮现的多个警讯之一。 公司的库存亦快速膨胀,由2023年的2.38亿元增至2025年的8.7亿元,截至今年3月更进一步增加40%至12亿元。更令人担忧的是,库存周转天数已由2023年的189天升至2025年的264天,意味产品平均需在仓库积压长达约9个月才能售出。 公司的研发投入同样偏低,2025年研发支出仅7,400万元,约占收入3%。对一家希望以先进面料与轻量化设计作为核心卖点的企业而言,这样的研发规模显得相对有限。 奔赴自然同时亦面对愈来愈激烈的市场竞争。其户外冲锋衣售价约介乎400元至1,000元,约合60至150美元,低于始祖鸟与VF Corp.(VFC.US)旗下The…
跑步热潮南移 特步抢攻东南亚市场
特步正为其跑鞋打造海外市场,并计划相关业务未来三年每年实现50%的增长 重点: 特步已进军马来西亚开设六间新门店,与此前在新加坡与印尼开设的门店形成布局 这家运动服饰制造商正积极拓展东南亚市场,计划在未来三年将海外收入每年提升50% 谭英 中国的跑步热潮在经历早前一轮快速升温后开始降温,据中国田径协会(CAA)数据显示,2025年马拉松赛事数量由前一年的696场减少至594场。不过,在中国市场降温之际,东南亚的跑步热潮才刚起步,大型赛事迅速冒起,例如去年的吉隆坡渣打马拉松便吸引了4.2万名跑者参与。 这一市场变化促使运动鞋制造商特步国际控股有限公司(1368.HK)加速布局东南亚。公司上周宣布在马来西亚开设首六间门店,接续此前于今年1月在印尼雅加达及去年11月在新加坡开设的门店。随着业务逐步走向中国以外市场,特步表示,目标是在未来三年将海外收入由2025年的2亿元(约2,930万美元)实现每年50%的增长。 “这六间(马来西亚)门店只是起点。”公司表示,“特步计划进一大幅扩展零售网络,在马来西亚及整个东南亚建立完整的跑步生态系统。”除马来西亚外,特步今年已在印尼开设三间门店,并计划在2026年持续于东南亚扩张开店。 以门店数量计算,特步仍远远落后于本地竞争对手安踏体育(2020.HK)。安踏目前在该地区已拥有256间门店,其中单是新加坡便有60间,并计划到2028年再新增1,000间门店。中国第二大运动服品牌李宁(2331.HK)早在2000年代便开始布局东南亚,但至今海外收入占比仍不足10%。 在中国本土市场,安踏与李宁为领先品牌,特步则位居第三。不少市场观点认为,安踏具备挑战耐克(NKE.US)与阿迪达斯(ADS.DE)全球主导地位的潜力,公司亦于今年1月在美国开设首间门店。不过,三大中国品牌在海外市场仍普遍面临品牌知名度不足的问题。 特步的全球化探索目前仍处于起步阶段,但有机会成为首个广泛被全球市场认识的中国跑鞋品牌,其品牌名称本身亦具备鲜明的运动联想,有助建立国际形象。 聚焦高性能市场 与提供多元运动鞋产品线的安踏不同,特步早在两年前已出售旗下网球及帆布休闲鞋品牌K-Swiss与Palladium,现阶段集中资源发展跑鞋与登山鞋业务。除了自有的特步品牌外,公司亦于2023年完成对合资公司的收购,取得Saucony跑鞋及Merrell登山靴在中国内地、香港及澳门的经营权,这两个品牌主要面向较为小众的户外运动爱好者市场。 尽管Saucony与Merrell的经营权未延伸至东南亚市场,但这两个品牌已明显提升特步在专业跑者圈中的品牌形象,加上自有的Xtep 160X系列逐步建立口碑,令其在高性能跑鞋领域逐渐获得认可。公司于官网表示,已协助107名中国运动员在重要跑步赛事中夺得逾500项冠军。 根据2025年年报,特步跑鞋已连续四年在中国男子百大跑者使用率中排名第一,并连续三年在女子百大跑者中位列第一。品牌代言人丰配友在2026年东京马拉松以2小时05分58秒刷新中国纪录,并在亚洲选手中排名第一,进一步强化特步作为「超级跑鞋」品牌的市场定位。2025年,公司在中国赞助23场马拉松赛事,旗下71个特步跑步具乐部累计会员已超过250万人。 特步将品牌定位于专业跑者的策略,至少在目标客群中已开始见效。公司去年收入按年增长4.2%至141亿元,其中占比约六成的鞋履业务增长略快,达4.5%;全年盈利则上升10.8%至13.7亿元。 不过,相较之下,专业运动鞋业务的增长更为突出,该板块涵盖Saucony、Merrell以及特步自家的高性能跑鞋产品。相关收入大幅增长30.8%至16.4亿元,占总收入比重达11.6%;反观大众市场跑鞋业务仅录得1.5%的温和增长,至125亿元。 增长势头延续 公司上周发布的第一季度营运数据显示,增长动能仍在延续。主品牌特步维持增长,同时Saucony品牌收入按年上升20%。特步品牌的平均渠道周转期为4.5个月,零售折扣维持在约25%至30%。国投证券与申万宏源证券等机构认为上述水平属于健康区间,并维持对公司的“买入”评级。 Saucony品牌源自美国宾夕法尼亚州,仍是特步旗下最具竞争力的品牌之一。该品牌于2020年在上海开设中国首间实体门店。2023年12月,特步完成对与Wolverine World Wide(WWW.US)合资公司的收购,后者为Saucony与Merrell的品牌拥有者。 特步计划于5月在香港开设首间Saucony门店,作为该品牌首次走出中国内地的审慎尝试。至于目前在中国以外市场的布局(包括马来西亚新店),仍主要以特步自有品牌进行,原因在于公司尚未持有Saucony在中国内地、香港及澳门以外地区的经营权。 跑者具乐部是特步塑造专业运动品牌形象的重要工具之一,该模式亦已延伸至东南亚市场,至2025年会员人数已超过7,000人。 不过,东南亚扩张进展及最新季度数据暂未明显打动市场。尽管如此,Yahoo Finance调查的20名分析师中仍有19人给予该股“买入”或“强力买入”评级。公司股价今年累计下跌17%,其中自上周公布季度业绩以来下跌约5%,目前市盈率约为8倍,明显低于安踏与李宁约15倍的估值水平。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
简讯:15亿欧元购彪马29% 安踏国际化迈进一大步
运动品牌安踏体育用品有限公司(2020.HK)周二公布,向Artémis购入彪马4,301.5万股,每股作价35欧元,涉资15亿欧元(122.8亿元人民币),持股约29%。 安踏表示,收购具有重大战略意义,能让集团进一步提升全球体育用品的地位及品牌知名度,增强国际竞争力。 彪马现时在法兰克福证券交易所上市,主要从事各类体育及运动生活产品开发及销售,产品涵盖彪马品牌的鞋类、服装及配饰。公司去年六月底止的收入达40.2亿欧元,但亏损2.47亿欧元。 安踏周二开市升1.5%报77.5港元,过去一年股价由高位下跌26%。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
简讯:安踏品牌上季零售额录得负增长
运动服装制造商安踏体育用品有限公司(2020.HK)周二公布,按零售价值计算,安踏品牌去年第四季录得低单位数负增长,但全年零售额按年录得低单位数正增长。 Fila品牌方面,第四季度零售额按年录得中单位数正增长,全年零售额同样录得中单位数正增长。其他品牌组合方面,包括Descente及Kolon Sport等品牌,第四季度零售额按年录得35%至40%的正增长,全年零售额按年增长约45%至50%。 安踏股价周三低开,至中午休市报77.80港元,跌5.75%。过去六个月,该股累跌逾16%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 --
相关新闻
-
吉利购福特西班牙业务34%权益
 0175.HK
-
中软溢价收购经纬 AI布局深入能源场景
0354.HK
-
蔚来与吉利就换电及充电业务达成合作协议
NIO.US
- 安踏业绩疲软 品牌CEO辞职
-
中美太阳能补贴角力 或成习特会焦点
688223.SHG
- 简讯:Shein拟斥1亿美元 收购美国同业Everlane
-
资金需要减持海底捞 张勇舒萍套现28亿
6862.HK


