
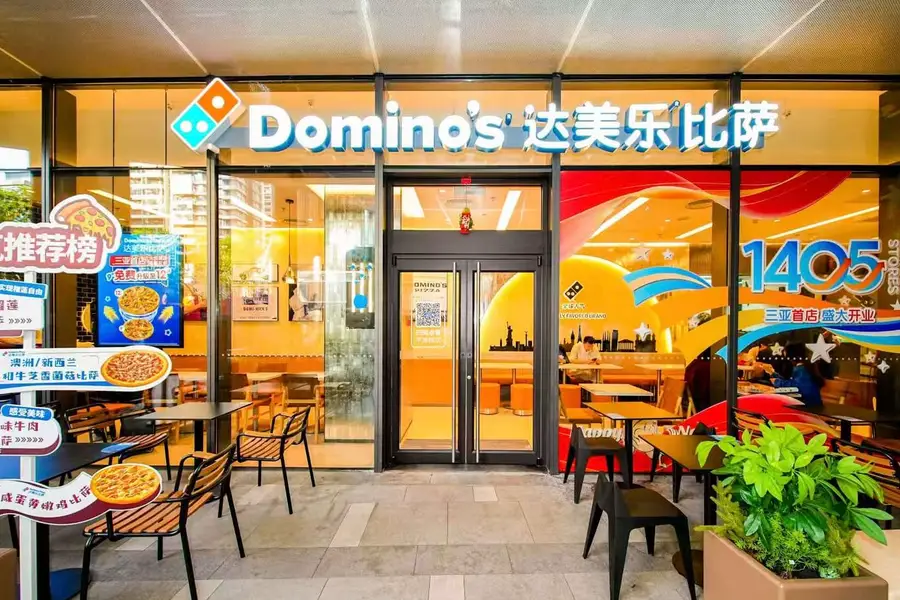
达美乐比萨在中国大陆及港澳地区特许经营商计划今年新开350家门店,将业务版图扩大约四分之一
重点:
- 达势股份去年营收增长25%,净利润翻倍有余;年内净新增307家门店,扩张势头迅猛
- 公司全年同店销售额微降,但一线城市该指标仍保持正增长
阳歌
与其占据98%,何不独占鳌头?
达美乐比萨在中国大陆及港澳地区特许经营商——达势股份有限公司(1405.HK)在3月25日发布的最新业绩公告显示,其在达美乐全球门店首30日销售额排行榜中实现霸榜。此前的半年报中,公司曾宣布包揽此榜单前50名中的49席。
凭借积极的扩张策略,公司已跻身中国比萨市场第一梯队。其扩张重点聚焦下沉市场,包括河北邯郸、内蒙古呼和浩特等多数西方人较为陌生的城市。
这些下沉市场已成为达势股份的重要“现金牛”。当地消费者对这款颇具异域特色的西式美食热情高涨,部分门店外甚至出现数小时排队盛况。因此,该公司业绩50强门店多分布于下沉市场。去年第四季度,东北大连首店于开业当天创下近70万元的单日营收记录。
“这一成绩充分印证了达美乐品牌在中国市场的强劲发展势头与广泛认可度,以及消费者对我们产品服务的旺盛需求,为公司持续拓店奠定了坚实基础,”公司在公告中表示。
尽管称霸全球榜单,达势股份的处境并非完全一片大好。当前中国消费者日趋谨慎,餐饮企业普遍承压。据中国国家统计局数据,2025年全国餐饮收入仅增长3.2%至5.8万亿元。值得关注的是,“规模以上餐饮企业”收入增速更放缓至2.0%(达1.6万亿元),意味着达势等大型运营商在当前环境下表现逊于普通独立餐饮门店平均水平。
消费疲软导致客单价下滑,挤压利润率与同店销售额。达势股份亦发现,称霸全球榜单既是荣光亦存隐忧——这些高业绩门店业务常态化后,次年同店销售难免出现负增长。该因素最终导致公司全年整体同店销售额小幅下滑,尽管成熟老店仍保持增长。
尽管面临挑战,公司宣布今年将加速拓店,并持续聚焦其财报所称的“非一线新增长市场”。与之相对,北、上、深、广四大“一线城市”的门店占比,已从2024年底39个城市1,008家门店的50%,降至2025年底60个城市1,315家门店的39%。
门店加速扩张
尽管经济逆风犹存,达势股份计划今年净新增350家门店,较2025年的307家与2024年的240家持续提速。今年1月前26天已新开90家门店,达成年度目标超四分之一。该节奏延续去年模式——2025年上半年新开190家,下半年放缓至117家。
公司积极扩张主要集中于近四五年。此前多年深耕本土化商业模式:主打外卖、外带,附加有限的堂食区域。该模式包含深度本土化策略,推出榴莲比萨、春节铜钱造型比萨等“中国特供”产品。
公司最早于2010年与达美乐合作,七年后成为其在中国大陆及港澳地区的特许经营商。初期聚焦北京、上海两个超大城市,数年前方开始大举进军其他市场——这也是大部分西方餐饮品牌通用路径。
达势股份去年营收同比增长24.8%至53.8亿元(上年同期43.1亿元),公司归因于门店扩张及新店业绩强劲。非一线市场收入激增43.4%至31.7亿元,印证其下沉战略的成功——去年新增门店也主要分布于这些区域。同期一线市场收入稳步增长5.2%至22.1亿元。
其会员体系作为培养用户粘性的核心,去年底规模达3,560万,较上年同期的2,450万增长45%。
如前所述,下沉市场新店销售额回归常态化,公司全年整体同店销售额下降1.5%。但公司强调,一线城市门店及2022年12月前开业门店全年同店销售均保持正增长。
门店经营利润率从14.5%降至13.7%,公司解释为加速扩张中持续投入人力成本等资源,叠加“门店层面短期承压”。但净利润表现亮眼,同比飙升157%至1.42亿元;经调整净利润增长43.3%至1.88亿元。
公司表示:“在竞争激烈且整体消费疲软的市场环境中,我们认为这一业绩表现实属稳健。”
据彭博及公开信息,投资者普遍认同此观点,包括贝莱德、资本集团和先锋领航等知名机构旗下基金均持有达势股份。尽管大股东持股稳定,公司机构股东结构相对多元。然受中国消费情绪疲软及股票流动性不足等宏观因素影响,公司股价近期承压。业绩公告发布后,公司股价下降约28%,是一个潜在的逢低买入机会。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值
业绩持续改善 为何蔚来股价屡创新低?
持续亏损债务沉重 海昌走在崩溃边缘
新氧做大美丽生意 规模效益逐步浮现
相关新闻





