
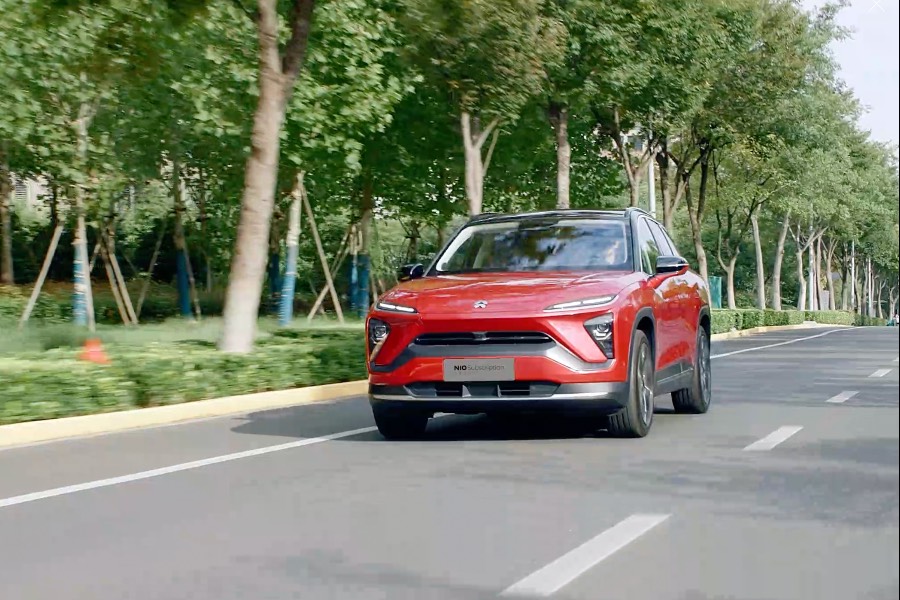
尽管销量不如预期且亏损扩大,蔚来管理层仍重申年底实现盈利的目标
重点:
- 首季度净亏损按年扩大30.2%,距离实现盈利越来越远
- 首季度交付量4.2万辆,不及年度目标的十分之一
李世达
随着中国新能源车行业内部对激烈“价格战”的反思声浪愈演愈烈,新能源车行业这场曾势如破竹的绿色革命,如今已显现出疲态。全球增速放缓,中国市场产能下滑、毛利率下降、价格战空前激烈,行业似乎将迎来一场巨大的变革。
今年5月起,工信部、中汽协、全联车商等多个部门与机构密集发声,严词批评“价格战式内卷”,强调须纠正违背市场规律、伤害品牌与服务体系的恶性竞争行为。这是中国首次以官方角度承认新能源车产业的发展进入“拐点期”,而一批处在产业转型压力下的二线车企,如蔚来集团(9866.HK; NIO.US),便成为这场内外夹击困局中的典型缩影。
蔚来近日公布今年首季度财报,期内交付量4.2万辆,按年增加40.1%,但环比减少42.1%。同期,汽车销售额同比增长18.6%、环比减少43.1%。公司设定的年度销量为44万辆,意味着首季度成绩还不到年度目标的十分之一。
与其他造车新势力相比,蔚来首季度的销量甚至不及理想(LI.US; 2015.HK)、小鹏(XPEV.US; 9868.HK)、零跑(9863.HK)的一半。
期内收入120.35亿元(16.58亿美元),按年增长21.4%,净亏损为67.5亿元,较2024年第一季度扩大30.2%。汽车毛利率回落至10.2%,按季减少2.9个百分点,整体毛利率按年增2.7个百分点至7.6%,但较上季下滑4.1个百分点。
定位高端市场的蔚来,去年三季度末开始销售定位大众市场的第二品牌乐道,2025年4月末开始销售第三品牌萤火虫。公司对乐道首款车型L60寄予厚望,但实际表现却不及预期。2025年第一季度,L60共销售1.47万辆,而此前设定的目标是单月2万辆。此外,主品牌NIO一季度销售也在下滑,按年跌10%至2.73万辆。
销售与行政成本大增
与此同时,蔚来的运营开支居高不下。销售与行政费用高达44亿元,按年大增46.8%,公司称主要因为销售职能的人员成本增加,以及销售及营销活动增加。显示在价格战压力下,营销需加码“品牌护城河”,以及在恶性内卷下,品牌需维持高曝光与用户体验的压力。而公司从去年开始推出第二品牌乐道,今年再推出第三品牌萤火虫,也都需要更大量的初期营销投入。
此外,研发投入也增加11.1%至31.8亿元。与理想的25亿元相比,未来的研发投入多出6.8亿元,但收入却不到理想(259亿元)的一半。
创始人兼董事长李斌指出,被寄予厚望的乐道品牌首季销量不如预期,导致集团在4月调整了乐道销售及核心管理团队,乐道汽车总裁艾铁成在4月初宣布离职,并承认未有让L60达到与它的产品力相匹配的销量。
全年展望仍乐观
今年是蔚来产品大年,三品牌合计推出九款车型。其中,乐道第二款车型L90将于第三季上市,该车型在上海车展亮相后十分受用户期待,连同将在第四季上市的L80及在售的L60,公司预估三款车型第四季月交付辆将达2.5万辆,加上第四季将交付的ES8,料能让主品牌蔚来第四季月交付量也达2.5万辆。
李斌称,若三品牌总销量突破月交付5万辆,毛利率维持17%至18%,销售与研发费用比例控制在合理范围,公司仍有望在2025年第四季度实现季度盈利。
而为实现目标,蔚来计划将第四季度研发费用控制在20亿至25亿元;同时优化销售和管理费用,比例将占到销售额的10%左右。
不过,券商似乎对公司的乐观不买单。招银国际就指出,公司盈利的预期基于四大假设,包括销量、毛利、研发与销售降本等等。其中第四季销量要达到第一季的四倍,才有可能实现盈利,何况要同时达成所有假设,难度相当高。
截至一季末,公司账面现金与等价物约260亿元,流动负债已超过流动资产,且净现金流为负,对比季度亏损规模与未来几季可能的资本支出压力,4月已在港股配售集资40.3亿港元的蔚来,或仍须寻求市场支持。
业绩公布后首个交易日,蔚来港股升1.6%至27.95港元,但年初至今仍跌去20%。公司目前的市销率(P/S)只有0.77倍,低于理想的1.57倍、小鹏的2.67倍与零跑的2.2倍,反映投资人对其未来成长性与盈利能力的保留态度。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
庆铃卖车兼助融资 老牌车厂重写生意经
股价腰斩债务高企 博雷顿挣扎求存
赴港上市一波三折 天赐材料终获放行
晶科转向AI投资 会否失去光芒?
业绩持续改善 为何蔚来股价屡创新低?
镍价回暖撑盈利 中伟新材为何转投磷系?




