
市场重科技轻饮食 巴奴上市有压力
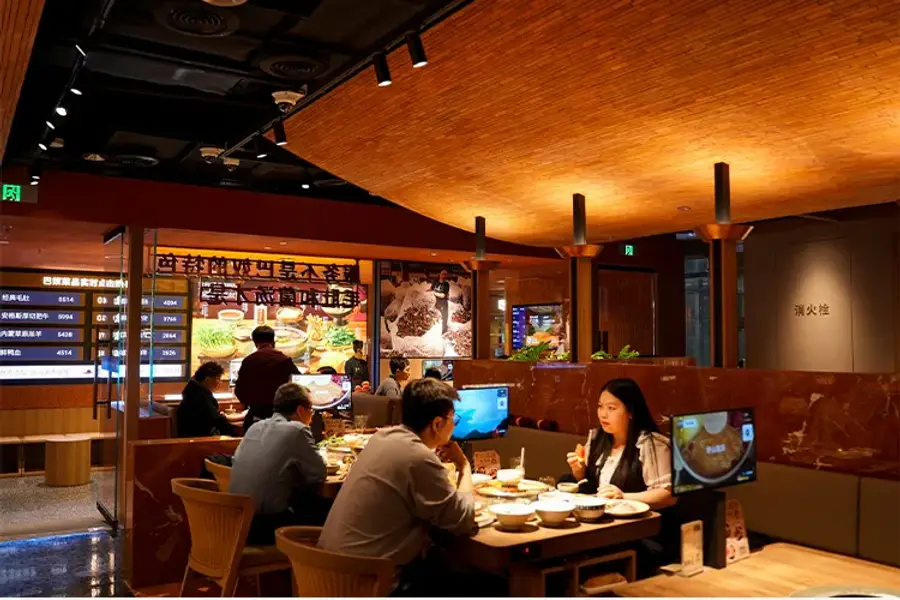
高端火锅连锁品牌巴奴已更新香港上市申请文件,但近期投资者偏好前沿科技概念下,上市之路或将面临一定阻力
重点:
- 根据最新更新的上市申请文件,巴奴在今年中仍维持强劲的收入与利润增长
- 尽管近来大幅放慢开店步伐,这家火锅连锁店仍维持在未来三年,将门店网络扩大一倍的目标
阳歌
高端火锅连锁品牌巴奴国际控股有限公司最新披露的香港上市申请文件,讲述了两个并不完全一致、甚至略显矛盾的故事。
一方面,公司仍坚持未来三年新开177家门店的进取扩张计划,这一数字与其今年6月提交、其后失效的上一份申请文件中所披露的目标一致。根据周三递交的更新版上市文件,若计划落实,门店数量将较今年9月底的162家 增加逾一倍。
但实际情况似乎并不完全相符。近来,巴奴在开店策略上明显转趋审慎,并于 2024年底及今年初关闭了多家门店,使其门店总数由去年9月的156家,降至今年3月底的145家。最新数据显示,门店数量已回升至162家,意味公司重新回到增长轨道,但过去九个月仅新增17家门店,增幅实际上并不算亮眼。
不过,巴奴在最新上市文件中仍预期,明年将净新增52家门店,并在2027年提升至净新增61家,2028年进一步将增幅提升至64家。当然,距离2028年尚有一段时间,相关计划未来仍可能出现调整。
我们认为,这背后反映的是,投资者已习惯于从中国企业那里听到高增长叙事,并希望这样的叙事能够延续,即便现实经营环境未必真正支撑如此高速的扩张。对巴奴及不少同业而言,现实是在当前经济放缓、消费者趋于保守的大环境下,企业正逐步收紧扩张步伐,采取更为审慎的发展策略。
不过,企业并非在等待经济复苏期间按兵不动。多数情况下,不少餐饮企业正积极下调餐饮价格,主要方式是推出更具性价比的新产品,以吸引价格敏感度更高的消费族群。
这一趋势亦反映在巴奴的单客消费上。根据最新上市文件,过去两年其人均消费持续下滑,今年首九个月人均消费由上年同期的142元,下降2.8%至138元。值得一提的是,与巴奴上一份IPO申请文件相比,这一下滑幅度已有所改善。该文件显示,今年首季人均消费按年跌幅曾达5.3%。
巴奴将人均消费持续下滑归因于“自2024年3月起进行的产品结构与定价策略调整,相关措施旨在吸引更广泛的客群,并在市场趋势变化下提升竞争力。”
除了透过推出更亲民的产品组合向下延伸价格带,巴奴亦在其他方面尝试更具创意的经营方式。其中最引人注意的是,巴奴表示正逐步增加24小时营业的门店比例,以迎合年轻客群的消费习惯。该族群是其主要客源之一,往往偏好在深夜甚至凌晨时段外出用餐。
增长强劲
在消费者日趋审慎的背景下,巴奴为吸引顾客回流而推出的一系列创新策略,正以稳健的业绩增长形式逐步显现成效。今年首九个月,巴奴收入按年增长 24.6%,由上年同期的16.7亿元提升至20.8亿元。这一增速远高于同期门店数量仅3.8%的增幅,显示公司透过提升现有门店客流的策略正发挥效果。
这一成果亦反映在多项餐厅营运指标上,其中最突出的是今年首九个月同店销售按年增长4.3%。与多数同业相同,随着中国疫情后短暂的复苏逐渐退潮,巴奴在2024年同店销售下跌9.9%,到今年才重拾增长。
其他同样反映巴奴成功提升门店客流的指标,还包括今年首九个月翻枱率由上年同期的3.1次提升至每日3.6次;接待顾客总数按年增长30%;以及单店每日平均接待顾客数增加5.9%。
巴奴在火锅行业可说是老字号,由创办人杜中兵于2001年在河南省安阳市创立。公司目前仍高度聚焦于其大本营河南省,现有52家门店位于当地,约占整体门店数量的三分之一。巴奴定位于高端市场,主打毛肚火锅、菌汤火锅等招牌产品,其人均消费亦明显高于主流火锅品牌海底捞(6862.HK),约高出 40%。
巴奴的最新报告从侧面反映出经济放缓,对中国不同消费市场层级的影响,其中显示,大型城市的表现普遍优于中小城市。
占公司收入80%的一线与二线城市,在今年首九个月的收入增幅均达23%或以上,表现强劲。相比之下,三线及以下城市的收入增幅仅为13%。在同店销售表现方面,一线城市同样最为突出,今年首九个月录得15.9%的增长,而二线及更低线城市的增幅则仅为2%或以下。
巴奴策略成效亦反映在餐厅利润率的改善上,今年首九个月餐厅利润率由2024 年全年的21%提升至24.3%。在最终盈利层面,公司于最新九个月期间的利润按年大增58%,由上年同期的9,850万元,升至1.56亿元。
在目前火热的香港IPO市场中,不少餐饮连锁企业相继递交上市申请,但真正成功上市的仍属少数。其中定位较低端的遇见小面(2408.HK)表现并不理想。该公司于本月初上市时的发售价为每股7.04港元,其后股价持续下滑,最新收报4.88港元,较上市价累计下跌约30%。
这一表现对巴奴而言并非好兆头。若其能获得与海底捞相若的估值倍数,市值或介乎33亿至47亿元之间。整体而言,我们对巴奴在艰难经济环境下,采取审慎的开店策略、同时积极推动业务增长的做法仍予以肯定。然而,若投资者持续偏好更具科技属性的投资目标,巴奴的上市进程仍可能面临一定阻力。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
机器人概念急降温 奥比中光上不逢时
途虎养车收购澳洲同业 驶出中国市场
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
龙旗重金押注 能否跻身AI机柜龙头?


