
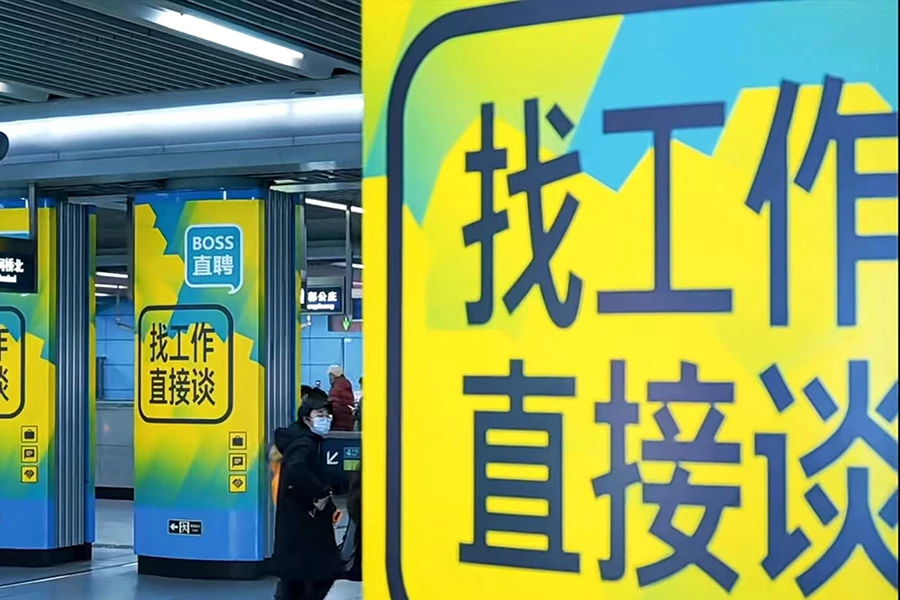
企业招聘稳步复苏,带动BOSS直聘业绩显著增长,面对今年的就业大潮,公司将迎来更大的机遇与挑战
重点:
- 公司去年净利润增长42.6%至15.7亿元
- 去年平均月活跃用户数增长25.3%至5,300万
李世达
套一句电视剧里的台词,“风浪越大,鱼越贵”,意指当环境越差,获得的回报就越丰厚,人力资源行业似乎也是这样的生意。近年内地经济低迷,求职人数增加,也让人力资源行业的“客户”越来越多。但实际上,唯有当市道开始好转,企业招聘需求增加,真正的效益才能显现。
中国最大网上招聘平台BOSS直聘,近日就用一份亮眼的年度成绩单,预告经济复苏的转折点即将到来。
BOSS直聘的母企看准科技有限公司(2076.HK; BZ.US)近日公布,去年度收入及盈利双双增长,年收入增长23.6%至73.6亿元(10.2亿美元),净利润更大增42.6%至15.7亿元。截至去年底,公司的现金及现金等价物、短期定期存款及短期投资总额为147亿元,较2023年底的129.1亿元增加了13.8%。
另外,公司第四季收入按年增长15.4%至18.2亿元,为连续六个季度保持双位数增长;净利润则为按年增长34.1%至4.44亿元。受到亮眼成绩激励,BOSS直聘美股在财报发布后涨幅逼近5%,或可视为当前的市场环境与公司的增长逻辑受到市场认可。
公司业绩的增长,来自用户的持续增加。2024年,公司平均月活跃用户(MAU)达到5,300万,按年增长25.3%,不过,去年第四季度MAU则从第三季的5,800万下滑至5,270万。尽管如此,若以第三季的数据比较,BOSS直聘的MAU量约相当于智联招聘、前程无忧及同道猎聘(6100.HK)等竞争对手的总和。
企业客户带动业绩增长
求职者就像大海里的鱼,越是风高浪急,越是成群结队。事实上,招聘网站卖的是求职者的履历,付费的则是企业主。BOSS直聘的收入大部分来自企业的付费服务。
公司表示,去年全年,企业用户的活跃度也显著提升,付费企业客户数达到610万,同比上涨17.3%。企业客户的在线招聘服务收入由2023年的58.9亿元增加23.4%至2024年的72.7亿元,是带动公司收入增长的主要驱动力。另外,向求职者提供的增值服务收入,也按年增长36.2%至8,570万元。
值得一提的是,BOSS直聘的营销费用由2023年的19.9亿元增加4.1%至2024年的20.7亿元,主要由于雇员相关费用增加,部分被广告及营销费用减少所抵销。截至去年底,BOSS直聘共有5,688名雇员,较2023年的5,346人增加342名增长6%,其中销售和营销人员占比超一半。
接入DeepSeek
而在技术层面,BOSS直聘APP也已接入DeepSeek-R1,在APP中的一些场景中进行灰度测试。同时,产品上也采取自研模型“南北阁”提供服务。公司称“南北阁”与DeepSeek的结合,能够在保障用户服务的同时,进一步降低成本。
在面对招聘端者的服务中,能够利用AI在庞大的求职者数据库中自主选择和匹配,向雇主推荐候选求职者,并以具体的推荐理由提供参考,进阶的服务则包含进一步与目标求职者沟通等。而针对求职者端,则提供“向AI提问”的交互模式,支持用户用更自然的语言表达需求,获取职位、就业相关信息及问题答案,同时也提供模拟面试功能。
瑞银发表报告指出,今年以来企业招聘情绪正稳步复苏,该行对公司近期表现持更正面看法,将今年首季及全年收入预测分别上调3.5%至0.4%,至按年增长12.2%及12.1%,维持“中性”评级,美股目标价从17美元上调至19.5美元。
从市盈率来看,目前BOSS直聘约为40倍,远高于万宝盛华(MAN.US)的19倍,显示投资人颇为看好其未来的增长前景。不过,内地经济是否如近期股市所反应的那般,迎来市场拐点,才是真正的考验所在。
“就业难”问题一直是最受关注的社会议题,而今年将是“就业大年”。统计预测,今年夏天将有1,222万名高校毕业生进入社会,市场是否有足够的招聘需求相匹配,很快就会见真章。对招聘网站来说,这既是机遇也是挑战。面对持续增长的就业需求,与AI技术的日渐进步,BOSS直聘虽然在人力资源行业依然保持领先地位,但仍需继续充分利用用户优势与技术优势,以应对市场的改变与竞争。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
震坤行连两季盈利 仍难扭转股价跌势
班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?


