
奥动新能源亏损虽降 收入续下跌前景不乐观
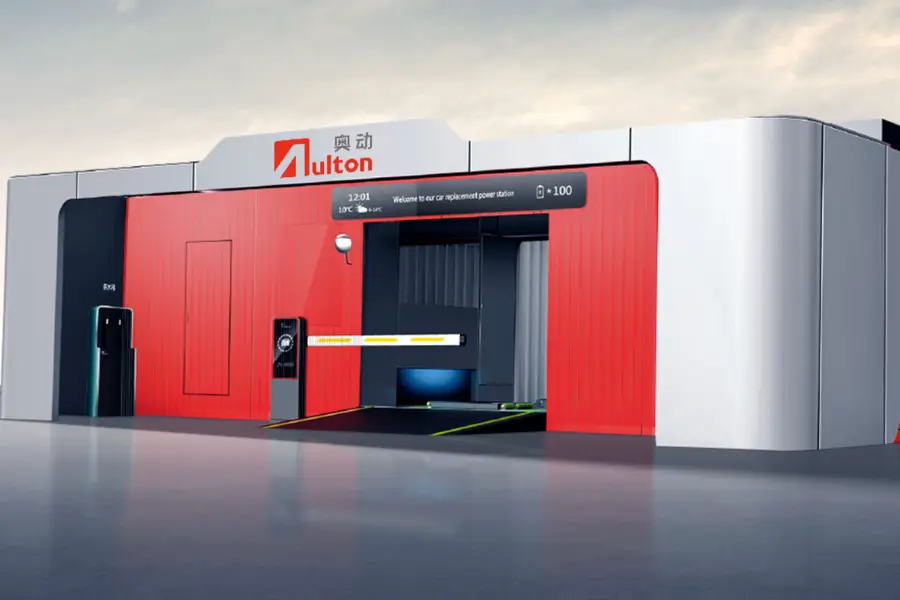
奥动新能源正申请在港上司,公司的投资者有蔚来资本、日本丰田通商株式会、及上海畅联
重点:
- 业绩续见红,收入增长倒退
- 公司正力拓展海外业务
白芯蕊
电动车动力来源来自电能,电能则储在电池内,充电与换电为电动车补充电能的主流方案,其中内地最大独立第三方换电解决方案商奥动新能源股份有限公司,近日在港已递交上市申请文件。
奥动新能源于2016年6月诞生,由蔡东青及张建平成立,随后创立“奥动”品牌,在北京启动“计程车换电百站计划”,于2025年为筹备上市,公司转制为股份有限公司。
计划上市前,奥动新能源蔡东青与张建平为第一及第二大股东,持有39.11%和13.24%,同时已引入多家中国与亚洲企业,包括蔚来(9866.HK; NIO.US)持股的蔚来资本、日本丰田通商株式会社、韩国上市公司(071050.KS)旗下景得广州、A股上市公司上海畅联(603648.SH)等。
换电速率远胜充电
换电和充电为纯电动车主要两种补充能源方案,在纯电动汽车行业发展初期,由于更低建设成本和统一技术标准,因此充电成为主流方案。不过,与充电模式相比,换电模式通过直接更换电池完成补能,速度上具备显著优势。
尤其是一般换电通常可在10分钟内完成,电池充电则需要大约15分钟甚至是10小时,故换电能缩短车辆停运时间,大幅提升纯电动车经济效益与用户体验。再者,换电的电池通常在非高峰时段充电,有助缓解电网压力。
由于换电有一定优势,故中国换电汽车销量也在增长,从2020年的6.6万辆,增至2024年的26.9万辆,复合年增长率为42%,市场预计到2030年将达113.8万辆。
换电车销量增,变相也推动换电站需求,单是2020年至2024年的复合年增长率为68.2%,即由2020年600个增至2024年的4,400个,市场估计预计2030年汽车换电站数量将攀升到2.4万个。
换电产业整体分上、中及下游,上游包括电池制造商、换电设备商、电网企业等,中游包括换电站运营商和电池资产管理提供商;下游则涵盖终端用户及电池回收环节。
其实汽车换电行业也分淡旺季,由于目前换电车以商用车为主,在中国重大节日或假日期间,乘车服务及出租车需求通常较旺,故对换电需求亦大。同时冬季电动车电池耗电速度快,续航能力低,令补充能源频率与换电需求上升
至于奥动新能源业务包括换电站营运服务外,还有换电设备销售,按2024年换电站运营服务产生的收入计计算,该公司为内地独立第三方换电解决方案提供商排名第一。至于换电设备销售方面,目前竞争格局分散,大多数参与者(主要为设备制造商)主力设备供应,而非参与换电站营运,由于竞争者多,奥动新能源于2024年在中国换电设备销售市占率只有5%。
虽然奥动新能源为换电站行业龙头,但业绩却仍要见红,2025上半年亏损为1.57亿元,但已较2024年的2.83亿元,按年收窄44.5%。值得留意是亏损收窄非收入增长带动,主要由收入成本、开支下降等推动。
开支缩减亏损收窄
其实奥动新能源收入增长有倒退迹象,2023及2024年收入分别为11.55亿元和9.26亿元,即2024年按年倒退19.8%。2025上半年收入按年更大降31.7%至3.24亿元,集团解释因长春等多个城市换电站及换电模组销售放缓,同时多个城市换电站正部署战略调整所致。
目前汽车换电市场主要集中在中国,为扩大收入,奥动新能源正在东南亚及拉丁美洲开拓新机会,计划在以上地区启动试点换电站,并与当地客户磋商合作,例如在香港及墨西哥与潜在客户磋商,并已跟一间香港公司签订谅解备忘录。
现时全球未有纯汽车换电企业挂牌,但参考美国上市的充电站企业,包括ChargePoint (CHPT.US)与Blink Charging(BLNK.US)等,其市销率为0.5倍及1倍,因此奥动新能源招股,一旦以市销率高于1倍上市,股价“潜水”机会大,若以0.4倍或以下招股,相信才有吸引力,特别是集团收入倒退,加上换电仍未是电动车主流,投资者戒心大是值得理解。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗
光模块成转型新引擎 东山精密启动港股IPO
云迹自比“机器人界特斯拉” 转攻服务收费仍难打动投资者




