
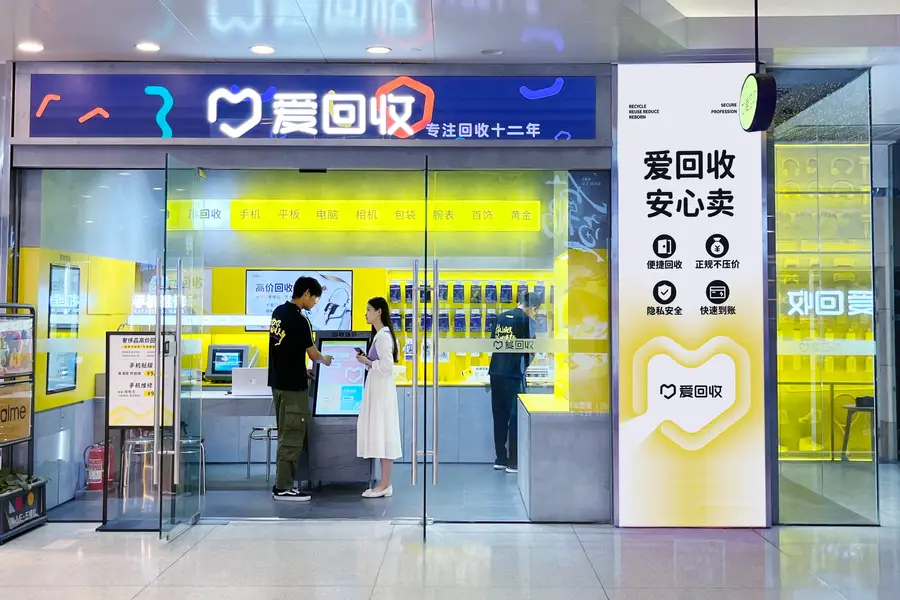
公司去年二手产品销售增长,推动年收入增长26%
重点:
- 万物新生去年处理、销售了超3,530万件二手智能手机及其他二手商品,23年销售量为3,230万件
- 公司设定了雄心勃勃的减排目标,希望在2030年前将范围一和范围二排放量较2024年水平削减35%,范围三排放量削减50%
梁武仁
在ESG(环境、社会和管制)领域,万物新生(RERE.US)天生占据有利地位。作为一家专业回收公司,它通过业务增长即可减少污染——这正是ESG中的“E”。公司的年度ESG报告详细阐述其如何减少污染,以及在此过程中如何助力打造绿色环境。
公司去年处理、销售了超过3,530万件二手商品,23年销售量为3,230万件,驱动2024年的营收增长26%,达到163亿元(约23亿美元)。公司指出,为扩展其回收产品类型,2022年启动的 “多品类”战略在去年获得“强劲势头”,其多品类回收门店数量增加了一倍多。
在电子产品回收这个传统优势领域之外,多品类业务将回收范围扩展至名牌箱包、黄金乃至名酒等其他消费品回收领域,这些物品如果不进行回收的话,很可能会被当成垃圾处理。
万物新生还拓展了以旧换新服务,以配合国家通过补贴及其他激励措施鼓励以旧换新,进而提振消费的计划。截至去年底,公司在中国拥有超过1,800家线下门店,其中超过650家提供多品类回收服务。
技术无疑是公司的重要赋能因素。具体而言,它使用人工智能检测二手产品,以简化运营并确保结果更加一致。
回收对环境保护至关重要,原因有多重。以万物新生的核心回收产品——手机为例:这些设备含有大量化学物质,不当处置会使有害物释放到环境中。
丢弃旧手机同时意味着购买新机,导致稀土等资源的大量消耗,而目前的稀土资源短缺正在影响全球市场。开采此类矿物也会对环境造成负面影响,因为生产过程往往伴随森林砍伐和水污染。同时,制造及运输新手机会释放温室气体,这正是全球变暖与气候变化的主要原因。
早在2022年,WEEE(废弃电子电气设备)论坛估计,当年将有约53亿部智能手机被弃置,相当于当时总拥有量的近三分之一。尽管没有更新的数据,但由于电子设备整体回收率较低,估计近年来弃置手机的数量还在增长中。依据另一项同样源于2022年的预测,因为不足2%的设备被回收,仅中国报废智能手机数量将在2025年达到60亿部。
废弃手机仅仅是日益增长的电子废弃物(e-waste)中的一小部分。有数据估计,电子废弃物年总量约4,000万吨,仅约12.5%被回收。其余被填埋或焚烧,均对环境造成危害。
电子废弃物
电子废弃物管理是万物新生为ESG中的“E”部分做出贡献的另一领域。公司称,去年通过环保方式处置13.7万台电子设备,使电子废弃物污染减少21.9吨,高于2023年的17.8吨。
除这些成就外,万物新生正主动致力减少自身碳足迹,这是在ESG中实现“E”目标的另一关键环节。
公司设定了雄心勃勃的目标,在2030年前将“范围一”(Scope 1)和“范围二”(Scope 2)排放强度——即单位经济产出带来的温室气体排放量——较2024年水平降低35%。万物新生目前未产生任何“范围一”排放,即温室气体核算体系(Greenhouse Gas Protocol)下由其拥有或控制的源头排放的二氧化碳。因此,实际运作中,公司着力于大幅削减通过采购电力产生的“范围二”排放。
公司还以2024年为基准,期望在2030年前将“范围三”(Scope 3)排放量减半。此类排放间接源于多种来源,例如用于配送及员工通勤的交通运输。
这些目标是公司未来大目标中的一部分——整体目标是在2030年实现碳达峰,并在随后三十年内达成碳中和,契合国家规划。尽管实现减排或有挑战,万物新生仍专注于通过技术手段提升能源效率。虽然其在2022年至2023年成功将“范围二”排放强度从0.30降至0.28,但我们注意到去年该数字回升至0.31。未来五年维持下降轨迹需持续努力,才能达成“范围二”减排目标。
万物新生对环境承诺相当明确:仅其持续披露“范围三”排放这一点便是掷地有声。此类数据因需追踪估算多种排放源,且整合过程复杂繁琐,故鲜有公司愿意披露。两年前,SEC(美国证券交易委员会)在其气候披露要求的原提案中纳入强制“范围三”排放披露;但遭到许多公司反对,导致SEC最终从正式规则中剔除。
万物新生亦在改进ESG中的其他领域,其风险管理委员会采取包括主动识别潜在问题在内的各种措施。
这些努力也得到了第三方的认可——标普全球企业可持续性评估(The S&P Global Corporate Sustainability Assessment)将该公司ESG得分从2023年的33分升至去年的35分,使其跻身全球零售技术服务提供商前7%。
过去一年,万物新生股价上涨近70%,尽管其市销率仍远低于1——市销率高于1反映投资者一定程度的乐观态度;但如果其环保举措能取得财务收益,投资者给予更多信任或只是时间问题,尤其在目前的全球舞台上——特朗普领导下的美国在环保领域步步退缩,而中国仍坚守气候承诺。
咏竹坊专注于在美国和香港上市的中国公司报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们
相关文章

广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值
业绩持续改善 为何蔚来股价屡创新低?
持续亏损债务沉重 海昌走在崩溃边缘
新氧做大美丽生意 规模效益逐步浮现





