
药明生物预告利润同比大增56% CXO行业全面回暖
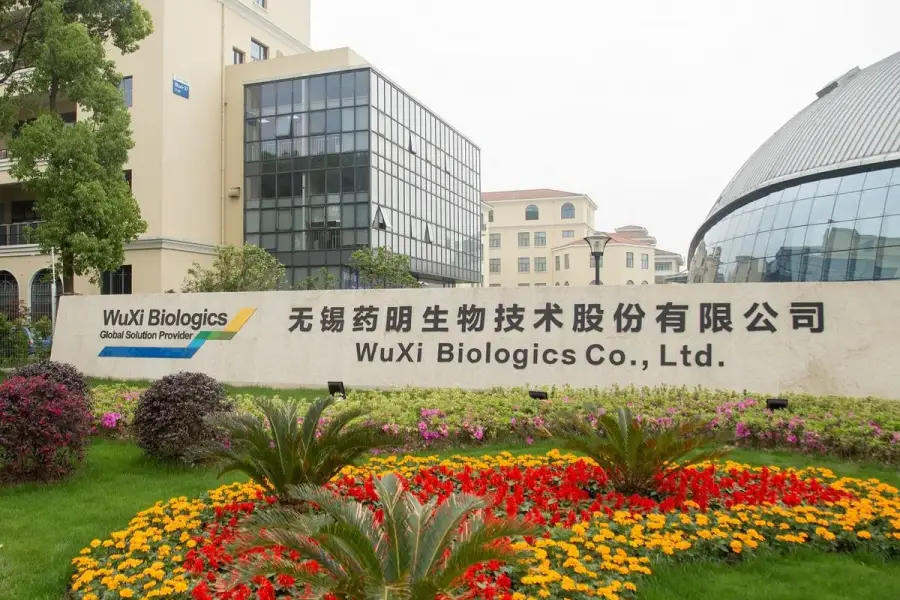
此份盈喜标志着药明生物正式结束连续两年的利润下滑态势,重回增长轨道
重点:
- 2025年上半年集团收益同比增长约16%,毛利率将同比提升约3.6%
- 另一家“药明系”公司、专注ADC领域外包服务的药明合联上半年预计收入增长超过60%
莫莉
近期,“药明系”三家CXO(医药研发与生产外包)龙头企业齐发正面业绩预告,市场将其视为CXO行业全面回暖的强力信号,带动行业相关个股普遍上涨。其中,国内大分子CXO龙头药明生物技术有限公司(2269.HK)的业绩预告更凸显了盈利能力的大幅提升。
7月24日,药明生物公告预计,2025年上半年集团收益同比增长约16%,毛利率将同比提升约3.6%;利润同比增长约54%,归属于公司权益股东的利润同比大幅攀升约56%,经调整股份为基础的薪酬开支、外汇损益及股权投资损益后,公司非国际财务报告准则经调整纯利增长约11%。
此份盈喜标志着药明生物正式结束连续两年的利润下滑态势,重回增长轨道。由于新冠红利消退、生物医药行业进入融资“寒冬”,与创新药研发活动息息相关的药明生物在2023年、2024年归母净利润同比下滑23.09%和1.3%。正面盈利预告也有效提振了市场情绪,药明生物股价连续两个交易日上行,累计上涨9.57%。
对于此次盈利大增,药明生物解释称,主要由于“跟随并赢得分子”战略的成功执行,以及领先的技术平台、行业最佳的项目交付时间及优秀的项目执行过往记录,推动集团收益增长。此外,基于ADC(抗体偶联药物)和双特异性抗体等快速发展的技术平台,集团扩大了对生物药行业提供包括研究发现、IND前开发及临床和商业化生产等在内的服务范围。
药明生物表示,集团对现有及新增产能的利用,包括欧洲生产基地的产能爬坡也是业绩增长的重要原因。药明生物在欧洲的产能主要集中在其位于比利时和爱尔兰的生产基地,其中爱尔兰生物基地于2024年开展商业化生产,已成功完成多个 16,000 升规模 PPQ 生产。
7月21日,药明生物公布,位于中国无锡的5个生产厂以零关键发现项和零数据完整性问题,成功通过美国食品药品监督管理局(FDA)的药品上市批准前检查(PLI),为向全球客户提供高质量预充针生产解决方案奠定了坚实基础。PLI(Pre-License Inspection) 是生物制品在美国上市前的强制性生产合规审查。
三家“药明系”CXO均报喜
除了归母净利润同比激增101.92%的药明康德 (2359.HK; 603259.SH)之外,另一间在港股上市的“药明系”企业药明合联(2268.HK)业绩也同样亮眼。药明合联专注ADC领域外包服务,其上半年预计收入增长超过60%,净利润增长超过50%;经调整净利润(不含利息收入及开支)同比增长超过67%。
药明合联表示,有关预期增长主要归因于抗体偶联药物(ADC)及更广泛生物偶联药物行业的下游需求持续旺盛,另一方面因为公司领先地位及竞争优势稳固,获得生物偶联药物CRDMO的重要市场份额,新投产线产能迅速爬坡,生产设施持续保持高利用率、运营效率的持续提升。
“药明系”三家企业的收入和利润高增长,不仅因为他们在技术和产能方面具有领先优势,也显示了CXO行业全面回暖。不过,药明系创始人、药明生物董事长李革的多次股票减持,成为影响公司股价的一大负面因素。6月14日,由李革控制的Biologics Holdings通过大宗交易方式,以每股26.6港元减持药明生物8,294万股股份,套现约22.06亿港元。自此药明生物股价一路下行近一个月,直到创新药行业大涨后,其股价才温和反弹。2025年内,李革已经至少3次高位减持“药明系”公司,半年内累计减持超68亿港元。
尽管“药明系”基本面稳健且估值逐步修复,但大股东高位密集减持,在一定程度上引发了市场对公司长期价值判断、治理结构以及核心股东承诺的担忧。目前药明生物的市盈率约为36倍,而药明康德的市盈率为24倍,显示前者已有一定估值溢价。在创新药行业进一步活跃的背景下,药明生物的业绩增长确定性较强,值得投资者关注。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

京新难脱仿制药标签 一颗安眠药能否唤醒增长?
信立泰再递表港交所 创新药能否打开增长空间?
药明合联经调整纯利首破10亿元 产能出海迈入新周期
科伦博泰首次净利润转正 迈入商业化兑现期
康宁杰瑞22亿美元授权落地 牵手AI药企实现双抗ADC出海



