
盈利波动收入续跌 拓斯达的未来还看转型成败
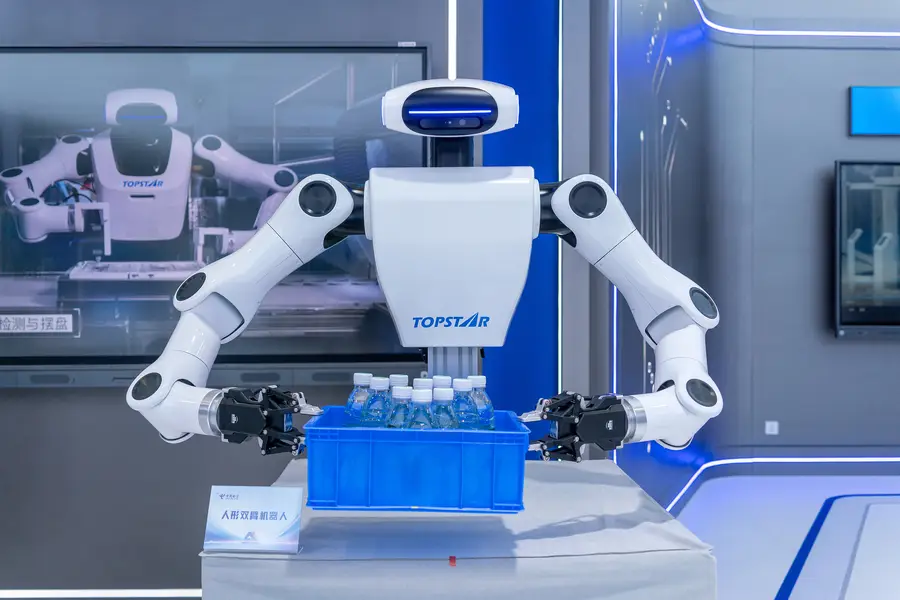
今年机器人板块表现不佳,市场热度冷却,尽管如此,工业机器人生产商拓斯达近期再次申请港交所上市
重点:
- 公司过去三年的收入持续下滑
- 正积极发展工业用机器人业务
刘智恒
当我们在春晚看见机器人演出时,莫不对其灵巧动作惊叹不已,然而观赏表演是一回事,能否在现实生活带来应用效益才是重点;暂时看,真正能为社会经济带来实际帮助的,主要还是工业用机器人。
生产注塑行业工业机器人的广东拓斯达科技股份有限公司(300607.SZ),近日亦再度申请在港交所上市。
公司成立于2007年,早年以塑料注塑生产工艺为主业,后开始布局直角坐标机器人及研发多关节机器人。2017年在深圳创业板上市,近年推出工业机器人领域的垂直大模型;去年推出智能单臂和双臂机器人,并发布中国内地首台在注塑场景应用落地的智能人形机器人。
三年收入跌4成
虽然拓斯达多年来不断深耕工业机器人领域,但公司有近半收入却来自智能能源及环境项目,另外是注塑装备、数控机床,工业机器人只占整体收入两成多。
据上市文件,2023年至2025年拓斯达的收入分别是45.5亿元、28.7亿元及25.1亿元,也就是说公司的收入年年下挫,三年间累跌逾四成。
盈利表现也不甚理想,2023年有1.06亿元,但2024年就亏损2.4亿元,到去年又有盈利7,314万元,而今年首三个月同比扭亏为盈赚4,285万元,盈利表现十分波动。
公司解释,正将智能能源及环境项目逐步收缩,以致整体收入出现大幅下跌。据披露,该项目占公司总收入由2023年的59%跌至去年的36.5%,到今年首季更只有5.6%。
“一加一减”策略
拓斯达预期,将于2026年底前完成智能能源及环境的规模缩减,来自该业务收入虽大幅减少,但整体盈利能力反倒上升。主因是过往几年,该业务不断出现亏损,毛损率处于两位数,拖累整体毛利;现将其剥离,虽收入大不如前,却能取得盈利。
拓斯达将亏损业务剔除,与此同时集中资源拓展工业机器人,经过一轮重整,公司的整体毛利率已由2023年的17.6%,上升至今年首季的32.5%,反映公司的“一加一减”策略奏效。
不过,要注意的是盈利虽上升,来自工业机器人及自动化系统业务的收入却由2023年的9.69亿元,跌至去年的6.85亿元。公司表示,因要集中资源服务消费电子行业主要客户,因而策略性减少接纳订单,导致期内自动化系统的销量,由2,500套跌至1,300套。
至今年情况开始改善,自动化系统的销量在首三个月已达1,000套,同比大升2.3倍,收入亦上升81%至3.2亿元。从业务收入看,公司的发展尚处于不稳定阶段。
现金流出存货上升
财务方面,今年首季的经营活动所产生的现金流更出现负数,流出1.3亿元,较去年同期大增119%。整家公司的现金流出达2.95亿元,去年同期则有3.8亿元流入。
存货周转天数亦不理想,从2023年的90天增至去年的155天,大幅增加72%,今年首季更增至230天。
至于拓斯达的另一增长曲线——海外,公司表示在收入占比上逐渐提升,过去三年分别是11%、20.9%及26.3%,至今年首季更达26.6%。
事实上,过去几年所谓的海外扩展,不外乎越南及印尼,再深入看,海外业务占比虽上升,实际收入却不是如此乐观,比例的增加,主要是来自国内的收入大幅减低。
2024年来自越南的收入,同比上升22%至5亿元,但去年同比下跌27.7%至3.65亿元,今年首季同比则大升逾七倍至9,970万元。印尼方面,今年首季收入1,497万元,去年同期是零;在其他地区,首季更是跌近10%至2,818万元。从具体数字显示,海外业务的收入并不稳定,而总金额仍是有限。
从这几年拓斯达的业绩及财务状况分析,公司正处于一个转型时刻,一方面要将亏损的业务撇除,另外要大力拓展重点项目,以致收入连年大减,盈利却变得波动难料。因此,公司能否转型成功,对未来发展十分关键,暂时看尚算符合预期,但毕竟是初步阶段,市场仍需时间观察。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

嘉利国际盈利倍增 难敌AI股抛售潮
AI故事待兑现 领益智造先靠iPhone Duo翻身?
剑桥科技重金押注光模块 扩产回报面临考验
大金重工第三季度业绩恶化 上市五个月股价大跌六成
科大智能重整后赴港 靠电力老本行撑增长
汇损拖低福耀盈利 智能玻璃仍待放量
相关新闻
-
数智化的战场上 鼎捷押注“雅典娜 ”
 300378.SHE
-
下半年度业绩突下滑 健倍苗苗股价急跳水
2161.HK



