
昔日铝业龙头殒落 中国忠旺将被摘牌
由于自2020年年报后未提供任何财务数据,该公司将于周四被香港交易所摘牌
重点:
- 被停牌19个月后,中国忠旺将于4月13日起从香港退市
- 这家铝产品制造商的衰落是管理不善和外部因素共同导致,包括美国的保护主义和中国房地产行业下行
沈如真
在凭借稳健的增长故事赢得投资者喝彩近14年后,这家曾经是中国领先民营铝产品制造商之一的公司发现,它不能再逃避问题了。中国忠旺控股有限公司(1333.HK)作为一家上市公司的终结时刻即将来临,本周它将被港交所取消上市地位。
事情本不该是这样的。但多年来,中国忠旺终归是被一系列因素共同削弱了根基,其中一些是自身因素,另一些则是外部因素,包括过于雄心勃勃的收购狂潮,以及美国的保护主义和中国房地产市场近来的冷清。
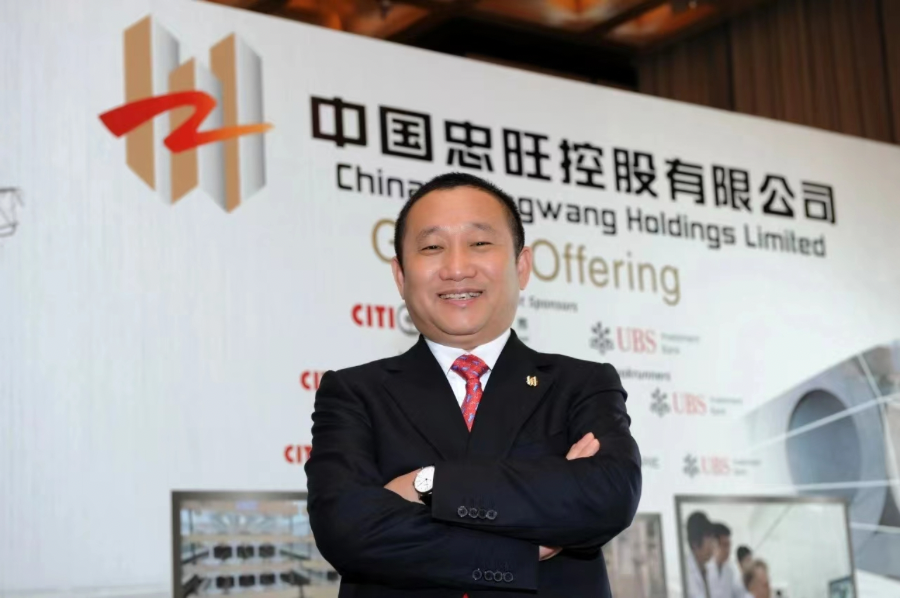
2009年5月8日,中国忠旺在香港上市,是2008年金融危机后全球规模最大的IPO,巩固了创始人刘忠田“亚洲铝王”的地位。将时间快进到2023年,这家曾是全球第二大铝产品制造商的公司,将在周四耻辱地结束其上市公司的地位。
由于深陷财务困境,中国忠旺自2021年以来一直没有公布财务业绩。其股票在19个月前的2021年8月30日被正式停牌时的价格,仅为IPO价格的零头,此后该公司主要的子公司也被宣告破产。
人们很容易将中国忠旺的衰落,归咎于过去三年的疫情防控措施,它们重创了中国经济。中国政府对房地产的打压,打击了对忠旺主要产品铝棒、铝管和托盘的需求,这也起到了一定的作用。这些因素虽然会削弱其业务,但对一家经营良好的公司来说并不一定致命。
曾经潜力无限,如今却破败收场的中国企业越来越多,其中包括海航控股、安邦以及最近的恒大,中国忠旺只是其中的最新一员。和它们一样,中国忠旺也是因为管理不善、鲁莽收购和财务不谨慎导致公司衰落,随着中国经济在多年快速增长后放缓,它发现自己在错误的时间出现在了错误的地点。
早在中国忠旺2021年4月发布2020年年报(这可能是中国忠旺最后一次发布年报)时,它出了麻烦的迹象就开始显露出来。
该公司收入同比下降13%,利润减少约40%,而现金和现金等价物下跌60%。与此同时,中国忠旺的短期银行及其他贷款较上年同期飙升62%,而作为衡量财务杠杆的关键指标,其债务股本比从三年前的1.19跃升至1.83,远高于0.22的行业平均水平。
中国忠旺将其困境归咎于“新冠疫情突然暴发”重创全球经济。但这并不能解释为什么它一败涂地,而它的很多同行却幸存了下来,并且已经在从疫情中走出来。
延迟发布的财报
出了大麻烦的迹象之一,出现在2021年8月30日,当时中国忠旺通知股东,2021年中期业绩不会按时发布,这导致了股票的停牌。那是该公司最后一次发布财报,之后该股未再交易。
去年9月,沈阳一家法院批准了中国忠旺债权人的破产申请,理由是该公司未能履行财务义务。中国忠旺的主要业务随后进入了合并重组,“因重大亏损、运营困难,其子公司出现“严重经营困难……”
最新的打击发生在今年3月24日,港交所通知中国忠旺,由于它的股票长期停牌,将于4月13日取消其上市地位。该公司表示,不会对这一决定提出异议。
中国忠旺的倒下,与那些前景更为光明的同业,形成了鲜明的对比。
在港交所上市的兴发铝业(0098.HK)报告称,去年的收入增长一成,还说随着中国房地产市场的复苏,预计铝制品的需求将会上升。在上交所上市的南山铝业(600219.SH)则报称,2022年前9个月收入增长30%,同期利润增长13%。
中国忠旺的失败,在一定程度上源于其盲目扩张。2016年,该公司启动了战略转型,希望成为一家为从交通到建筑等行业提供轻量化产品的综合供应商。
作为转型和全球雄心的一部分,它于2017年9月进行了首次海外收购,买下了德国飞机无缝管制造商Aluminiumwerk Unna。一个月后,又收购了澳大利亚超级游艇制造商SilverYachts,寻求将其挤压产品用于高端游艇制造。
中国忠旺的一家关联公司还计划以丰厚的溢价收购美国铝制造商Aleris,但在美国政界人士表示担忧后,该收购最终被放弃。
与此同时,中国忠旺通过其控制或支持的一批小型金融机构为其业务融资,其中一些陷入了财务困境。该公司持有6家贷款机构、一家保险公司和至少一家租赁公司的控股权或相当大的股份。中国忠旺控股的辽阳农村商业银行去年破产,而中国忠旺作为大股东的辽阳银行,在同样面临重大财务风险的情况下,被并入政府成立的新银行。
中国忠旺此前曾寻求通过借壳上市,从国内A股市场获得额外资金。但该计划从未得到中国证券监管机构的批准,后者对该交易的财务风险表示担忧,同时也对该公司部分出口产品被指产地标签错误以避税的海外诉讼表示担忧。
2019年,美国检察官指控与中国忠旺创始人刘忠田有关的6家南加州公司逃避18亿美元(124亿元)的进口关税。去年4月,这6家公司被勒令支付18.3亿美元,尽管中国忠旺一直否认有任何不当行为。
上世纪90年代,刘忠田在位于中国东北的铁锈带腹地创办了中国忠旺集团,之前他曾帮助公司度过难关。该公司在香港上市后不久,刘忠田一度成为东北首富,该公司后来成为了美国反倾销调查的目标,被征收高额进口关税。
随之而来的出口下滑,促使刘忠田将公司的重心转回国内市场,同时向高端业务扩张。当中国国家主席习近平2018年9月27日视察中国忠旺集团时,它的计划似乎正在奏效。这是一次极具象征意义的支持展示,尽管许多民营企业在北京的铝业结构性改革计划下遭受损失,从该计划受益的主要是大型国有企业。
习近平站在该集团的生产车间,背景中忠旺的名字非常醒目。他向集团管理层保证,中央政府将坚定不移地支持民营企业的发展。但这一承诺现在跟中国忠旺无关了,由于自身缘故,它的命运发生了巨大逆转。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

蜂窝芯片出货全球第一 翱捷加码高毛利ASIC
上市九个月再赴港 摩尔线程为GPU竞赛加码融资
机器人“眼睛”热卖 奥比中光盈利却失焦
晶科转向AI投资 会否失去光芒?


