
新帅上任 优品360迎零售新格局
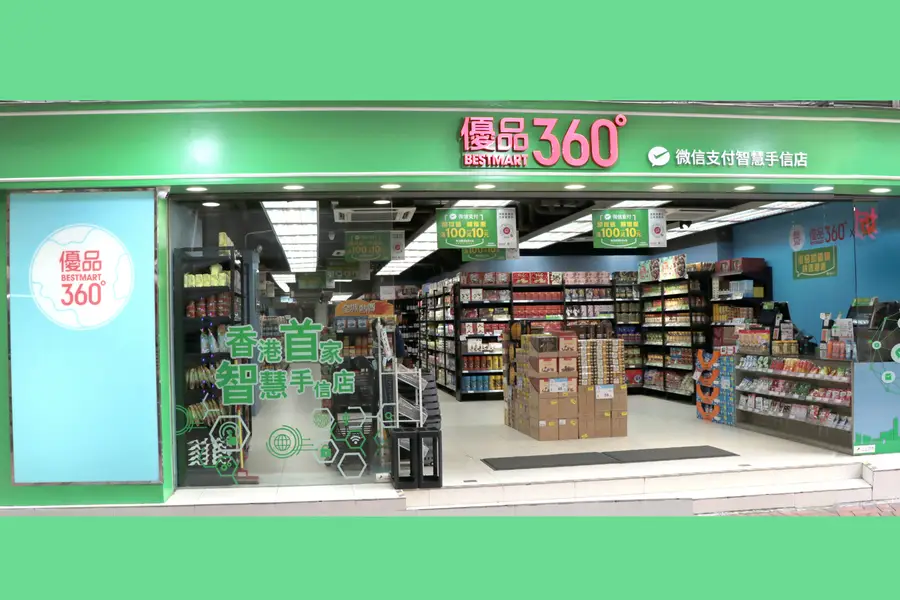
越来越多香港消费者北上购物,历经CEO个人丑闻风波后,零食连锁店优品360正着力强化本土优势
重点:
- 优品360宣布任命新任董事长,公司CEO因与公司无关的贪腐案遭调查,引发的争议期由此告终
- 背靠招商局集团的支持,或使这家香港零食零售商,在内地竞争日益激烈中占据优势
谭英
对于刚刚获任优品360控股有限公司(2360.HK)董事长的陆荣而言,此番履新并未受到市场热捧。这家饱受CEO争议困扰的香港零食零售商,公布人事任命后,股价在接着的两个交易日微跌,但年内累计涨幅仍近40%。
尽管此次任命揭开公司新篇章,但市场对原优品360执行董事陆荣的平淡反应,折射出企业在香港零售环境剧变中面临的严峻挑战。优品360的控股股东招商局集团,是总部位于深圳的大型综合企业集团,陆荣则是招商局海通贸易有限公司的元老,已在公司任职22年。
与陆荣同期履新的还有同为招商局宿将孙良,亦获提名为新任执行董事。2021年起任职董事长的李关鹏辞职后,这两位年龄均为45岁的高管,标志着优品360高管团队焕然一新。
随着陆荣上任开启新阶段,投资者更关注优品360该如何拨正航向。鉴于激烈竞争,公司已关闭内地仅有的两家门店,以及澳门七家分店中的一间。与此同时,尽管客量仍远低于疫情前水平,去年香港零售额更下滑7.3%,但其在香港的门店数却从159家增至170家。
一年前,公司CEO许志群遭香港廉政公署拘捕所遗留的问题至今悬而未决。优品360当时声明,事件与公司业务无关。许志群2012年曾卷入刑事案,因代理仿冒Burberry品牌,被这家奢侈品巨头起诉。
优品360最新业绩虽未达惊艳,但新店扩张仍推动业务持续增长。去年,其营收同比上升8.2%至28亿港元(2.57亿美元),盈利增长5.3%至2.48亿港元。
尽管市场对新任高管反应平淡,但两周前投资者曾一度追捧公司股票。7月22日,报道称电商巨头京东拟以40亿港元,收购香港另一零售商佳宝超市70%股权,优品360股价当日应声大涨13%。投资者推测京东可能在港积极寻找更多实体零售资产,以对接其在内地的庞大供应链与物流体系。
其他香港零售商股价同步走强,永旺百货(0984.HK)上涨25%,优品360的竞争对手、经营795阿信屋的CEC国际(0759.HK),股价则翻逾一倍。
优品360是内地资本收购香港消费品牌浪潮的早期案例,2013年创立于深港边境以把握跨境客流商机的这家企业, 2023年3月获招商局斥8.62亿港元收购49%的股权。
本土企业主导的市场
香港零售业长期由老牌企业主导,如经营惠康、万宁及7-11连锁的DFI零售集团(D01.SI),以及长和实业(0001.HK)旗下百佳超市。据数据机构Statista统计,2021年惠康与百佳共同占据香港杂货市场84%份额,形成长期双强格局。
不过,随着香港消费者转向北上深广等地寻求低价商品,传统巨头的统治地位正受到挑战。DFI近期宣布与内地生鲜电商叮咚买菜(DDL.US)合作,在惠康全港280间门店,引入内地平价生鲜产品以应对冲击。
京东与阿里巴巴旗下淘宝,也加速渗透香港市场,今年5至6月618购物节期间,首次对香港线上客户推出折扣补贴。
同时,进驻香港的内地实体零售商名单持续扩容,包括瑞幸咖啡、快时尚品牌UR、淘宝旗下PapaHome家居卖场及折扣连锁品牌HotMaxx。据香港地产中介中原地产统计,许多企业正借铺市低迷期扩张,已占零售租赁需求近三成。
据最新年报披露,优品360已制定“多项策略应对挑战”。其开始引进内地“网红品牌”及“全球特色食品”吸引顾客,并依托招商局背景签订供销协议,借力母公司旗下食品进出口分销网络,以及物流供应链子公司资源。
相较部分香港同业,优品360在投资者眼中表现尚可。该公司当前市销率(P/S)为0.81倍,远高于亏损的永旺百货的0.02倍与CEC国际的0.1倍。即便长期被视为香港零售龙头的DFI,其市销率也疲软,为0.38倍,折射出内地激进竞争者带来的压力日增。
多数观点认为,内地品牌将香港作为进军国际市场的跳板。尽管香港生活水准高,但710万人口规模,使香港市场价值相对有限。鉴于香港消费者仍偏好实体购物,专注本土的优品360或因此受益。但即便走出CEO丑闻阴霾,若固守已然成熟且剧变中的本地市场,其发展空间仍将受限。
欲订阅咏竹坊每周免费通讯,请点击这里
本篇已作修改,许志群仍是公司的CEO
相关文章

班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?
AI热潮添增长动力 ASMPT决定保留SMT业务
豪客爆买不再 中免需转型求生


