
安德利果汁跨界豪赌PCB 是华丽转身还是不务正业?
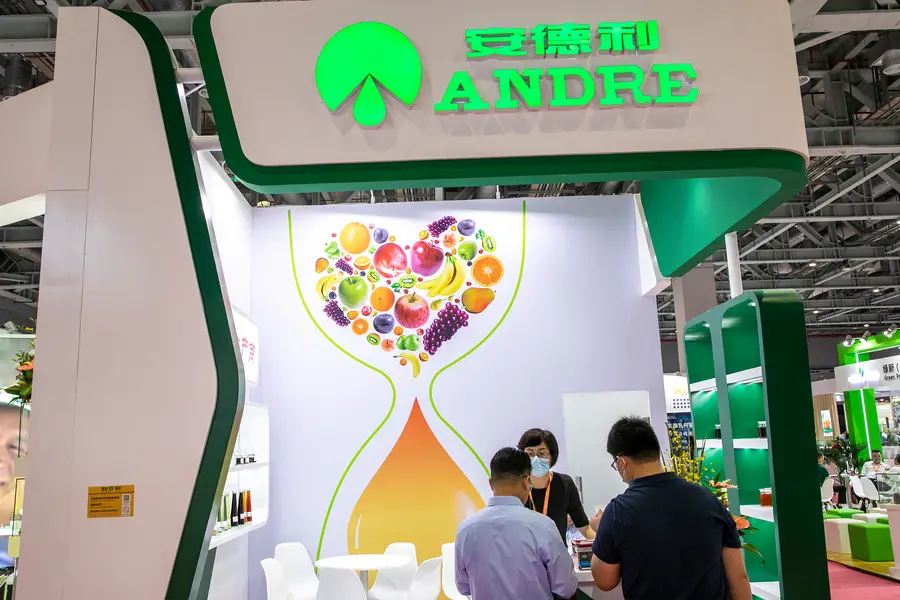
浓缩果汁龙头安德利拟斥资最多8亿元收购PCB上游材料商甬强科技,消息带动公司股价大涨,但这场跨界转型能否成功,还有不少变数
重点:
- 安德利拟以6亿至8亿元收购甬强科技控制权,带动股价连日大涨
- 甬强科技今年首季首次实现季度盈利,录得净利192.7万元
李世达
AI热潮持续向产业链上游扩散,从芯片、服务器到PCB材料,相关企业估值近年水涨船高。在这股热潮下,一家主营浓缩果汁的企业,也开始将目光投向半导体材料市场。
中国浓缩果汁龙头烟台北方安德利果汁股份有限公司(2218.HK ; 605198.SH)近日宣布,跨界收购PCB上游材料企业宁波甬强科技,引发市场热议。
根据公告,安德利拟以6亿至8亿元收购甬强科技控制权,正式进军高速高频及基板材料市场。公司需在协议签署后两日内支付4,500万元保证金,而最终交易价格将以后续资产评估结果为准。
消息公布后,安德利A股在6月12日至16日期间连续录得三个涨停板,市值一度突破210亿元;港股16日盘中一度大涨逾80%,全日收升25.8%,反映市场高度看好这宗收购。
市场之所以反应热烈,很大程度与甬强科技所处的AI产业链位置有关。AI服务器需求快速增长,带动印刷电路板(PCB)及覆铜板(CCL)成为资本市场最热门的细分赛道之一,而甬强科技正位于这条产业链之中。
公开资料显示,甬强科技成立于2019年,主要从事电子信息互连材料研发、生产及销售,核心产品包括覆铜板与半固化片。公司在宁波建有年产1,000万平方米高速高频及BT类基板材料产能,客户包括胜宏科技(300476.SZ)、深南电路(002916.SZ)等PCB企业,产品应用于AI服务器、数据中心及5G通信设备。随着AI服务器对信号传输要求提升,高频高速覆铜板被视为重要受益环节。
甬强科技踩中了AI产业链热门赛道,但财务表现与市场热度仍存在落差。根据安德利披露的资料,甬强科技2025年收入2.24亿元,但净亏损达6,695万元,亏损规模接近收入三成。今年第一季度,公司录得收入4,324万元,首次实现季度净利192.7万元,净资产亦由去年底的2.09亿元小幅增至2.12亿元。不过,其盈利规模仍有限,经营现金流亦未明显改善,反映公司仍处于爬坡阶段。
值得注意的是,就在安德利出手前一个月,创业板上市公司延江股份(300658.SZ)才刚宣布终止对甬强科技98.54%股权的收购。延江股份给出的理由是,各方未能就业绩承诺及交易估值等核心条款达成一致。换言之,安德利是在前一宗收购案告吹后接手谈判,未来最终估值及业绩承诺安排,或许仍有变数。
果汁生意仍赚钱
从安德利自身情况来看,公司并不存在必须转型求生的压力。作为全球主要浓缩果汁供应商之一,安德利近年经营表现稳健。2025年,公司收入16.77亿元,同比增长18.3%;净利润3.30亿元,同比增长26.7%。虽然今年第一季度受行业周期及基数因素影响,收入及净利润分别同比下降23.3%及15.5%,但公司仍保持盈利,主业基本面并未出现明显恶化。
尽管如此,这宗交易对公司而言仍是一笔不小的投资。截至今年第一季度末,安德利货币资金及交易性金融资产合计约7.17亿元,而本次交易价格预计为6亿至8亿元,规模接近公司可动用资金总额。更重要的是,公司坦言缺乏相关产业人才、技术及客户资源,未来整合风险不容忽视。
从估值角度来看,经历一波大涨后,目前安德利港股滚动市盈率已来到24.8倍,但仍低于建滔积层板(1888.HK)约110倍水平,后者近期受惠于AI服务器带动高频高速覆铜板需求增长,受资本市场热烈追捧,也反映市场愿意为AI产业链未来成长预先支付溢价。
对安德利而言,收购甬强科技最大的吸引力在于有机会切入一条估值逻辑完全不同的产业赛道。这也是为何一宗仍存在不确定性的收购计划,足以推动公司股价大幅上涨。只是,从果汁到PCB,跨越的并不只是产业边界,更是两套截然不同的竞争逻辑。对安德利而言,完成收购或许只是开始,真正困难的是如何在一个技术、客户与供应链门槛都远高于果汁产业的市场中站稳脚跟。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化
相关新闻
-
去年盈利翻倍 大麦瞄准IP与AI生态
-
简讯:宝尊首季亏损大幅收窄 GAP中国业务持续改善
9991.HKBZUN.US
- 中国癌症早筛赛道承压 艾米森亏损扩大再闯港交所
-
经营现金流大跌 股东突减持 浙江世宝出了什么问题?
1057.HK002703.SHE



