
奢侈品电商“摆渡人” 百秋尚美赴港IPO
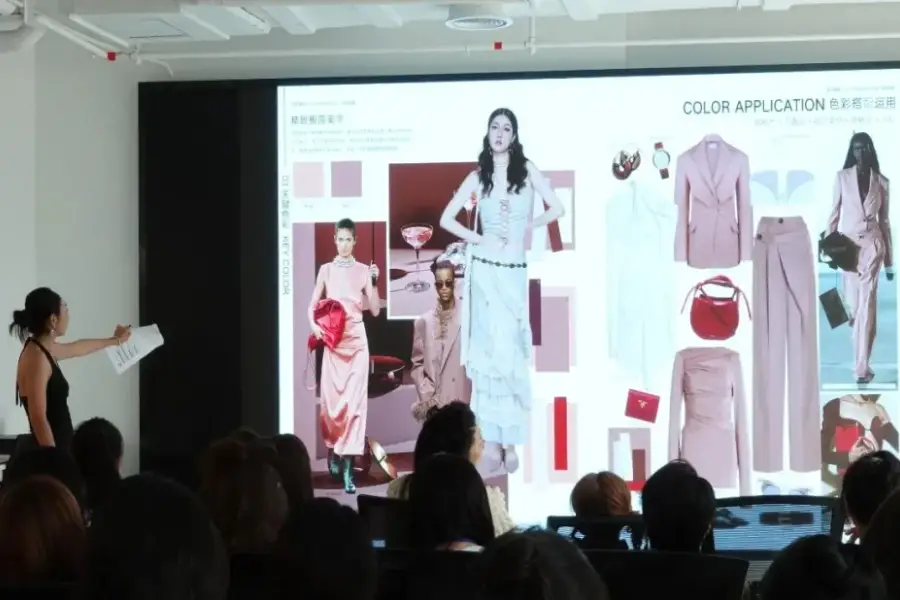
在前身为红杉中国的HSG支持下,中国第二大电商运营服务商百秋尚美正筹资加码直播电商业务
重点:
- 百秋尚美已递交香港上市申请,公司凭藉在直播电商服务领域的先发布局,于全球最大线上零售市场建立优势
- 公司核心的传统电商运营服务业务于2023年至2025年间仅增长10%,相比之下,其直播电商相关业务则大增64%
谭英
在上海西部绿树成荫的长宁区一座园区内,容么么直播中心展示了当下中国电商市场最火热的直播技术。该中心由两栋建筑组成,设有150间直播间及300名常驻主播,每天向消费者推介国际高端时尚与鞋履品牌。这些品牌均为容么么母公司——上海百秋尚美科技服务集团股份有限公司的客户。
如今,百秋尚美正把其电商运营服务故事带向资本市场。公司上周申请赴港上市,旨在集资扩展其快速增长的直播电商业务。此次上市由中信证券担任承销商、中信里昂证券(CLSA)担任协调人,并获前身为红杉中国的HSG作为主要股东支持,显示此次IPO规模可能相对较大,集资额或达1亿美元以上。
百秋尚美并非普通的电商运营服务商,而是专注于中高端至奢侈品市场。公司去年服务的客户包括全球20大高端时尚品牌中的70%,因此被形容为引领LVMH、雅诗兰黛等品牌接触线上消费者的“摆渡人”。
按电商运营服务商品交易总额(GMV)计算,百秋尚美目前位居中国第二。公司去年GMV达397亿元(58.2亿美元),市占率为2.7%。根据申请文件引用的第三方数据,其规模仅次于市占率达5.3%的宝尊电商(9991.HK; BZUN.US)。
不过,百秋尚美面对的竞争相当激烈,对手不仅包括宝尊电商,还有微盟集团(2013.HK)、青木科技(301110.SZ)、碧橙数字等企业,众多公司争夺这个庞大市场的一席之地,结果便是价格压力加剧。作为这些服务商主要客户的品牌方,正寻找服务费与佣金率更低的合作伙伴,同时也开始建立自有电商团队。另一方面,中国整体电商市场正迅速走向成熟,令整体增长放缓,并导致不少电商服务商陷入亏损。
依赖传统电商运营业务
传统电商运营服务仍是百秋尚美的核心业务,去年约占总收入三分之二。相比之下,较新的直播电商业务占总收入21.9%。不过,后者于2025年按年增长30%,远高于传统电商运营服务业务仅12.6%的增幅。
过去三年,百秋尚美收入保持稳定增长,虽算不上特别亮眼,但仍由2023年的13.2亿元(1.94亿美元)增至去年的15.9亿元,增幅约20%。然而,其核心业务增长同期明显放缓。百秋尚美为品牌商在天猫及京东等传统电商平台提供的运营服务,于2023年至2025年间仅增长逾10%;相比之下,直播电商业务同期则大增64%。
百秋尚美核心业务放缓,也拖累其毛利率与盈利表现。公司毛利率由2023年的37.2%降至去年的33.4%;同期利润则由2.5亿元下降18%至2.04亿元。
好消息是,百秋尚美已在快速增长的直播电商服务市场中取得领先地位。2025年,公司在中国“兴趣电商”市场的市占率达4.6%。所谓兴趣电商,是指消费者透过抖音及小红书等社交媒体渠道购买商品的模式。
如今,透过社交媒体销售商品,尤其是借由知名主播与明星进行直播带货,已成为中国最流行的零售模式之一,并逐渐侵蚀拼多多、京东及天猫等线上商城的传统电商消费。根据百秋尚美申请文件引用的独立研究数据,2021年至2025年间,中国直播电商服务市场年均增长率达37.5%,相比之下,传统电商服务同期年均增长率仅15%。
根据百秋尚美的上市申请文件,直播电商业务占公司收入比重亦持续提升,由2023年的16.1%增至去年的21.9%。
直播园区
位于上海临空园区的一座直播基地,是上海20个直播园区之一,亦是百秋尚美于2021年切入直播市场的重要据点。百秋尚美政府事务负责人赵美玲近日接受中国媒体访问时表示:“四年前,我们还只是位于一楼超市旁边的一个小直播间。如今,我们已成长为拥有300名主播及150间专业直播间的行业龙头。”
相比起较晚才布局直播业务的宝尊电商,以及虽依靠与腾讯微信的紧密合作而专注社交媒体、但缺乏其他线上渠道能力的微盟集团,百秋尚美在直播电商领域具有明显优势。宝尊直到2023年才开始发展直播业务,包括推出创意内容商业中心,以及收购抖音合作伙伴洛氪迅。然而,相关投资至今仍未见明显成效,其包括直播业务在内的服务收入去年仅增长2.4%至60亿元。
百秋尚美另一项竞争优势,在于公司自成立以来便采取多渠道服务模式;不同于与阿里巴巴及其大型平台天猫深度绑定的宝尊,也有别于高度依赖微信生态、规模较小的微盟集团。
相比之下,百秋尚美在过去15年一直横跨多个电商平台提供服务,最初协助品牌商透过天猫、京东等传统电商平台,以及品牌官方网站与微信小程序销售产品。公司在申请文件中指出,为配合中国电商市场最新趋势,公司已策略性地演进至社交媒体渠道。
百秋尚美于2023年推出自主研发的多渠道数字零售运营系统Futail。该系统可连接所有主流平台数据,整合从供应链到市场营销的管理流程。百秋尚美亦针对高端客户的设计需求,设有自家设计中心、内部创意中心,以及由208名全职主播组成的直播团队。
尽管香港IPO热潮令不少科技企业受惠,但电商及相关服务企业至今仍未真正搭上这波行情,原因可能在于,相较AI及机器人等更具吸引力的新兴领域,电商市场已相对成熟。宝尊便是典型例子,公司目前仍处亏损状态,股价较2020年9月在香港第二上市时的价格低逾91%;微盟集团同样仍未盈利,其股价亦较2019年1月IPO价格低约50%。
凭藉盈利能力及在直播电商市场的领先地位,百秋尚美看起来较上述两家公司更具优势。不过,即使市场给予其5倍市销率(P/S),高于微盟的2.9倍及宝尊偏低的0.11倍,其估值亦仅略高于10亿美元,刚好跻身科技独角兽行列。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
赴港上市一波三折 天赐材料终获放行
机器人“眼睛”热卖 奥比中光盈利却失焦
开发商的救命稻草 新城发Reits融资续命



