
临工重机申港上市 多元化策略成双刃剑
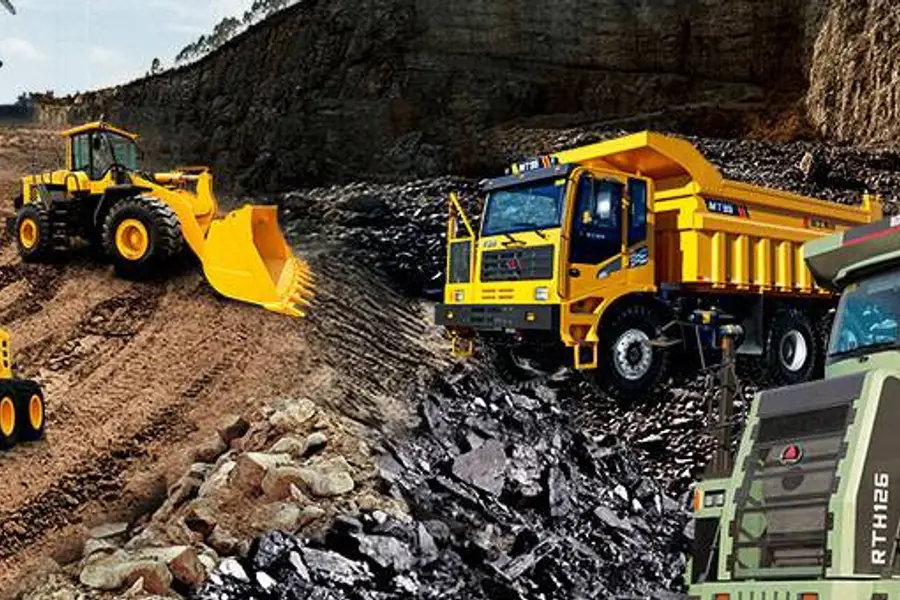
趁中国股市情绪回暖及大宗商品行情复苏,矿业设备制造商临工重机正筹备香港上市。然而,公司在房地产市场中的业务曝险,可能令投资者却步
重点:
- 临工重机已向港交所提交上市申请,拟集资用于提升生产能力、加强研发投入及拓展全球业务版图
- 目前的矿业景气有助改善公司前景,但其房地产相关业务,可能成为业务增长的拖累
梁武仁
中国股市近期持续走强,金属等大宗商品价格亦稳步上升。
表面看,这两者结合似乎意味矿业设备制造商理应成为投资人追捧的焦点。然而,现实并非如此简单。临工重机股份有限公司在其刚启动的香港上市之路上,正好成为一个「多元化经营有时可能适得其反」的案例。
上周四,这家矿业设备制造商已向港交所递交上市申请,拟集资用于提升生产能力、加大研发投入,以及扩展海外业务。公司可能认为目前正是上市的良机,因为投资者对新上市的中国企业兴趣高涨。
临工重机的投资故事颇具吸引力,其身处矿业上行周期的核心位置,受惠于避险需求推高的黄金等贵金属市场,以及电动车、半导体等产业对矿物资源的持续旺盛需求。
然而,临工重机的实际财务表现并不如故事般亮丽。根据其申请文件,去年公司收入按年增长逾两成,达到120亿元(约17亿美元);但今年上半年销售额却出现同比下滑,尽管如此,公司仍透过改善利润率而实现净利增长。
临工重机的盈利能力表现尚称稳健,但其财报数据显示,公司并非在当前矿业繁荣周期中的高增长企业。根据临工重机于申请文件中引用的第三方研究资料,全球矿山设备市场,于2020年至2024年间以近6%的年复合增长率扩张,预计至2028年仍将维持类似的年增速。
公司今年上半年收入下滑的主要原因,是高空作业设备销售大幅减少。该类设备主要用于高空作业中人员、工具及材料的升降,不仅服务矿业,亦广泛应用于建筑与设施维修等领域。今年上半年,臂式与剪叉式升降平台的销售按年大跌45%。临工重机将此归因于市场竞争加剧,以及中国市场采购需求的减少。
临工重机进入高空作业设备业务相对较晚,公司于2015年开始拓展该业务,目的在于对冲矿业景气下行风险,并借此实现产品线多元化。自那以后,高空作业设备逐渐成为公司重要的收入来源。2023年,此业务占公司总收入高达40%;但随着销售下滑,今年上半年该占比已降至约25%左右。
设备业务不仅协助临工重机分散业务风险,也曾带动公司整体盈利能力提升。该类产品今年上半年毛利率接近28%,远高于公司核心矿山设备业务的19%。
陷入房地产阴影
临工重机在高空作业设备业务上面临的一大问题,是该业务使公司暴露于内地房地产行业之中。房地产企业是这类设备的重要客户,但这一产业在中国正陷入长期低迷。随着房市疲势未见缓解,建筑业同样受挫,导致市场对临工重机设备的需求下降。
建筑公司的经营困难最终也会传导至上游原材料市场,削弱对钢铁、铜、铝等建筑材料的需求,进而影响矿业企业的订单,这或许也解释了临工重机核心矿山设备业务增长放缓的原因。该业务在2022年至2023年间销售大幅上升,但今年上半年仅录得微幅增长。
公司面临的另一挑战是激烈的行业竞争,无论在中国境内还是海外市场皆是如此。尽管公司自称为「全球领先的矿业设备及高空作业设备制造商」,但实际上在这两个细分领域均未具主导地位。在竞争者众多的情况下,对一家市占率相对有限的企业而言,要实现高额利润并非易事。
临工重机同时也在寻求地域多元化,计划扩大中国以外市场的销售。这一策略与当前许多中国企业一致,在经历多年高速增长后,面对国内经济放缓,寻求海外业务成长成为共同选择。临工重机的海外销售遍及亚洲、欧洲、非洲及美洲,今年上半年占公司总收入的44%,较去年同期的31%及2022年的27%显著上升。
这种地域多元化趋势固然令人鼓舞,但公司整体财务表现平平,恐难令投资者刮目相看。当前正值中国企业赴港上市热潮,香港有望成为今年全球新股集资额最高的市场。但这并不意味着投资者会降低标准,尤其在新股供应激增的情况下,投资人将更加审慎。
归根结底,临工重机不仅在业务上面临激烈竞争,在资本市场同样如此。考虑到其对内地房地产市场的高曝险程度,这一因素或令部分投资者却步,对公司未来集资前景构成挑战。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
汇损拖低福耀盈利 智能玻璃仍待放量
搭上英伟达自动驾驶计划 五一视界寻求收入突破
协鑫拟购锂电材料资产 势打造第二增长引擎
百亿市值蒸发九成九 GOGOX壮士断腕一元售中国快狗
光模块成转型新引擎 东山精密启动港股IPO
云迹自比“机器人界特斯拉” 转攻服务收费仍难打动投资者




