
中国消费者不爱甜甜圈 Tims天好中国凭贝果逆袭
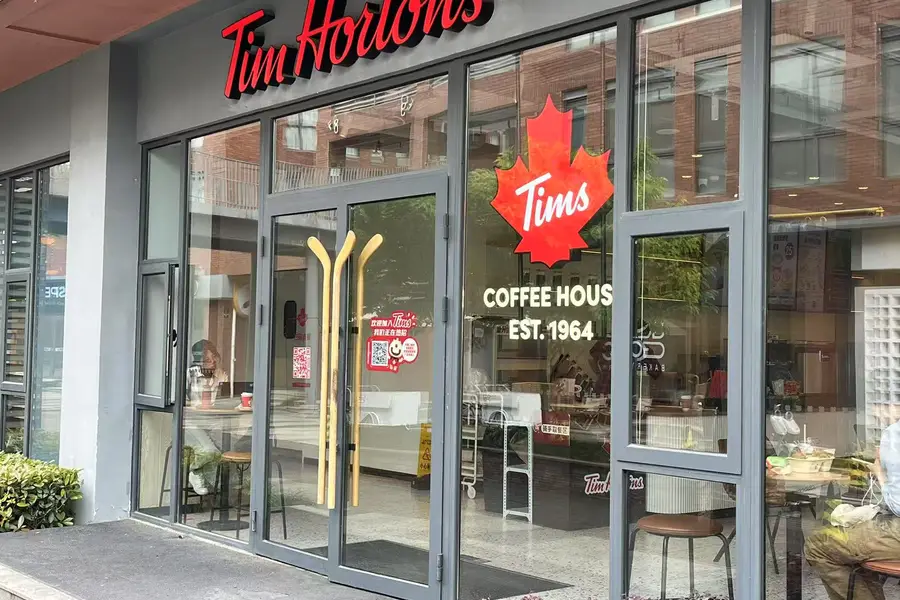
Tims天好咖啡在中国的运营商去年卖出2,200万个贝果类产品,并宣布力求在2025年恢复营收与同店销售额双增长
重点:
- Tims天好中国第四季度营收同比下降12%,较前季17%的降幅有所收窄
- 公司正争取年内实现营收增长,并在EBITDA层面达到盈亏平衡
阳歌
过去以甜甜圈闻名的Tims天好咖啡,于1964年由同名前冰球明星创立,创始人本人据说也钟爱这种甜食。但在将核心产品从大部分菜单中撤下后,其中国业务Tims天好中国却凭借外形相似但甜度更低的贝果打开了局面。
作为Tims天好咖啡在中国的运营商,Tims天好中国(THCH.US)近年发展遇阻,在星巴克(SBUX.US)与本土新贵瑞幸咖啡(LKCNY.US)和库迪咖啡等咖啡品牌的围剿中难以突围。不过最新财报显示,这家公司或已凭借贝果迎来转机:财报多次提到这种以面包类的西式主食,并显示公司或终将在第四季度走出困境。
公司披露,去年共卖出2,200万个贝果及贝果三明治产品,按约950家门店计算,相当于单店全年日均售出逾60个——对于这种相对较新的差异化产品而言,可谓表现不俗。
资本市场似乎看好该公司的本土化新路径,推动其股价在财报发布后三个交易日内累计上涨18%。不过该股过去一年仍遭腰斩,当前市销率疲软,仅为0.45倍。对比来看,瑞幸咖啡和同样大举进军精品咖啡领域的百胜中国(YUMC.US; 9987.HK)市销率分别高达2.08倍和1.52倍。
Tims天好中国不仅提供搭配传统奶油芝士配料的贝果,还用贝果代替各式三明治类产品中的面包。除了在贝果业务上取得成功,该公司的加盟业务表现亦优于直营门店。这一点与多数餐饮运营商形成反差,后者的直营店通常更赚钱,但也会为了加速扩张和节省资本开支而选择使用加盟模式。
公司首席财务官李东表示,加盟业务目前贡献着“稳定的现金流及盈利能力”,而直营门店持续亏损,导致公司整体运营尚未扭亏。
随着经营状况改善,公司也对2025年寄予厚望。在经历2024年初关键指标转负并持续全年后,其致力于年内恢复同店销售额与营收增长。同时力争实现全年税息折旧及摊销前利润(EBITDA)盈亏平衡,这代表公司主要盈利指标首次摆脱负值。
首席执行官卢永臣表示:“步入2025年春季,我们期待恢复营收增长并继续扩张,今年计划新开至少200家门店,其中大部分将通过成功的二级加盟模式实现,同时持续聚焦运营卓越和盈利表现。”
第三季度触底
总体而言,Tims天好中国的最新财报显示,该公司近年的低迷状况已于去年第三季度触底,随着直营门店完成重大调整及加盟业务步入正轨,公司在年末开启了复苏进程。当季营收同比下滑12%至3.33亿元(4,560万美元),较前季17%的降幅有所收窄。
同店销售额也有相同趋势:第四季度同比下降13.3%,较第三季度21.7%的跌幅明显改善。
第四季度,公司达成标志性里程碑,它在中国的第1,000家门店于上海开业。截至去年底,门店总数已达1,022家。入华六载,Tims天好中国已形成可观布局,业务覆盖全国82座城市。
深入剖析门店总量数据可见,该公司去年前三季度大刀阔斧关闭低效直营店,直营店数量从2023年末的619家缩减至去年9月底的564家。但第四季度该趋势逆转回升,截至去年底直营店数量增至576家。
与此同时,加盟店数量保持稳步增长态势,从2023年末的283家增至去年底的446家,占门店总数的44%。正如我们此前指出,卢永臣表示,今年新开门店将主要来自加盟业务,但未透露具体细节。
尽管加盟业务利润率更高且门店数量有望超越直营门店,但其营收贡献仍远逊于直营体系。财报显示,第四季度直营业务创收2.7亿元,同比下滑17.7%,但仍占总营收的81%。相较之下,主要来自加盟业务的“其他收入”当季同比增长25.8%至6,250万元,但仅占总营收的19%。
公司在成本管控方面表现亦可圈可点:第四季度门店成本与费用同比下降18.8%,营销费用降幅更达35%。
成本管控、闭店优化加上以贝果产品为基础的定位成功,令Tims天好中国的运营亏损从上年同期的2.18亿元收窄至1.17亿元,净亏损由3.11亿元降至1.32亿元。李东强调,公司已“不再像过去几年那样烧钱”,且在获得创始股东新注资后目前现金流充沛。
诸多信号表明,Tims天好中国或已走出困境期,正蜕变为一家业务更聚焦、有望在不远的将来实现盈利的企业。当前要务,是证明在激烈竞争与经济减速的逆风中,它能够延续近期的向好态势。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



