
中国酒店市场回暖 香格里拉盈利增长提速
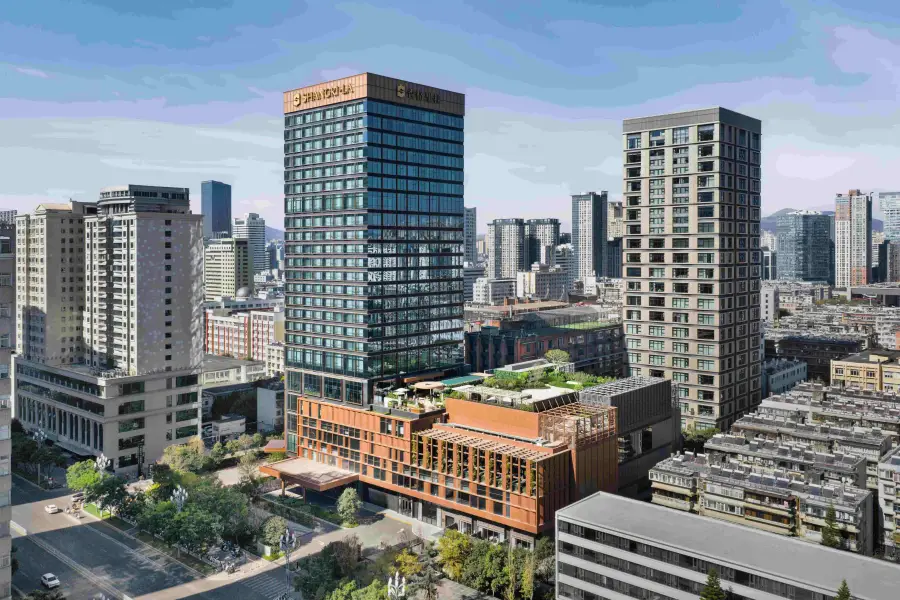
酒店运营商香格里拉表示,2026年上半年经营利润增长35%,较2025年全年6%的增幅明显加快
重点:
- 随着占其约一半业务的中国市场开始回暖,香格里拉今年上半年的盈利增速明显加快
- 中国其他大型酒店运营商释放的信号显示,市场自去年第四季度开始复苏,带动大多数公司的每间可供出租客房收入(RevPAR)重回正增长
阳歌
中国过去一直是跨国企业的利润加速器,当地丰厚的利润率往往高于全球其他市场,显著推升企业盈利。但近来情况已完全逆转,中国经济放缓开始拖累不少跨国企业的盈利表现,面向消费者的公司尤其首当其冲。
区域酒店巨头香格里拉(亚洲)有限公司(0069.HK)正好反映了这种反差。公司收入约一半来自中国内地,其余则分布于多个市场,主要集中在亚洲。公司上周五发布的最新业绩预增公告显示,经历艰难的2025年后,中国内地酒店市场可能终于开始回暖。
公司重回强劲两位数利润增长,带动其发布乐观业绩预测,与中国庞大酒店业释放的其他复苏信号相互呼应。包括华住集团(HTHT.US;1179.HK)和亚朵集团(ATAT.US)等本土巨头,以及雅高集团(AC.PA)和万豪国际(MAR.US)等国际品牌在内的酒店企业均表示,2025年大部分时间中国市场表现疲弱,直至年底才终于开始改善。
根据盈利预测,香格里拉预期2026年上半年经营应占利润不少于8,700万美元,较去年同期的5,100万美元增长至少70%。若剔除外汇变动带来的正面影响,增幅则相对较小。即使扣除这项因素,公司上半年经营应占利润仍由去年同期的6,000万美元增长至少35%,至不少于8,100万美元。
相比之下,公司去年经营应占利润仅增长6%,由2024年的1.16亿美元升至1.23亿美元,原因是中国市场疲弱,拖累了旗下其他亚洲市场酒店原本较为强劲的表现。这种多元化布局堪称商业管理的基本原则,也使香格里拉对偏好亚洲酒店类投资、而不愿完全押注单一市场的投资者更具吸引力。
香格里拉将今年开局强劲归因于运营效率改善,以及每间可供出租客房收入(RevPAR)上升。RevPAR结合入住率与房价,是酒店业最受关注的指标。公司亦表示,更积极的资金管理带动利息支出下降。
若以酒店数量计算,中国内地无疑是香格里拉最大的市场。公司82家自有及租赁酒店中,有48家位于中国内地,占比接近60%。不过,由于当地房价远低于其他市场,反映中国仍属发展中市场,因此中国内地的收入占比相对较低。此外,香格里拉近年积极扩大在中国较小城市的酒店组合。去年三、四线城市的RevPAR低至每晚仅43美元,不及北京和上海等一线城市109美元的一半。
因此,香格里拉去年在中国市场的整体RevPAR仅为71美元,在公司13个主要市场中排名倒数第二,只高于录得65美元的斯里兰卡。更重要的是,中国也是公司去年仅有两个RevPAR下跌的市场之一,降幅约为2.7%。
艰难的一年
本世纪以来,中国酒店业经历了几番大起大落。在21世纪最初20年,数以百万计新富裕起来的游客出门旅游,蓬勃发展的企业也带来大量商务出行需求,推动行业整体繁荣。然而,疫情期间旅游活动几乎停顿,酒店业犹如撞上一堵高墙,大多数运营商均蒙受巨额亏损
防疫限制解除后,酒店业于2023年强劲反弹,成为“报复性旅游”的主要受益行业之一。不过,随着中国经济增长放缓,消费者及企业双双收紧支出,这股复苏动力自2024年起逐渐减弱。
大多数企业表示,去年前三季度市况持续疲弱,直至其后才开始好转。华住集团的表现颇具行业代表性,其每间可供出租客房收入(RevPAR)在去年前三季度下跌或持平,到第四季度才重回正增长。亚朵集团的RevPAR则全年均录得下跌,但到第四季度时,跌幅已收窄至较低水平。
香格里拉并不公布季度数据,但其去年全年在中国市场的RevPAR下降2.7%。公司仅表示,今年上半年全系统RevPAR已恢复增长,并未披露更具体的数字,但这也与同业先前释放的信号一致。亚朵此前公布,2026年第一季度RevPAR恢复增长2.6%,华住的RevPAR亦上升2.9%。假设第二季度复苏步伐保持稳定,香格里拉2026年上半年的RevPAR增幅可能介于2%至4%之间。
香格里拉与亚朵及华住等较年轻、增长较快的企业,另一项明显差异在于其更偏好持有酒店物业。相比之下,亚朵和华住主要采取“管理特许”(manchise)模式,代其他物业业主管理酒店,因而能以更快速度扩大酒店组合。
香格里拉的做法反映其较为保守的经营风格。这也是历史较悠久的香港企业与较新、通常更注重增长的中国内地竞争对手之间常见的差异。有人认为,自行持有酒店物业的模式需要投入更多资本,但香格里拉目前的现金状况似乎相当稳健。公司去年底持有现金22.4亿美元,较一年前的18.2亿美元增加23%。
公司目前的市盈率约为17倍,与亚朵相同,仅略低于华住的18倍。不过,三者均远低于多数全球大型酒店运营商30倍或以上的市盈率。若市场持续改善,这可能意味着以中国市场为重心的酒店企业仍有一定上升空间;而香格里拉以中国为核心、同时遍布不同地区的多元化布局,使其有望充分受益于市场复苏。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

旅游平台监管未收兵 同程等企业成调查对象
腾讯退场未离席 B站融资7亿美元冲刺增长
国内高消费客缩手 挚文集团出海寻增长
持续亏损债务沉重 海昌走在崩溃边缘
凭借新游戏优化营收结构 雅乐科技的游戏投入初见成效
相关新闻
-
数字化与规模化助力华住集团登顶全球酒店排行榜
 HTHT.US1179.HK
- 奢侈品电商“摆渡人” 百秋尚美赴港IPO
-
同程亮丽业绩背后 携程阴影仍挥之不去
0780.HK
- 酒店与餐饮业务疲弱拖累 格林酒店首季收入下滑



