
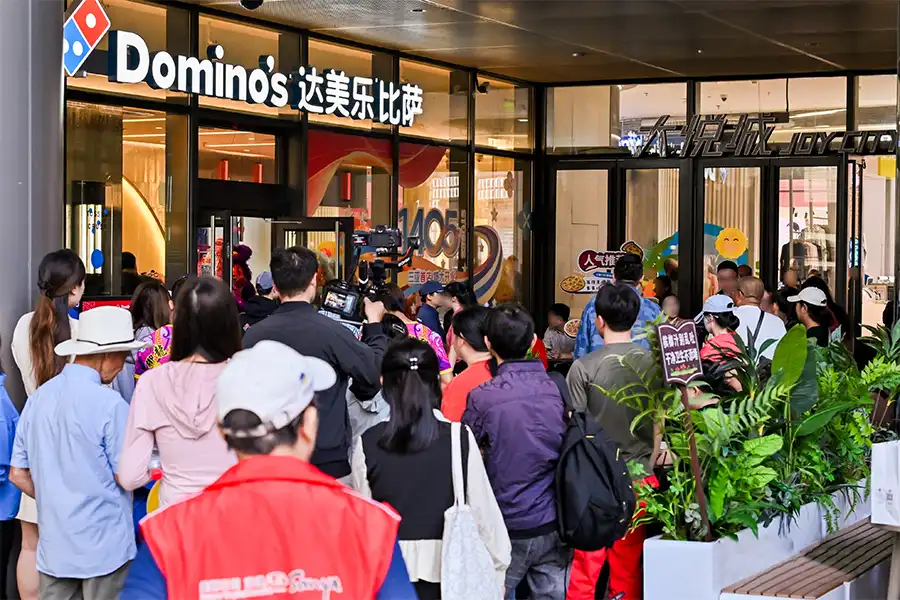
达美乐比萨中国大陆及港澳地区特许经营商在1月前24天新开90家门店,使其门店总数增至1,405家,恰与其股票代码相同
重点:
- 达势股份去年新开307家门店,至12月底门店总数达1,315家,达到全年新增300家门店的目标
- 这家覆盖中国大陆及港澳地区的达美乐比萨特许经营商正日益寻求扩张与盈利之间的最佳平衡点
阳歌
年末收官之后,新年重磅启幕。这就是达势股份(1405.HK)过去两三个月的状态——继去年四季度着力开拓新城后,公司在1月前24天便落地 90 家新店,实现新年开门红。
从全局来看,达势股份正试图在激进扩张与运营效率之间寻求最佳平衡。尽管快速扩张曾是中国餐饮运营商多年的主流策略,但随着经济增速放缓、消费者日趋追求性价比,众多企业正转向更审慎的发展模式。
其与时俱进的运营策略为公司带来显著成效,即便在后疫情消费复苏退潮、市场谨慎情绪升温、同行纷纷遇挫的情况下,公司仍在2024年实现了同店销售额增长。尽管因新进入市场的高基数效应影响,达势股份去年上半年同店销售额下滑1%,但据1月9日发布的2025年第四季度投资者简报显示,公司在一线城市实现同店销售额增长,这是自2017年以来连续八年保持增长。
简报显示,公司去年净新增307家门店,全国门店规模扩张30%至1,315家,达成全年300家新店开业目标。而1月26日另一则新闻披露的90家新店(其中仅元旦当日即新增62家),更显示其锚定2026年开门红的决心。
达势股份与达美乐的合作最早可追溯至2010年,并于2017年成为该美国巨头在中国大陆及港澳地区的特许经营商。公司一开始聚焦于京沪等一线城市,依托母公司成熟的外卖主导模式深耕市场,彼时比萨品类在这些城市已具备稳固的消费基础。但过去三年间,公司将更多扩张重心转向下沉市场,在财报称为“非一线新增长市场”。
这类市场确实是达势股份及其同行的沃土,因为比萨在那里通常被视作新奇甚至带有异域特色的美食,新店开业常引发消费热潮。这一优势也体现在业务数据中:截至去年第三季度末,在达美乐全球逾21,500家门店中,开业首月业绩前50强新店有49家位于中国大陆市场。
这些门店多位于非一线市场,包括去年四季度在大连开设的首店——开业首日营收近70万元(约合10万美元),创下达美乐品牌历史纪录。
版图扩张
去年四季度达势股份战略重心转向新城渗透,从单纯增开门店升级为扩大区域覆盖。继去年前三季进入12座新城后,公司第四季度再拓9座新城市,将版图扩展至全国60座城市。而1月的开店潮更推动其覆盖城市数在1月24日增至72座。
近年的快速扩张使公司跃居中国第二大比萨连锁品牌,市占率约10%,仅次于行业龙头必胜客。1月的开店潮后达1,405家的门店规模——对达势股份来说这个数字非常特别,因为他们的股票代码也是1405——达到了必胜客截至去年9月底4,022家中国门店的三分之一。
据弗若斯特沙利文(Frost & Sullivan)市场研究数据,2022至2027年间中国比萨市场年复合增长率预计达15.5%,2027年市场规模将达771亿元,达势股份与必胜客等品牌正竞相抢占市场。
达美乐始终是中国同行中增长最迅猛的连锁品牌之一,带动营收同步高速增长。达势股份去年上半年营收同比增27%至25.9亿元。其会员体系亦贡献显著——会员数从2024年底的2,450万增至去年底的3,560万,增幅达45%。公司预计将于今年3月发布2025全年财报。
投资者普遍看好达势股份,赋予其30倍的前瞻市盈率,显著高于必胜客中国运营商百胜中国(YUMC.US; 9987.HK)的17倍。该比率亦领先其母公司达美乐比萨(DPZ.US)的21倍及必胜客全球品牌持有者百胜餐饮集团(YUM.US)的23倍。
与市场地位相对应,目前资本集团(Capital Group)旗下新兴市场基金持有达势股份近7%股份,是主要的机构投资者之一,其他重要机构股东包括先锋集团及贝莱德旗下的安硕(iShares)。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

途虎养车收购澳洲同业 驶出中国市场
龙旗重金押注 能否跻身AI机柜龙头?
广汽引一汽入局 联手对抗产业寒冬
业务稳健派息高 南顺闷出投资价值



