
一则政府公告因使用金山的文字处理软件,带出要加快取代进口软件系统的预期
重点:
- 中国政府近期在一份重要文件中,采用金山文字处理软件,推动其股价上涨,公司被视为中国版Microsoft Office
- 尽管面临进口替代政策的东风以及积极的市场预期,金山办公软件在企业级市场渗透率仍显不足,个人用户仍占收入的66%
夏飞
中国本月强化稀土出口管制的举措,加剧市场忧虑中美贸易休战态势将会瓦解。尽管该政策信号强劲,但部分投资者更关注其传递方式背后的潜台词,政府通过何种载体发布这项最新重磅声明。
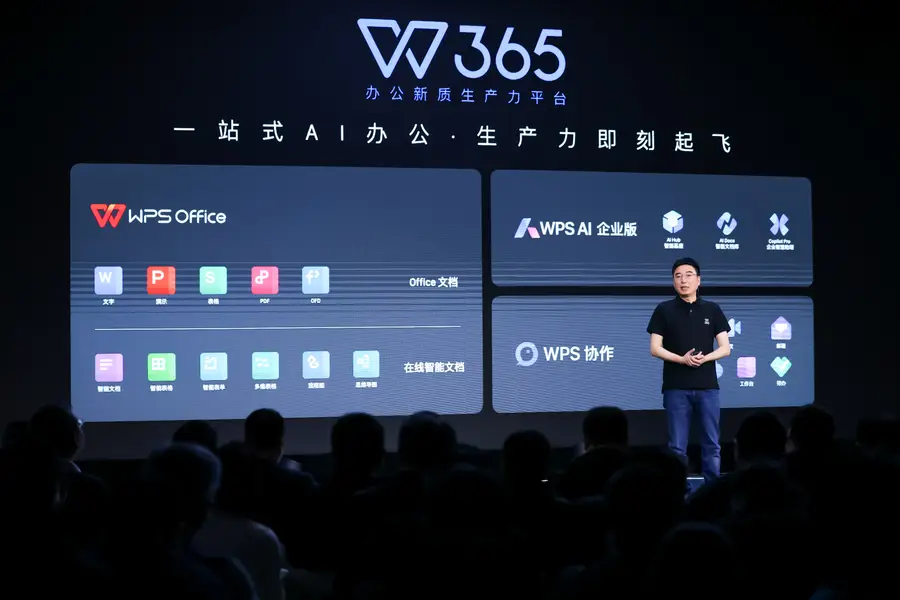
一反常态,中国商务部未采用微软PDF或DOCX格式文件,而是使用金山软件有限公司(3888.HK; 688111.SH)开发的免费文字处理软件WPS,从而生成10月9日稀土公告文件,该公司被普遍视为抗衡微软(MSFT.US)Office的中国本土方案供应商。
虽然未正式确认为新政策,但此一低调转变,标志中国在加速推进技术自主可控、对抗美国软件出口禁令的战略中再进一步。2022年9月,国资委发布的内部文件要求,其监管的央企须在2027年前完成国产替代外国IT系统的工作。
中国政府会否同步推进更多软件国产化替代,仍有待观察。
10月13日,金山沪港两地上市股票最高大涨18%,但此后回吐全部涨幅。其A股今年表现尚可,但并非亮眼,11.6%的年内涨幅落后上证综指17.7%的涨幅;港股则明显跑输大盘,年内下跌6.8%,而同期恒生指数大涨29%。
软件角力
这轮短暂涨势似乎表明,部分市场人士对政府发布稀土文件时采用金山格式的意义,仍持怀疑态度。事实上,商务部8月对加拿大豌豆淀粉发起反倾销调查时,也曾采用WPS格式发文,当时该转变未引发过多关注。
不过,宏观政策轨迹似乎未改,仍为本土企业提供追赶契机。
在华销售软硬件的外资科技企业正全线收缩,市场研究机构Canalys数据显示,惠普今年一季度在中国PC市场的份额降至7%,仅为华为13%的一半,更远低于联想30%的份额,而华为本不以电脑产品见长。
外资品牌不仅放弃中国作为产品销售市场,也放弃作为研发和制造基地。此趋势源于多重因素,包括中国成本上升,以及分散制造布局,以规避过度依赖单一国家风险的考量。
《日经亚洲》报道称,微软(中国营收仅占总营收1.5%)已于3月悄然关闭上海人工智能实验室,并计划明年将Surface平板电脑生产线迁出中国。苹果也采取类似举措,正将更多产能转移至印度。
外资在制造端,特别是销售端的收缩,为金山等中国品牌创造了发展空间。在中国力图摆脱外国产品依赖的进程中,这些企业或正获得政府的隐性支持。
金山由知名企业家、智能手机巨头小米(1810.HK)掌门人雷军掌舵,成为中国“去美国化”战略的主要受益者之一。路透社报道显示,仅2022年,中国在软硬件替代领域投入就高达1.4万亿元(约合1,910亿美元),同比增长16.2%。
今年8月,金山办公投资者关系总监Li Yinan向投资者透露,公司WPS业务正积极参与党政机关及企事业单位办公软件采购招标。此前估算显示,WPS已占据中国党政机关、国企及银行办公软件系统约80%的市场份额。
分析师普遍预期,中国加速要替代进口,将为本土软件企业提供长期驱动力。目前,分析师对金山的平均目标价定为42.30港元,较周一收盘价31.64港元有34%的上行空间。雅虎财经调研的12位分析师中,3人给予“强力买入”评级,7人建议“买入”,但其余2人持“持有”观点,显示并非所有人看好其光明前景。
消费端依赖症
金山欲将微软的战略收缩转化为实际收益,首要任务是深耕关键企业客户市场,而非依赖个人消费者与政府机构支撑增长。
这种转型迹象尚不明显,金山二季报显示,今年上半年个人客户贡献WPS业务65.8%的营收,至17.5亿元(约合2.45亿美元);该比例自2020年第二季度的55%持续攀升。
反观微软Office业务,其收入绝大多数来自企业客户。截至今年6月的六个月内,微软365商业产品及云服务营收达462亿美元,面向消费者的产品仅创收22亿美元。
金山保持增长但势头未达迅猛,今年上半年营收同比增10%至26.6亿元,但受游戏业务收缩拖累,利润增速显著放缓至3.57%。截至6月30日,其WPS AI(微软Copilot办公助手的同类产品)月活用户数,由2024年底的1,968万快速增至2,951万。
复杂的定价策略与数据隐私操作引发的声誉风险,也给金山前景蒙上阴影。被“超级会员Pro/Plus/Pro Max”等套娃式会员体系困扰的消费者投诉,需额外付费才能转换PDF文件;此前,公司因用户协议中允许使用WPS数据进行AI模型训练的条款致歉。
在中美科技角力持续深化的当下,金山看似占据有利位置,若更多国有实体采用其产品,将极大催化增长动能。但其需更主动争取这类客户,包括提升商业行为透明度,并突破消费级业务的舒适区。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

机器人概念急降温 奥比中光上不逢时
股价腰斩债务高企 博雷顿挣扎求存
PCB龙头超颖电子赴港上市 成本转嫁能力成隐忧
专访:麦思智能发力AI基础设施开发的新业务
龙旗重金押注 能否跻身AI机柜龙头?
AI行情暴涨暴跌 怡俊主业亏损恶化


