
复朗集团欲借SPAC上市 吸引全球奢侈品投资者
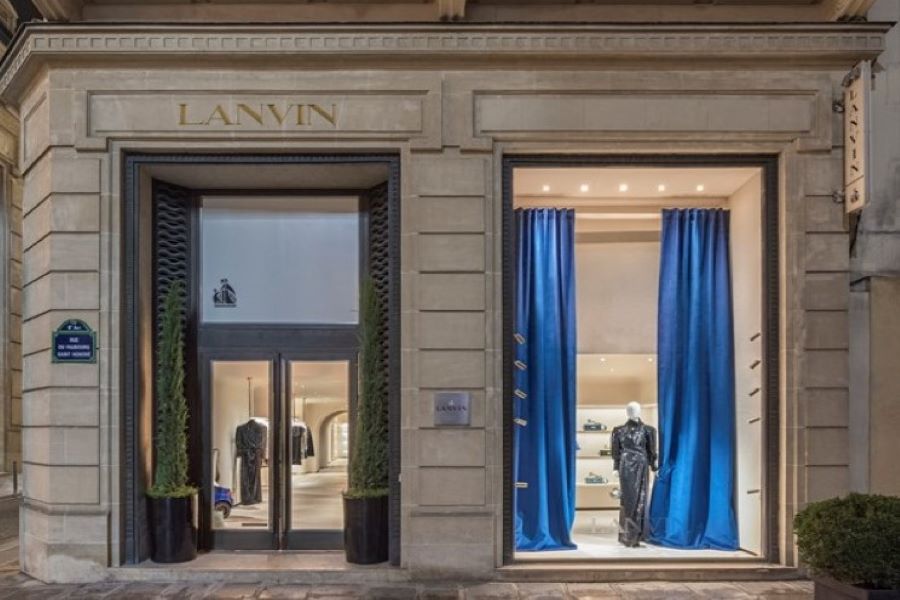
国内私募巨头复星称,将利用SPAC让子公司复朗集团上市,后者旗下品牌包括St. John Knits、Sergio Rossi和Wolford
重点:
- 中国私募巨头复星旗下奢侈品子公司复朗集团,将利用另一家中国大型私募公司春华资本支持的SPAC在美国上市
- 复朗集团目前处于亏损状态,但复星认为该公司可在2024年前实现盈利,前提是它能实现激进的增长预期
阳歌
注意了,全世界。中国正在全球范围争夺投资者对奢侈品品牌的投资资金。有消息称,中国的复星国际(0656.HK)正准备利用捷径让新成立的子公司复朗集团在美上市。
这次上市交易涉及几个如雷贯耳的名字,将采用SPAC方式进行。SPAC是一种只有现金的公开交易的空壳公司,如今在华尔街十分风靡。
虽然复星和许多知名伙伴宣布其计划时引起了轰动,但投资者似乎对这个消息十分茫然。或许是因为,虽然听上去天花乱坠,但复朗集团自身估值并不高,它也承认,最早在2024年左右才能实现盈利。
我们稍后将研究它的财务数据,包括对复朗集团而言非常激进的一些增长预期。复朗集团是复星不久前才通过一系列收购交易组建起来的。但是首先,我们来看看这次后门上市背后的大腕,因为它们真是了不得的大家伙。
首先是复星国际的母公司复星集团,它可以说是中国最大的私募投资机构。然后是另一家著名中国私募公司春华资本,其创始人是前高盛大中华区业务负责人,它旗下的Primavera Capital Acquisition Corp. 将通过反向收购的方式帮助复朗集团上市。
复朗集团旗下的品牌也比较有名,包括Lanvin本身,还有意大利奢侈品鞋履制造商Sergio Rossi;美国女装品牌St. John Knits;奥地利内衣专家Wolford;以及意大利男装品牌Caruso。还有一些知名投资者将会参与此次上市,包括日本贸易公司伊藤忠商事(8001.T),以及奢侈品鞋履制造商九兴控股(1836.HK)。
复星为复朗制定的上市计划类似于其另一家子公司复星旅游文化集团(1992.HK),后者基于其2015年收购的连锁度假村品牌Club Med。简而言之,它希望利用深厚的中国背景,把这些大型全球品牌带给正在寻找更多度假选择和奢侈品的一代中国新贵。
一份类似招股说明书的文件宣布了该交易,它援引最新的贝恩-阿尔塔伽马奢侈品世界市场研究(Bain-Altagamma Luxury Goods Worldwide Market Study)称,预计到2025年,中国将占全球奢侈品销售的一半,全球奢侈品消费届时将达到4,300亿美元。相比之下,大中华区目前仅占复朗集团总销售额的14%。欧洲占了将近一半,约三分之一来自北美——其中很大一部分来自美国的St. John Knits品牌。
因此,显然中国和北美都有充足的增长空间,复朗称它们将成为传统实体店增长与快速增长的电商业务相结合的两个重点区域。该公司目前在全世界拥有约300家此类门店,计划大幅提升门店数量,到2025年再开200家。
乐观的增长预测
对这些定性背景有了了解之后,我们将用接下来的篇幅仔细看看该公司的许多数字,就从它的上市条款开始。
根据协议,复朗将把所有资产转移到Primavera Capital Acquisition Corp.,并获得这家SPAC的65%股份。消息公布后,SPAC的股价没有太大波动,这表明投资者可能认为SPAC目前5.3亿美元的市值是合理的。复朗的股东还将获得5.44亿美元的现金,使得该交易的价值达到约9亿美元。
相比之下,复星估计复朗现在的企业价值高达15亿美元,股权价值最高可达19亿美元。因此,基于交易价值和复星自己的估值之间的差距,显然该股还有一定的上升潜力——如果你相信复星估值的话。
复星表示,根据今年4.73亿欧元(33亿元)的销售额预测,复朗的市销率估值为2.7倍。全球领头羊LVMH集团(MC.PA)的市销率为4.9倍,古驰母公司开云集团(KER.PA)为4.1倍,爱马仕(RMS.PA)则高达14.5倍,所以相比之下,这个数字看起来相当温和。
低这么多的一个主要原因可能是,复朗是一家新的集团,而且一直处于亏损状态。复星2018年才收购浪凡品牌,之后陆续收购其他大多数品牌。如果能够实现复星雄心勃勃的增长预期,该集团预计要到2024年才能实现盈利。
在这方面,复星表示,它相信复朗在年收入跨过6亿欧元的门槛时可以实现盈利。相比之下,该公司去年的收入估值(pro forma revenue)为3.33亿欧元,较2020年小幅增长23%。该公司预计,今年的收入将增长42%,达到4.73亿欧元,到2025年,这一数字将达到9.89亿欧元,是2021年的三倍。
在中国的快速扩张将是实现这一增长的重要因素,该公司还表示,它预计未来至少有一宗重大收购将为总收入作出贡献。
我们可以通过复星旅文,看看复星过去将全球品牌带入中国市场方面做得如何。坦率地说,记录看起来并没有那么令人印象深刻,尽管与全球疫情可能有一定关系,后者在总体上对旅行造成了巨大影响。
根据复星旅文本周早些时候发布的年报,去年中国仅占复星旅游核心业务Club Med收入的6.6%,与2020年6.4%的业务量基本持平,比2019年的5.9%略有改善。复星旅文还在海南岛南部建了一个巨大的度假村,这将使其中国大陆业务的收入大约增加三倍,占到其总收入的20%左右。
虽然取得了进展,但与复星对中国市场的期待相比,这一数字仍然相对较小。当然,奢侈品和旅游业是两码事。但如果说有什么不同的话,那就是复星旅文的例子表明,将中国市场的宏大愿景转变为现实往往是一个漫长且艰难的过程。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

乐欣户外上市后首度收购 拿下英国老牌钓具商
庆铃卖车兼助融资 老牌车厂重写生意经
机器人概念急降温 奥比中光上不逢时
途虎养车收购澳洲同业 驶出中国市场





