在媒体报道奈雪的茶两家门店发现蟑螂以后,这家高端茶饮连锁的股票下跌了10%,但在之后的交易时段反弹

重点:

  • 在一家官方媒体报道北京两家奈雪的茶门店发现了蟑螂,并存在其他违规操作后,这家高端茶饮连锁的股票暴跌
  • 股票在一天后反弹表明,这类揭黑调查虽然往往揭露真实存在的问题,但大家已习以为常,而且这种报道也反映出政府最近的工作重点

阳歌

波士顿倾茶事件注意了。

这件发生在波士顿湾的历史事件在21世纪的中国找到了与之匹敌的竞争对手,最近上市的高端茶饮连锁奈雪的茶控股有限公司(Nayuki Holdings Ltd.,2150.HK)因为媒体报道它在北京的两家门店发现了蟑螂,而受到批评。

我们稍后会看看这些恶心的细节,可以说这些细节在今天中国的互联网上到处都是。毕竟,没有什么能比这样低俗的丑闻而更能吸引点击的。

但在那之前,我们先要指出这样的媒体报道是一种十分典型的风险,在中国太常见了,真的可以伤及一家公司的股票。当然这种对丑闻调查也会出现在更为成熟的西方市场上。但在中国要多得多,我们稍后会讨论其原因。

我们先从奈雪的茶的股票开始,周二该股下跌了10%,自从它6月成为新一代中国高端茶室中第一个上市的公司以来,这几乎是最低水平。但该股随后强劲反弹,周三早盘交易大概上涨了6%,或许是投资者在考虑,这是否是中国无休无止的食品安全丑闻中的又一起,这些丑闻到最后都会在一两个月内烟消云散。

像奈雪的茶这样的店有别于传统茶室,他们会供应添加了各种口味的传统茶饮,从牛奶到水果到芝士泡。他们还会在饮品中添加有嚼头的珍珠,通常加冰块,而不是惯常的热饮。

最新的“倾茶事件”始于周二的一篇报道,这是一篇由新华通讯社的两位作者撰写的文章。其中至少一位作者去了北京热闹的西单购物区一家奈雪的茶门店卧底,在那里他发现了指甲盖大小的蟑螂。

这篇报道接着说,这位记者告诉了他的经理,但对方不以为然,说“没事”,还说在店里的特定区域有蟑螂很正常。在这家店工作了几天后,记者进一步发现,茶饮中使用的水果是腐烂的,而且一些员工并不遵守标准的消毒程序。

中国无所禁忌的自媒体迅速跟上,后续报道显示,奈雪的茶的总部广东省的市场监管部门开始就此事展开调查。

奈雪的茶很快发布了一则公告,表示抱歉,并说正在调查此事,这对在类似调查报道中被“揭黑”的中外资公司来说都是标准做法。

公告说:“本集团在日常业务运营中致力遵守食品安全及产品质量要求。本公司在获悉新闻报道和广东省相关政府部门对某些奈雪茶饮店进行的食品安全评估后,随机成立专项工作组,对新闻报道所提述的事项进行调查。”

公告还说,新华社报道中提及的两家北京奈雪茶饮店已经立即暂停营业,等候调查。

并非孤例

奈雪的茶并非唯一一个卷入这类媒体引发丑闻的企业。事实上,就在同一天,还爆出了另一起类似的丑闻,影响波及整个行业,后果要严重得多。在那件事情中,中国规模庞大的游戏产业的企业股价暴跌,之前官方媒体《经济参考报》发文,称这些公司向中国的未成年人提供“精神鸦片”和“电子毒品”。

这篇文章在删除之后,又重新发表,但那些敏感的说法已经删除,它们让人想起19世纪和20世纪初中国鸦片泛滥的情形。但损害已经造成,在这篇文章发表后,腾讯、网易和哔哩哔哩等行业领头企业的股价都出现暴跌。

那么,这意味着什么呢?

在一定程度上,中国官媒与西方媒体的角色相类似,它发挥一定的社会监督作用。但西方媒体基本是独立媒体,它们可以决定自己的议程,但中国媒体往往要注意北京发出的信号。因此,如果食品安全是中国政府优先考虑的问题,那么我们就不难看到,许多地方和国家媒体都竞相报道类似奈雪的茶那样的事情。

还有一个因素使得情况变得更为复杂,那就是腐败。多年来,中国媒体本身就是无数丑闻的源头,它们勒索企业,不拿钱出来就写负面报道。2015年发生过一个极端例子,中国主要的财经媒体《21世纪经济报道》网站遭到曝光,据称它向准备上市的公司勒索钱财,威胁写负面报道,索要“封口费”。

还有一个相关的问题是,媒体为给支付报道费用的公司写很多闪闪发光的正面报道。但这是另一个故事了。

关键的是,这类丑闻的报道在中国相当常见。不管类似报道的动机是什么,企业都必须小心对待,既要表现出悔意,又要表明它们正在采取补救措施。

总而言之,这样的丑闻大多都会在数周后烟消云散,生活基本恢复正常。在决定下一步怎么做时,奈雪的茶的拥有者应该会牢记这一点。

该公司仍在亏损,但扩张速度很快,在规模庞大且竞争异常激烈的高端茶饮市场上,它正在追赶目前规模大于它的竞争对手喜茶。奈雪的茶目前的市销率(P/S)为5.8,看起来相对有吸引力,大约是受欢迎的餐饮运营商九毛九集团10.6的一半,但高于火锅运营商海底捞的4.6。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

秦港股份前九个月吞吐量微升3%

运营港口的秦皇岛港股份有限公司(3369.HK)周二公布港口吞吐量,今年前九个月总吞吐量达3.27亿吨,同比上升3.3%。 其中煤炭达1.645亿吨,同比升2.09%、金属矿石升5.67%至1.23亿吨、油品及液体化工大升18%至177万吨,标准集装箱升3.19%至126.6万个。 按港口划分,秦皇岛港同比升4.81%至1.45亿吨、曹妃甸港则微升0.75%至1.02亿吨,黄骅港升3.92%至8,030万吨。 秦港股份周三平开报2.52港元,公司股价较过去一年高位跌逾三成。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
LDRobot buys a European ticket for a million euros; newly acquired German legacy brand requires immediate cash infusion

乐动百万欧元买欧门票 德国老牌入手先要补血

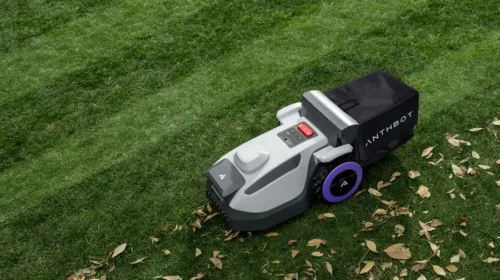
乐动拟低价收购德国老牌园林器械商,借其渠道扩大割草机销售,但须先注资补血,考验整合能力与出海成本控制 重点: 乐动拟以100万欧元收购SABO全部股权,另提供最多500万欧元流动资金,换取欧洲品牌、分销及服务网络 智能割草机已推动乐动收入结构改变,但品牌推广开支上升,收购能否降低拓市成本,仍待实际销售验证   李世达 花100万欧元(752.8萬元人民币),买下一家有94年历史的德国园林器械商,看来是一笔便宜交易。但对买方深圳乐动机器人股份有限公司(1236.HK)而言,取得股权只是开始:要让这个老品牌帮自己的智能割草机打开欧洲市场,还得准备一笔资金先替它补血续命。 乐动机器人近日公告,拟通过新加坡全资子公司收购德国SABO-Maschinenfabrik GmbH全部股权,连同注资,总投入不超过600万欧元。交易吸引之处,在于SABO遍布欧洲的1,400多家专业零售商,以及配套的售后服务与本地供应链。 2017年成立的乐动,主要研发、生产及销售视觉感知产品、算法模组与智能机器人整机。机器要自行移动,首先须知道自己在哪里、障碍物有多远。乐动的传感器及算法模组,便是协助设备感知环境、定位及导航的工具。 乐动原本向设备制造商出售感知产品,其后把技术用于旗下ANTHBOT智能割草机,由供应机器的“眼睛”,延伸至出售整机。割草机通过亚马逊等第三方平台、品牌网站,以及授权店和零售店销售。当时割草机均由第三方制造商组装,乐动则投入产品研发与品牌经营。 这一步也改变了公司的经营要求,向企业供应零部件,重点在性能、价格与客户导入;出售自有品牌整机,则要让消费者认识产品,并建立维修及服务能力。产品能自行割草,不代表品牌能自行打开市场。 业绩已显示割草机业务的重要性。今年上半年,乐动收入同比增长35.2%至5.23亿元人民币(下同),其中割草机收入增长159.1%至2.01亿元,占比由20.1%升至38.4%。同期视觉感知产品收入由3.07亿元微增至3.09亿元。整机业务正带动增长,原有业务则大致稳定。 买品牌 更买渠道 成立于1932年的SABO,制造及分销汽油与电池驱动割草机、吹叶机等园林工具,服务住宅与商用市场。它的专业零售商网络兼具产品分销和售后服务功能,正是乐动希望加快建立的海外能力。 乐动在公告中表示,计划借这套网络导入智能割草机,并在研发、采购、制造及服务上形成协同。从业务逻辑看,这相当于用收购缩短自行拓展渠道的时间,同时尝试以智能化产品替老品牌增加销售机会。 不过,现有零售商数目只是渠道基础,仍要看有多少门店愿意引入新产品、能带来多少订单。乐动本来已有线下销售,SABO的价值在于扩大覆盖与服务能力;两套网络如何衔接,才是收购后的实际考验。 根据公告中的未经审计财务资料,SABO去年收入为1,823.8万欧元,较2024年的2,259.6万欧元下跌约19.3%;但税后利润由亏损94.7万欧元,转为盈利114.2万欧元。乐动将收入下滑归因于产品创新及智能化不足,并指出SABO现有负债与运营现金流紧张,因此需要注资。协议要求乐动在签约日提供150万欧元流动资金,交割前再提供最多275万欧元。意味买方须在取得全部股权前,先支持其运营。 乐动自身亦未盈利,今年上半年净亏损由1,378万元扩大至4,210万元,销售及营销费用增长124.1%至8,100万元,研发费用增长48.5%至7,570万元。割草机收入快速增加,同时伴随更高推广与研发投入,买入现成渠道能否改善投入产出,仍须观察。 此外,交易也可能有政治变数。德国政府曾于10月7日以安全理由阻止中远收购德国物流商Zippel。虽然产业性质不同,在当前地缘政治环境下,仍不能排除德国政府因安全考量介入或否决本案的可能。 收购公告翌日,乐动股价一度上涨20%,最终倒跌1.14%,收报26.1港元,较5月上市首日收盘价低56.5%。从市销率看,乐动约8.3倍,高于同样布局智能割草机的九号公司(689009.SH)的1.2倍,显示市场或许更看好乐动。割草机销售快速增加,加上SABO的欧洲渠道,令其海外收入前景值得审慎看好;但自身尚未盈利,又须替标的补血,短期盈利压力仍大,新增订单能否转化为利润,将是支撑估值的关键。 欲订阅咏竹坊每周免费通讯,请点击这里
Manus rasies $500 million

Manus获老股东力撑 融资5亿美元迎战Meta

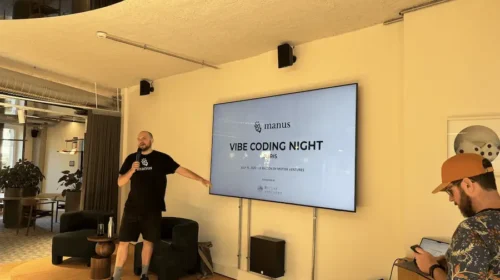
面对Meta等科技公司的竞争,AI智能体运营商Manus再获老股东加码,看好其团队开发实用软件、让用户愿意付费的经验 重点: Manus创始人与早期投资者从Meta手中买回公司后,再获逾5亿美元融资 Manus新推出的个人智能体Cue与Meta的Muse直接竞争,中国科技巨头亦正争取同类客户   胡鸣鹤 Manus原本有望在Meta Platforms(META.US)的生态体系内发展AI智能体业务,协助用户处理订票、网购等日常事务。如今,这家由中国团队创办、刚与Meta分道扬镳的初创公司,已筹得逾5亿美元,准备独力开拓这门生意,而昔日买家也成了争夺同一市场的对手。 Manus母公司蝴蝶效应于10月8日公布这笔融资,由博裕投资与IDG资本共同领投,腾讯(0700.HK)、红杉中国及真格基金等知名老股东亦参与其中。 这笔资金为Manus增添了实力,让它有机会将AI智能体的早期成果,发展成可持续经营的业务。这类应用不只回答问题,还能代用户搜集研究资料、完成其他电脑操作。Manus于2025年3月首次公开亮相时,让更多人看到了这种应用的潜力。然而,随着越来越多大型公司提供类似功能,Manus的先发优势正逐渐减弱。 Manus重返独立经营,经历了一番罕见的波折。Meta于2025年12月宣布收购Manus,当时被视为中国推动AI实际应用与商业化的一项重大成果。但中国国家发展和改革委员会其后于4月27日罕见地下令撤销交易,Manus最终于9月1日正式恢复独立运营。 据报,Manus创始人与早期投资者以约20亿美元的估值,从Meta手中买回公司。彭博社9月报道,Manus希望下一轮融资的估值达到40亿美元,是回购时的两倍。公司并未披露最新一轮融资的最终估值。 对这些再度出资的投资者而言,创办团队的吸引力早在AI智能体热潮兴起之前便已存在。他们看中的,是团队开发实用软件、并让用户愿意付费的经验——在仍处于发展初期的AI行业,这两项能力都相对难得。 看重团队实力 Manus首席执行官肖弘最初开发微信工具,协助用户在这个中国主要社交平台上编辑公众号文章及管理客户。他于2022年创立蝴蝶效应,并着手开发通过浏览器扩展程序提供服务的AI助手Monica。 首席科学家季逸超拥有开发手机浏览器及搜索技术的经验。产品合伙人张涛曾在字节跳动参与国际化产品业务,其后在AI初创公司光年之外负责产品开发。三人的背景,结合了应用开发技术与产品销售经验。 部分投资者多年来一直关注团队的发展。真格基金合伙人刘元于2025年6月表示,自2016年起,真格已先后五次投资肖弘及其团队创办的企业。肖弘探索开发AI浏览器时,也是由刘元牵线,认识季逸超。 随着海外业务扩张,Manus于2025年将总部及核心团队迁往新加坡。但据报,监管部门今年3月召见肖弘及季逸超到北京,就Meta收购交易进行审查,其后两人被限制离开中国。 尽管如此,公司仍持续推进产品开发。肖弘、季逸超及张涛每天通过视频通话,与新加坡同事协调工作,公司也持续发布更新。与此同时,Manus的AI智能体业务迅速增长。据《晚点LatePost》8月报道,调查期间,其年度经常性收入已突破3亿美元。 肖弘于9月下旬在中国社交平台即刻发文,表达重新出发的期盼。他写道:“我原以为,我们的旅程会以一则注脚告终。也许,我们还有机会写下一个篇章。” 这份抱负很快便有了具体进展。9月28日,Manus推出2.0版本,以及独立的个人智能体应用Cue。Cue让智能体拥有自己的电邮地址、电话号码及电脑,代用户处理事务。这也让Manus与Meta的Muse正面交锋;后者于同月较早时推出,同样主打能代用户完成工作的个人智能体。 重整旗鼓 随着Meta与Manus完成分拆,据报肖弘及季逸超的出境限制截至10月8日已解除。Manus一面保留新加坡据点,一面扩充北京团队,并准备推出面向中国市场的产品。中国市场监管严格,Manus 2.0及Cue尚未在当地提供服务,多数国际主要业者也未在当地开展业务。 与此同时,海外市场的对手早已不只Meta。OpenAI通过ChatGPT提供的dots,可研究各类主题、分析数据及制作文档。Anthropic则于9月开始将Cowork与聊天功能整合至Claude,让旗下主要助手承接更多工作,包括处理文件,以及通过桌面应用操作用户的电脑。 随着竞争对手具备这些功能,除非Manus能交出明显更好的成果,否则用户另行付费订阅的理由便会减少。同时,Manus也可能像TikTok一样,因其中国背景而引发数据隐私疑虑,促使部分海外用户选择没有这类背景的竞争产品。 中国为Manus提供了另一个可开拓的市场,但竞争同样激烈。腾讯虽是Manus的重要投资者,也在中国推出处理办公事务的WorkBuddy,以及用于软件开发的CodeBuddy。阿里巴巴(BABA.US;9988.HK)提供Qoder编程工具及用于桌面协作的QoderWork;字节跳动的豆包工作亦可处理研究、文档、电子表格及数据分析。 肖弘的应对方式,是让公司的发展方向保持开放。他在即刻的贴文中,将这门生意比作卖电脑:人们买电脑主要是为了工作,但也希望用来娱乐及创作。对采用其他开发商底层AI模型的Manus而言,这意味着它还有更多应用场景可供开拓。 新推出的Cascade系统,便是Manus朝这个方向努力的一个例子。Manus表示,该系统只会在任务需要时调用专门功能,以减少不必要的处理、节省算力。在一项测试配置中,Cascade的运行成本较旧系统低32%,不过这项结果由公司自行公布。 如果Manus能在各种日常任务中实现同样的成本节省,便有更大空间提高利润率,或提供更优惠的价格。另一项有力的竞争优势,则是稳定、可靠地完成工作,让客户减少检查及修正结果所花的时间。…

原材料成本攀升 敏华利润暴跌

家具销售商敏华控股有限公司(1999.HK)周一表示,受原材料成本上升及美国业务陷入困境拖累,预计截至9月的六个月(即本财年上半年)内,利润将大幅缩水。 公司表示,预计本财年上半年的利润将较2025年同期的11.5亿港元大跌70%至90%,虽然期间营收保持稳定。 敏华表示,中东冲突导致关键化工原材料价格飙升,推高生产成本。另外,2025年12月收购的一项美国业务出现运营亏损,且该公司旗下的一个部门已在美国申请第11章破产保护。 尽管利润大幅下滑,但敏华表示基本业务依然稳固,营收也保持稳定,计划于11月16日公布本财年上半年的业绩。 敏华股价周二低开,截至午间休市下跌13.8%,报2.37港元。今年以来,该股已跌去近半市值。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里